¿Préstamo personal o tarjeta de crédito? Si necesitas dinero y ya lo decidiste, la pregunta que queda es cuál de los dos te va a salir más barato. La respuesta corta es incómoda: depende del monto, del plazo y de quién te preste, y el CAT que te muestran no sirve para compararlos entre sí. En esta guía te decimos por qué, con las tasas que publica Banco de México, los documentos oficiales de siete emisores y un detalle fiscal que casi nadie suma: el IVA sobre los intereses.
Actualizado el 21 de septiembre de 2026. Todas las tasas y CAT de esta página están tomados del documento oficial de cada emisor o de Banco de México, con su fecha de cálculo.
Lo esencial en 30 segundos
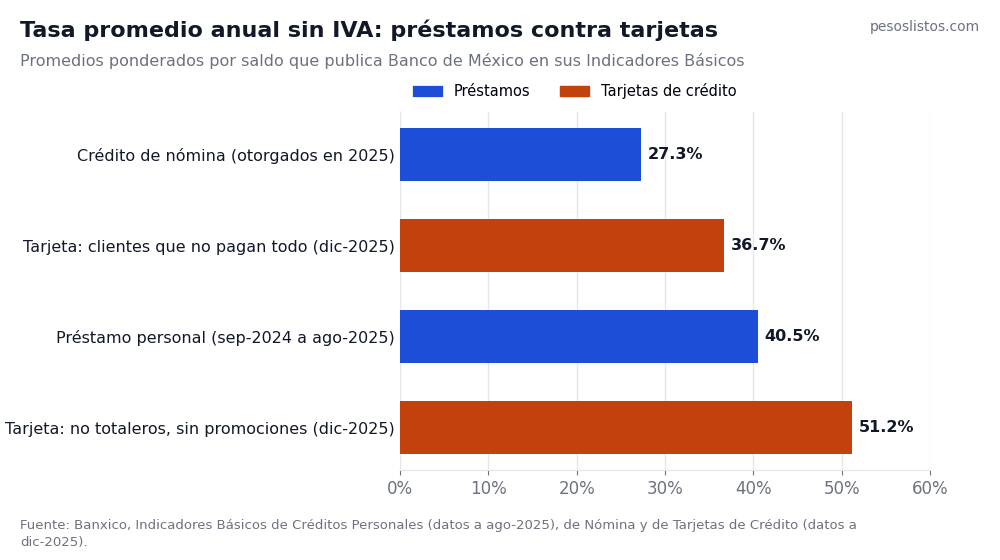
- En promedio, el préstamo personal es más barato que financiarte con la tarjeta. Banxico reporta 40.5% anual para préstamos personales y 51.2% para la deuda de tarjeta sin promociones de quien no paga el total.
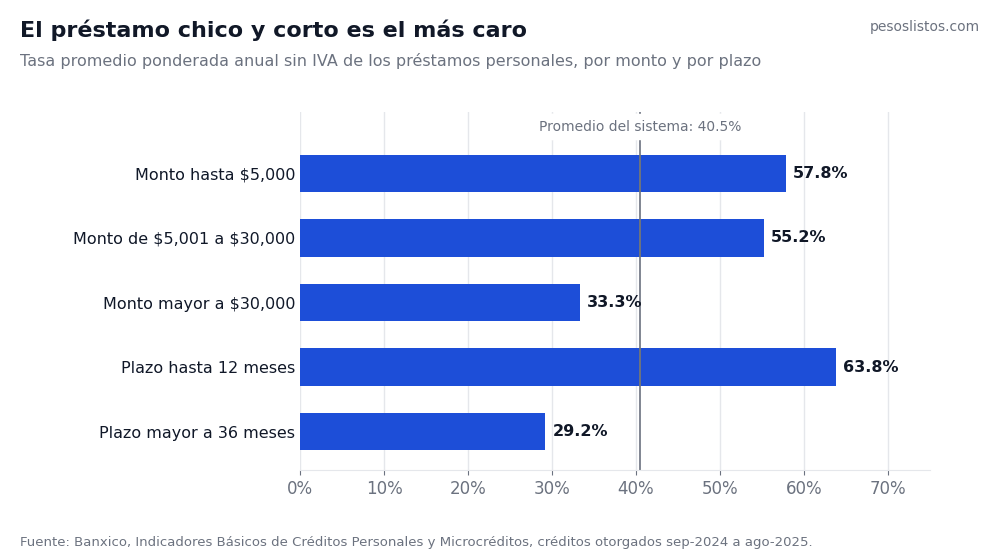
- Pero el préstamo chico y corto es el más caro de los que mide Banxico: 57.8% en montos de hasta $5,000 y 63.8% en plazos de hasta 12 meses.
- No compares el CAT de un préstamo con el de una tarjeta. Se calculan con supuestos distintos por regla de Banxico.
- La disposición de efectivo con tarjeta es la peor combinación: en los bancos que revisamos, comisión de 6.5% a 10% del monto y, en varios, intereses desde el primer día.
- Los intereses de los dos causan IVA de 16% y, si eres asalariado, no los puedes deducir.
- Puedes liquidar antes sin castigo en todos los préstamos que revisamos, y el banco debe aplicar ese pago a capital.
Préstamo personal o tarjeta de crédito: lo que dicen las tasas de Banxico
Banco de México publica cada año sus Indicadores Básicos: la tasa promedio que de verdad pagan los clientes, ponderada por saldo y sin IVA. No es publicidad de nadie. Es el mejor punto de partida para decidir entre un préstamo personal o tarjeta de crédito, porque mide lo que cobra el mercado completo y no lo que anuncia un banco.
| Producto | Tasa promedio anual sin IVA | Periodo de los datos |
|---|---|---|
| Crédito de nómina | 27.3% | Otorgados en 2025 |
| Tarjeta de crédito, clientes que no pagan el total | 36.7% | Diciembre de 2025 |
| Préstamo personal | 40.5% | Otorgados de septiembre de 2024 a agosto de 2025 |
| Tarjeta de crédito, clientes que no pagan el total, sin promociones | 51.2% | Diciembre de 2025 |
Aquí conviene leer con cuidado. El 36.7% de la tarjeta incluye saldos a meses sin intereses y con tasa preferencial, que bajan el promedio. Si vas a financiar una compra normal con la tarjeta, tu referencia realista es el 51.2%, no el 36.7%. Contra eso, el préstamo personal promedio de 40.5% sale casi once puntos más barato. Los periodos y las métricas no son idénticos, así que tómalo como referencia, no como diferencia exacta.
Banxico también publica una tasa de 23.0% para toda la cartera de tarjetas, pero ese número mezcla a quienes pagan el total cada mes, que no generan intereses. No describe lo que te cobra la tarjeta cuando sí te financias con ella, así que lo dejamos fuera de la comparación.
El préstamo chico y corto es el más caro
El promedio esconde una dispersión enorme. En el mismo reporte, Banxico dice que el 87.5% del saldo se prestó a tasas de entre 24.0% y 65.0%, y que la mitad del saldo se otorgó a 37.0% o menos. Lo que más mueve tu tasa es el tamaño del crédito y su plazo.
| Segmento de préstamos personales | Tasa promedio sin IVA |
|---|---|
| Monto hasta $5,000 | 57.8% |
| Monto de $5,001 a $30,000 | 55.2% |
| Monto mayor a $30,000 | 33.3% |
| Plazo hasta 12 meses | 63.8% |
| Plazo mayor a 36 meses | 29.2% |
Dicho de forma práctica: si necesitas $4,000 para salir del mes, el préstamo personal promedio ya te cuesta más que la tarjeta. Si necesitas $80,000 para consolidar deudas a tres o cuatro años, el préstamo gana por mucho. Las instituciones con las tasas más bajas del periodo fueron Inbursa (22.9%), Multiva (23.7%) y BBVA México (27.1%).
Otro dato del reporte que explica el mercado: Banco Azteca concentró el 83.1% del número de préstamos personales otorgados y el 38.0% del saldo. Son muchísimos créditos pequeños, justo el segmento más caro.
Por qué no puedes comparar el CAT de una tarjeta con el de un préstamo
El CAT se diseñó para comparar productos del mismo tipo. La Ley para la Transparencia y Ordenamiento de los Servicios Financieros, en su artículo 8, le encarga a Banco de México la fórmula, los componentes y la metodología. Banxico lo hizo en la Circular 21/2009, y ahí fija supuestos especiales solo para las tarjetas y demás créditos revolventes.
Para las tarjetas, el numeral 5.4.1 supone que dispones de toda tu línea el primer día, pagas solo el mínimo cada mes y vuelves a disponer lo que liberas. El numeral 5.4.2 obliga a calcularlo a 36 meses de 30 días, sin importar el plazo real. Es un escenario diseñado para mostrarte el peor uso de la tarjeta, y por eso un CAT de tarjeta de 120% o 180% no es raro.
Cómo se calcula el CAT de un préstamo personal
El CAT de un préstamo personal no tiene esos supuestos. Según el numeral 5.2 de la misma circular, para un producto con más de un año en el mercado se publica el promedio ponderado de los CAT de los créditos otorgados en los doce meses previos, contando solo a los clientes sin atrasos y sin reestructuras. Es decir, refleja el plazo y el monto reales que contrató la gente, no un escenario extremo.
Por eso, si pones lado a lado un CAT de préstamo de 36.1% y uno de tarjeta de 148.1%, la diferencia no significa que la tarjeta cueste cuatro veces más. Significa que midieron cosas distintas. Para comparar un préstamo personal o tarjeta de crédito con justicia, usa la tasa anual y haz la cuenta de tus propios pagos, como hacemos más abajo. Si quieres entender a fondo el indicador, lo explicamos en cómo leer el CAT de una tarjeta de crédito.
El CAT de un préstamo personal en los bancos grandes
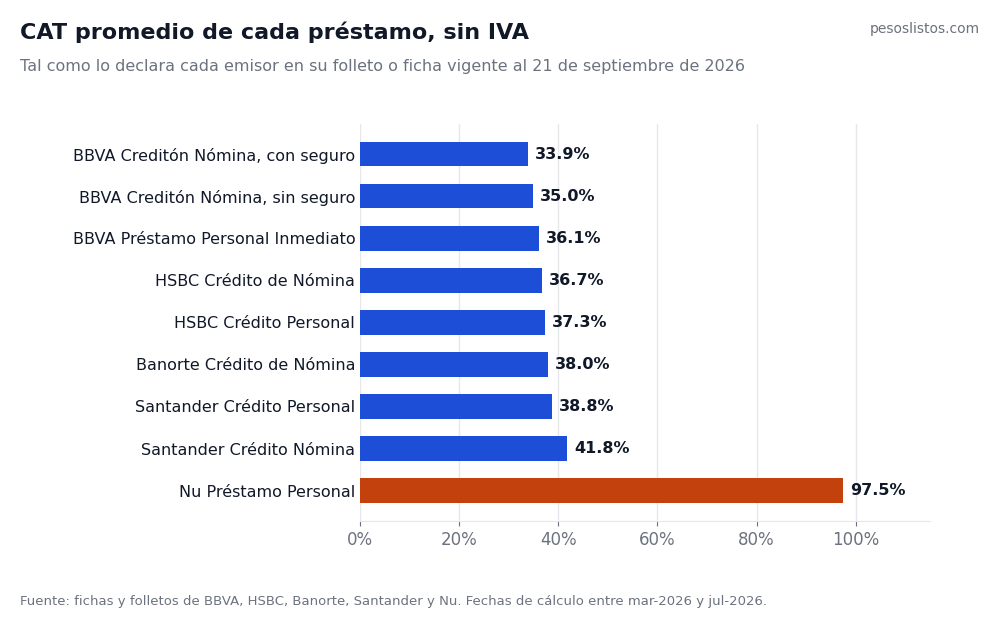
Estos son los préstamos personales y de nómina con documento oficial vigente al 21 de septiembre de 2026. Todos los CAT son promedio y sin IVA, tal como los declara cada emisor.
| Producto | CAT sin IVA | Tasa anual fija | Comisión de apertura | Cálculo / vigencia |
|---|---|---|---|---|
| BBVA Creditón Nómina, con seguro | 33.9% | 23.75% a 37.45% | No aplica | 10 jul 2026 / al 10 ene 2027 |
| BBVA Creditón Nómina, sin seguro | 35.0% | 33.75% a 36.95% | No aplica | 10 jul 2026 / al 10 ene 2027 |
| BBVA Préstamo Personal Inmediato | 36.1% | 25.75% a 39.95% | 2.75% + IVA | 10 jul 2026 / al 10 ene 2027 |
| HSBC Crédito de Nómina | 36.7% | 15.90% a 49.99% | 1.77% + IVA | 30 jun 2026 / al 31 dic 2026 |
| HSBC Crédito Personal | 37.3% | 28.99% a 46.99% | 1.77% + IVA | 30 jun 2026 / al 31 dic 2026 |
| Banorte Crédito de Nómina | 38.0% | 19% a 45% | $350 + IVA | 30 jun 2026 / al 31 dic 2026 |
| Santander Crédito Personal | 38.8% | 29.27% promedio, máxima 60% | 1.75% + IVA | 31 mar 2026 / al 30 sep 2026 |
| Santander Crédito Nómina | 41.8% | 29.32% promedio | No verificada | 31 mar 2026 / al 30 sep 2026 |
| Nu Préstamo Personal | 97.5% | 86.9% promedio; rango 23.4% a 155.4% | $0 | 24 may 2026 / al 25 nov 2026 |
Tres advertencias sobre la tabla. Primera: el CAT y la vigencia de Santander vencen el 30 de septiembre de 2026; si lees esto después, revisa el folleto nuevo. Segunda: Banorte y Santander exigen seguro en sus créditos y sus folletos no dicen cuánto cuesta; pregúntalo antes de firmar. Tercera: no encontramos documento vigente del crédito personal de Banorte, de Banamex, de BanCoppel ni de Banco Azteca, así que no los incluimos.
Otro detalle que conviene saber: la página de BBVA muestra CAT de 26.8% y 28.5% para variantes del Creditón Nómina que no aparecen en su ficha técnica oficial, que da 33.9% y 35.0%. Usamos la ficha, porque es el documento oficial del producto.
La cuenta que sí sirve: $20,000 a 12 meses
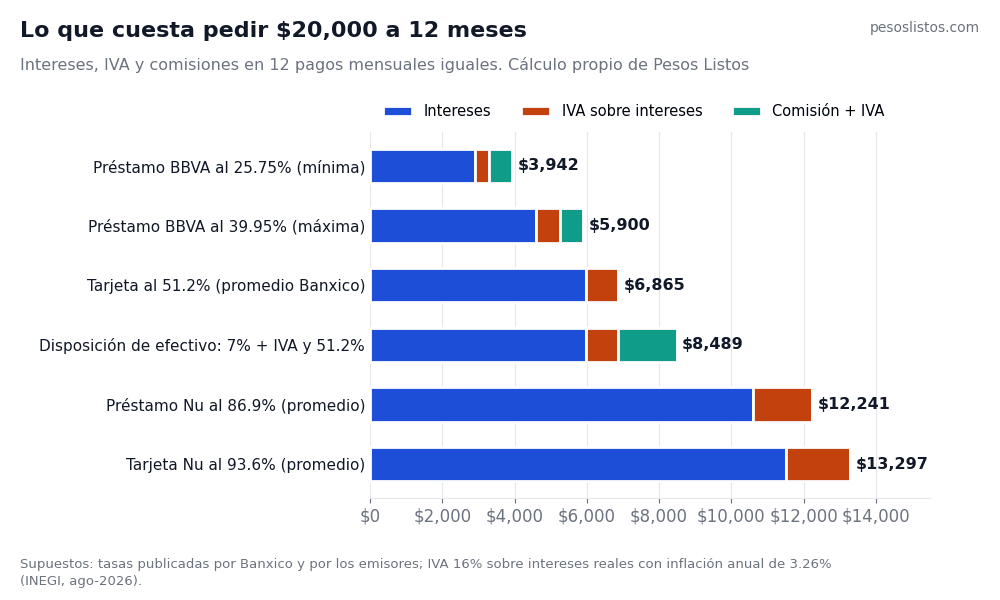
Como el CAT no compara bien, hicimos la cuenta directa para resolver lo de préstamo personal o tarjeta de crédito con números de verdad. Supusimos que necesitas $20,000 y los pagas en 12 mensualidades iguales. Sumamos intereses, IVA sobre los intereses y comisiones. Es un cálculo propio, con tasas publicadas y supuestos que declaramos debajo de la tabla.
| Opción | Pago mensual | Intereses | IVA | Comisión con IVA | Costo total |
|---|---|---|---|---|---|
| Préstamo BBVA al 25.75% (su tasa mínima) | $1,908 | $2,898 | $406 | $638 | $3,942 |
| Préstamo BBVA al 39.95% (su tasa máxima) | $2,049 | $4,587 | $675 | $638 | $5,900 |
| Tarjeta al 51.2% (promedio de Banxico) | $2,164 | $5,970 | $895 | $0 | $6,865 |
| Disposición de efectivo: 7% + IVA y tasa de 51.2% | $2,164 | $5,970 | $895 | $1,624 | $8,489 |
| Préstamo Nu al 86.9% (su tasa promedio) | $2,551 | $10,607 | $1,634 | $0 | $12,241 |
| Tarjeta Nu al 93.6% (su tasa promedio) | $2,626 | $11,518 | $1,780 | $0 | $13,297 |
Supuestos: 12 pagos mensuales iguales con tasa anual dividida entre 12; IVA de 16% sobre intereses reales, con inflación anual de 3.26% (INEGI, agosto de 2026); la comisión de BBVA es 2.75% + IVA; la de disposición de efectivo es la de BBVA, 7% + IVA; la tarjeta se paga en 12 abonos iguales, arriba del mínimo. Tu tasa real depende de tu evaluación de crédito.
La lectura es clara. Entre préstamo personal o tarjeta de crédito, con el mismo dinero y el mismo plazo, el préstamo de BBVA te ahorra entre $965 y $2,923 frente a la tarjeta promedio, según en qué punto de su rango de tasas te toque. Y entre emisores, la distancia es mucho mayor: el préstamo de Nu cuesta el triple que el préstamo más barato de la banca tradicional.
Dentro de un mismo emisor, en cambio, el préstamo sí le gana a la tarjeta: en Nu, pedir el préstamo cuesta alrededor de $1,000 menos que financiar lo mismo con su tarjeta. La conclusión útil es doble: compara primero entre instituciones y después entre productos.
Disposición de efectivo: el préstamo más caro de tu cartera
Sacar efectivo del cajero con la tarjeta de crédito parece cómodo, pero es la forma más cara de pedir prestado a un banco. Tiene dos golpes: una comisión inmediata sobre el monto y, en la mayoría de los casos, intereses desde el mismo día, sin periodo de gracia.
| Emisor | Comisión por disposición de efectivo | ¿Intereses desde el día uno? | Documento |
|---|---|---|---|
| BBVA | 7.0% + IVA por evento | Sí, desde la fecha de aplicación | Tarifario de agosto de 2026 y contrato |
| Banorte (Clásica) | 6.50% + IVA por evento | El folleto no lo dice | Folleto, vigencia mayo a octubre de 2026 |
| Santander (Free) | 10.00% + IVA por evento | El folleto dice que el financiamiento corre desde la transacción | Folleto de diciembre de 2025 |
| Stori | 10% sobre el monto, por evento | El folleto no lo dice | Folleto de crédito, versión de febrero de 2026 |
| Nu | $0 de Nu; solo la del cajero | Sí, se cobran diario, según su blog oficial | Costos y comisiones, y blog de Nu |
Haz la cuenta con BBVA: si sacas $10,000, pagas $700 de comisión más $112 de IVA, es decir, $812 antes del primer peso de interés. El contrato de BBVA es explícito: los intereses de las disposiciones en efectivo se calculan sobre el saldo diario «desde la fecha de aplicación de la transacción». Banamex dice lo mismo en su sitio, y agrega que la tasa es la misma que la de tus compras.
Hay un caso particular. Nu no cobra comisión propia por disponer efectivo, pero eso no lo hace gratis: los intereses corren desde el día uno. La comisión en Santander viene de un folleto cuyo CAT ya venció el 30 de junio de 2026; no encontramos un tarifario más nuevo, así que tómala como referencia, no como dato vigente.
Si tu banco te ofrece “efectivo inmediato” o “traspaso de saldo” a tasa fija desde la línea de la tarjeta, trátalo como un préstamo más y pide su tasa y su CAT por escrito. Ni BBVA ni Banorte publican hoy la tasa de esos programas en sus documentos, y la de Banamex que encontramos venció en 2025.
El IVA que no aparece en ningún CAT
Aquí está el ángulo que casi nadie te explica cuando compara un préstamo personal o tarjeta de crédito. El CAT se publica sin IVA, porque la Circular 21/2009 de Banxico obliga a acompañarlo de la leyenda «Sin IVA», pero tú sí pagas IVA de 16% sobre los intereses, tanto del préstamo personal como de la tarjeta. No es un cobro del banco: es un impuesto que el banco te traslada y entera al SAT.
El fundamento está en el artículo 15, fracción X, inciso b) de la Ley del IVA. El primer párrafo exenta los intereses del sistema financiero, pero el segundo quita esa exención: «No será aplicable lo dispuesto en el párrafo anterior, tratándose de créditos otorgados a personas físicas que no desarrollen actividades empresariales, o no presten servicios personales independientes, o no otorguen el uso o goce temporal de bienes inmuebles.»
Y el tercer párrafo cierra la puerta para todos los tarjetahabientes: «Tampoco será aplicable la exención prevista en el primer párrafo de este inciso tratándose de créditos otorgados a través de tarjetas de crédito.» En cambio, el inciso d) sí exenta los créditos hipotecarios para casa habitación.
Por qué el IVA se cobra sobre el interés real
Hay un matiz que te favorece. El artículo 18-A de la misma ley dice que, en créditos del sistema financiero y de tarjetas, el IVA se calcula sobre «el valor real de los intereses devengados». La tasa real se obtiene restando la inflación del periodo, medida con la UDI. Por eso en nuestra tabla el IVA de un préstamo a 39.95% es $675 y no $734.
El mismo artículo aclara que las comisiones, incluida la de disposición de efectivo, no forman parte de los intereses. Esas pagan su propio IVA completo, como cualquier servicio.
¿Puedes deducir los intereses de tu préstamo o de tu tarjeta?
Si eres asalariado, no. La lista de deducciones personales del artículo 151 de la Ley del ISR solo incluye, en su fracción IV, los intereses reales de «créditos hipotecarios destinados a la adquisición de su casa habitación». Ni el préstamo personal ni la tarjeta aparecen en ese catálogo.
Si tienes actividad empresarial o das servicios profesionales, la historia cambia. El artículo 103, fracción V, te deja deducir los intereses de capitales tomados en préstamo «siempre y cuando dichos capitales hayan sido invertidos en los fines de las actividades» y tengas el comprobante fiscal. Y si el crédito fue para bienes de inversión de tu actividad, el mismo artículo 15 de la Ley del IVA lo exenta. Aquí conviene separar con disciplina lo personal de lo del negocio. Si te interesa el lado de los intereses que tú cobras, lo explicamos en ISR sobre intereses en 2026.
Pago anticipado: el derecho que sí juega a tu favor
Al elegir entre préstamo personal o tarjeta de crédito, pesa una ventaja real del préstamo: puedes liquidarlo antes y ahorrarte los intereses que faltan. La regla de fondo es de Banxico. La Circular 16/2007 obliga a los bancos a aceptar el pago anticipado de créditos menores a 900,000 UDIS, siempre que estés al corriente y el monto sea igual o mayor al pago del periodo.
Y, sobre todo, les ordena algo que muchos no saben: «deberán aplicar los Pagos Anticipados en forma exclusiva al Saldo Insoluto». Tu abono extra va a capital, no a intereses futuros. Si no liquidas todo, el banco debe reducir el monto de tus pagos pendientes o, si así lo pactas, su número.
¿Te pueden cobrar una comisión por pagar antes?
Esta es la parte honesta. No encontramos una prohibición general expresa para créditos personales. La Circular 22/2010 prohíbe la comisión por pago anticipado solo en créditos hipotecarios de vivienda, con una excepción. En préstamos personales, que no te cobren depende del contrato.
La buena noticia es que todos los que revisamos lo ofrecen sin cargo: BBVA, HSBC, Banorte, Santander, Banamex y Nu. Además, las disposiciones de CONDUSEF sobre cláusulas abusivas, publicadas en el DOF el 19 de noviembre de 2014, consideran abusivo exigir aviso previo para pagar por adelantado o aplicar tu pago anticipado «a discreción» del banco. Si alguien te lo pone difícil, eso es materia de queja.
Con la tarjeta la lógica es otra: no hay “pago anticipado” porque es un crédito revolvente. Lo que sí existe es la regla del numeral 4.3 de la Circular 34/2010: lo que pagas por encima del mínimo se aplica primero al saldo con la tasa más alta. Te conviene, pero no te pone fecha de salida.
Préstamo personal Nu: dónde cae frente a los bancos
Nu es hoy banco: su sitio lo identifica como Nubank, S.A., Institución de Banca Múltiple, y su blog oficial informa que la CNBV autorizó su inicio de operaciones como banco el 10 de julio de 2026. Ojo con un detalle documental: el PDF de costos del préstamo todavía nombra a su antigua sociedad financiera popular. Lo contamos a detalle en nuestra reseña de Nu México.
El préstamo personal Nu tiene un CAT promedio de 97.5% sin IVA y una tasa promedio de 86.9%, con un rango de 23.4% a 155.4% según tu evaluación. A favor: no cobra apertura, no cobra por pago anticipado ni gastos de cobranza, y se administra desde la app. En contra: su tasa promedio de 86.9% más que duplica el promedio de préstamos personales que reporta Banxico, de 40.5%.
Dicho sin rodeos: si tienes nómina en un banco o acceso a un crédito de la banca tradicional, ese es el más barato de esta página, y con BBVA, HSBC, Banorte o Santander no tenemos ninguna relación comercial. El préstamo personal Nu tiene sentido si ya eres cliente, no calificas en un banco tradicional o necesitas un proceso cien por ciento digital, y siempre comparado contra su propia tarjeta, que en nuestra cuenta sale más cara.
Si contratas por este enlace podemos recibir una comisión, sin costo para ti. No la recibimos de los bancos con el préstamo más barato de la tabla. Así nos financiamos: cómo ganamos dinero.
Cuándo conviene cada uno
No hay una respuesta única a la pregunta de préstamo personal o tarjeta de crédito. Esta tabla resume lo que suele salir más barato según para qué necesitas el dinero.
| Tu situación | Lo que suele salir más barato | Por qué |
|---|---|---|
| Compra que puedes pagar completa en tu fecha límite | Tarjeta, pagando el total | Si pagas el total no generas intereses |
| Compra grande en una tienda con meses sin intereses reales | Tarjeta a meses sin intereses | Si el precio es igual al de contado y no te atrasas |
| Necesitas más de $30,000 a más de un año | Préstamo personal o de nómina de un banco tradicional | Tasa promedio de 33.3% en montos altos y 29.2% a más de 36 meses |
| Varias tarjetas con saldo que no bajas | Préstamo de un banco tradicional para consolidar | Cambias 51.2% promedio por una tasa fija menor y fecha de salida |
| Necesitas efectivo, menos de $5,000, por unas semanas | Ninguno es barato | 57.8% en préstamos chicos; la disposición de efectivo cobra comisión desde el día uno |
Sobre los meses sin intereses, hay costos que no se ven en el ticket; los desmenuzamos en los costos ocultos de los meses sin intereses. Y si estás pensando en una app para sacar dinero rápido, antes lee cuánto cuestan de verdad los préstamos en línea: ahí algunos CAT llegan a miles por ciento.
Una última regla práctica: si tu problema es que ya no alcanzas a cubrir el mínimo de tus tarjetas, un préstamo puede ordenar la deuda, pero no la reduce. Si además ya tienes atrasos, primero revisa qué hacer si estás en buró de crédito, porque tu historial va a definir la tasa que te ofrezcan.
Preguntas frecuentes
¿Qué conviene más, un préstamo personal o tarjeta de crédito?
Para montos grandes y plazos largos, el préstamo personal suele salir más barato: su tasa promedio es de 40.5%, contra 51.2% de la deuda de tarjeta sin promociones. Para montos chicos y plazos cortos la ventaja desaparece. Y si pagas el total de la tarjeta cada mes, la tarjeta no te cuesta intereses.
¿Por qué el CAT de mi tarjeta es tan alto si pago a tiempo?
Porque Banxico obliga a calcularlo suponiendo que usas toda tu línea y pagas solo el mínimo durante 36 meses. Es un escenario pesimista estandarizado, no tu costo real. El CAT de un préstamo, en cambio, promedia los créditos reales de clientes cumplidos.
¿Los intereses de un préstamo personal causan IVA?
Sí, si eres persona física sin actividad empresarial: el artículo 15, fracción X, inciso b) de la Ley del IVA les quita la exención. Si tienes actividad empresarial, solo quedan exentos los créditos para bienes de inversión, refaccionarios o de habilitación o avío, y siempre que estés inscrito en el RFC. En créditos del sistema financiero y de tarjetas, el IVA de 16% se calcula sobre los intereses reales, es decir, descontando la inflación.
¿Puedo deducir en mi declaración los intereses de mi préstamo personal?
No como asalariado. Las deducciones personales del artículo 151 de la Ley del ISR solo incluyen los intereses reales de créditos hipotecarios para casa habitación. Si tienes actividad empresarial y usaste el dinero en ella, sí pueden ser deducibles con su comprobante fiscal.
¿Me pueden cobrar por liquidar antes mi préstamo?
Si estás al corriente y pagas al menos lo que toca en el periodo, el banco está obligado a aceptar tu pago anticipado y a aplicarlo a capital. La comisión por hacerlo no está prohibida de forma general en créditos personales, pero ninguno de los que revisamos la cobra: BBVA, HSBC, Banorte, Santander, Banamex y Nu. Léelo en tu contrato antes de firmar.
¿Conviene sacar un préstamo para pagar la tarjeta?
Puede convenir si la tasa del préstamo es claramente menor y cierras o dejas de usar la tarjeta que liquidas. Si vuelves a llenarla, terminas con las dos deudas. Compara con la cuenta de esta guía: tasa anual, comisión de apertura, seguro obligatorio e IVA.
Cómo verificamos esto
Revisamos cada dato en su documento original el 21 de septiembre de 2026. No usamos comparadores ni blogs para tasas, CAT o comisiones.
- Banco de México, Indicadores Básicos de Créditos Personales y Microcréditos, datos a agosto de 2025, publicado el 30 de diciembre de 2025; de Créditos de Nómina, datos a diciembre de 2025; y de Tarjetas de Crédito, datos a diciembre de 2025.
- Banco de México, Circular 21/2009 sobre el CAT, texto compilado hasta la Circular 15/2015; Circular 16/2007 sobre pagos anticipados; Circular 22/2010 sobre comisiones, compilada hasta la 24/2020; y Circular 34/2010 sobre tarjetas de crédito, numeral 4.3.
- Ley del IVA (última reforma DOF 12-nov-2021), artículos 1, 15 y 18-A; Ley del ISR (última reforma DOF 1-abr-2024), artículos 103 y 151; Ley para la Transparencia y Ordenamiento de los Servicios Financieros (última reforma DOF 14-nov-2025), artículos 4 y 8.
- CONDUSEF, disposiciones en materia de cláusulas abusivas, DOF 19 de noviembre de 2014, en el espejo oficial del DOF.
- Documentos de los emisores: ficha del Préstamo Personal Inmediato de BBVA, fichas del Creditón Nómina y tarifario de agosto de 2026; comisiones de crédito al consumo de HSBC; folleto del Crédito de Nómina y de la tarjeta Clásica de Banorte; folleto y tarifas de Santander; folleto del préstamo personal de Nu y su documento de costos y comisiones; folleto de crédito de Stori; contrato de crédito personal de Banamex.
- INEGI, INPC de agosto de 2026: inflación anual de 3.26%, usada para el IVA sobre intereses reales.
Lo que no pudimos verificar y por eso no publicamos: el CAT vigente del crédito personal de Banorte, Banamex, BanCoppel y Banco Azteca; la tabla completa por institución del reporte de Banxico, que viene como imagen y solo citamos en lo que el texto nombra; el costo del seguro obligatorio de Banorte y Santander.
Tampoco pudimos confirmar si Banorte y Stori cobran intereses desde el día de la disposición de efectivo, ni las tasas de los programas de traspaso de saldo, ni la autorización de Nu como banco en el DOF, que solo encontramos en sus propios canales. Un detalle menor: el reporte de Banxico da dos cifras para la baja anual de la tasa de préstamos personales, 2.6 y 2.7 puntos, en secciones distintas.
Este contenido lo revisa el equipo editorial de Pesos Listos antes de publicarse.