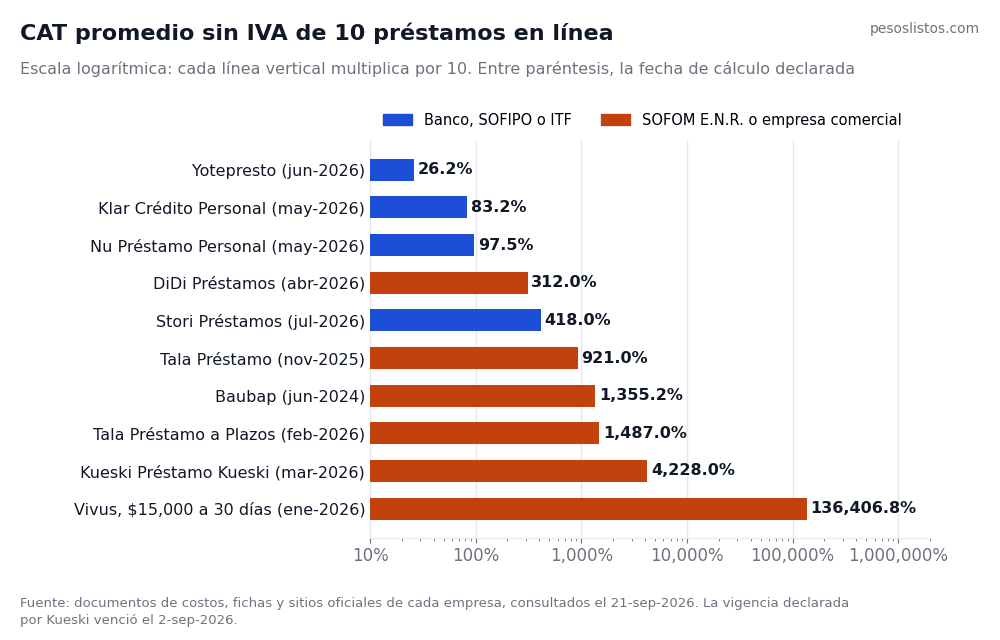
Los préstamos en línea prometen dinero en minutos y sin papeleo, y cumplen: lo difícil no es que te presten, es saber cuánto te va a costar y quién está del otro lado. En esta guía revisamos los documentos oficiales de 11 empresas que prestan por app o por internet en México. Encontramos CAT que van de 26.2% a 136,406.8%, empresas que no son entidades financieras y una que publica un CAT calculado hace más de dos años.
Actualizado el 21 de septiembre de 2026. Cada CAT y cada tasa vienen del documento o del sitio oficial de la empresa, con la fecha de cálculo que ella misma declara.
Lo esencial en 30 segundos
- Préstamos en línea no es una categoría, son varios mercados: bancos, SOFIPOs y fintech autorizadas con CAT de 26.2% a 418.0%, SOFOM de microcrédito con CAT de cientos o miles por ciento, y un caso extremo de 136,406.8%.
- Un CAT de miles por ciento no es un error: es lo que pasa al anualizar un costo de 30 días.
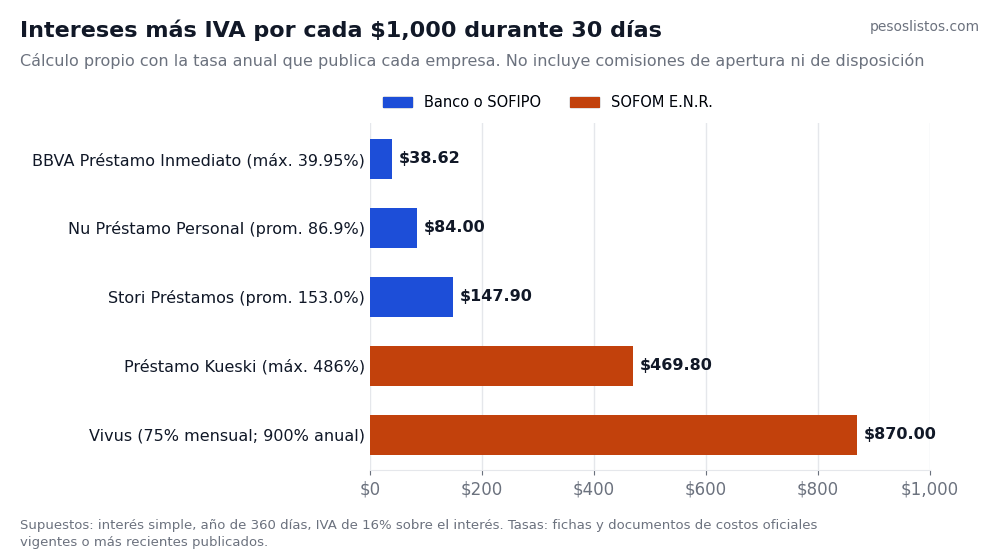
- Por cada $1,000 a 30 días, de intereses e IVA pagas desde $38.62 a la tasa máxima de un préstamo de BBVA hasta $870 en la opción más cara que revisamos.
- Prestar dinero no requiere autorización en México, pero presumirse SOFOM sí exige registro en CONDUSEF. Revísalo en el SIPRES.
- Una app que te pide tus contactos o tus fotos es señal de alarma. La propia política de Google Play prohíbe ese acceso a las apps de préstamos personales.
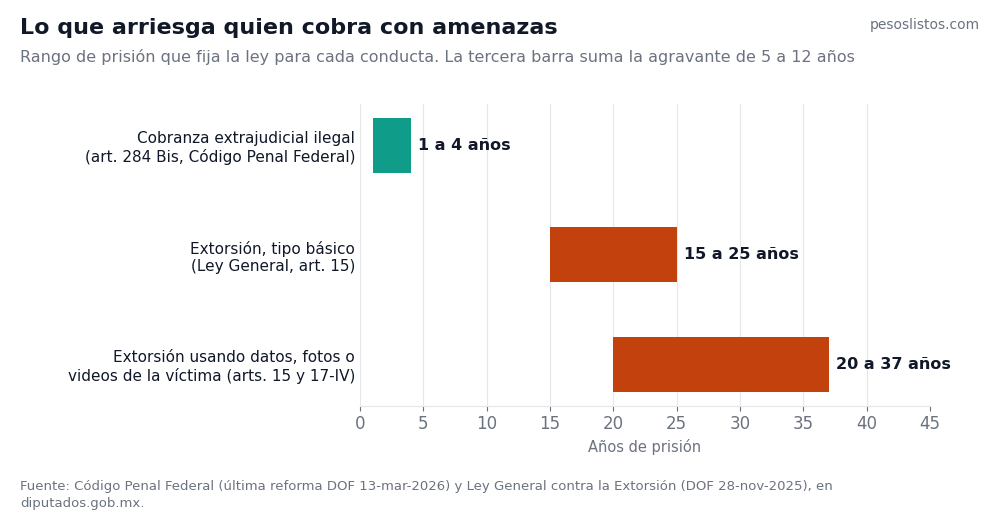
- Cobrar con amenazas es delito: de 1 a 4 años de prisión por cobranza ilegal, y podría llegar a 37 años si se acredita extorsión agravada con tus datos o imágenes.
Cuánto cuestan los préstamos en línea: 11 empresas y su CAT
Esta es la tabla que no encontrarás en los comparadores, porque la armamos con lo que cada empresa de préstamos en línea publica sobre sí misma. El CAT es promedio y sin IVA, como obliga la Circular 21/2009 de Banxico; la tasa la copiamos tal como la expresa cada una, anual o mensual.
| Empresa y producto | Figura jurídica | CAT promedio sin IVA | Fecha de cálculo / vigencia | Tasa, como la publica |
|---|---|---|---|---|
| Yotepresto | Institución de Financiamiento Colectivo (Ley Fintech) | 26.2% | 15 jun 2026 / no la localizamos | 8.9% a 38.9% anual |
| Klar, Crédito Personal | SOFIPO | 83.2% | 1 may 2026 / al 1 nov 2026 | “4.00% a 10.00%” anual, según su documento (ver abajo) |
| Nu, Préstamo Personal | Banco (Institución de Banca Múltiple) | 97.5% | 24 may 2026 / al 25 nov 2026 | 23.4% a 155.4% anual; promedio 86.9% |
| DiDi Préstamos | Sociedades mercantiles bajo PROFECO, no entidad financiera | 312% | 30 abr 2026 / no declarada | 3.5% a 18% mensual; 48% a 300% anual |
| Stori Préstamos | SOFIPO | 418.0% | 1 jul 2026 / al 31 dic 2026 | 153.0% anual promedio; apertura 5% |
| MoneyMan | Opera IDF Servicios, S.A.P.I. de C.V.; no queda claro quién presta | 606.8% ($3,000 a 15 días) | Dice “21/09/2026”, el mismo día de nuestra consulta | “Desde 0%” mensual en el primer préstamo |
| Tala, Préstamo Tala | SOFOM E.N.R. | 921% | 19 nov 2025 / no declarada | 203% a 438% anual |
| Baubap | SOFOM E.N.R. | 1,355.2% | Junio de 2024 / no declarada | Hasta 300% anual (APR máximo) |
| Tala, Préstamo a Plazos | SOFOM E.N.R. | 1,487% | 28 feb 2026 / no declarada | 255% a 350% anual; disposición 2.99% |
| Credilikeme | SOFOM E.N.R. | 83.0% a 3,217.0%, según perfil | El campo de fecha aparece vacío | Varía por perfil; apertura $150 |
| Kueski, Préstamo Kueski | SOFOM E.N.R. | 4,228.0% | 2 mar 2026 / “al 02 de septiembre del 2026”, ya vencida | 486% anual fija |
| Vivus | SOFOM E.N.R. | 136,406.8% ($15,000 a 30 días) | 13 ene 2026 / no declarada | 75.0% mensual + IVA; 900.0% anual + IVA; comisiones de 4%, 2.5% y 2.5% + IVA |
Tres cosas saltan a la vista. La primera: el rango es absurdo, de 26.2% a 136,406.8%, y todo se vende como “préstamo en línea”. La segunda: ocho de las doce leyendas no declaran vigencia o no la localizamos, y una, la de Baubap, sigue mostrando en septiembre de 2026 un CAT calculado en junio de 2024. La tercera: la vigencia que Kueski declaró para su tabla de CAT terminó el 2 de septiembre y, al día de nuestra consulta, no había una tabla nueva.
Sobre Klar hay que decir algo con precisión. Su documento de costos da un CAT de 83.2% y, al mismo tiempo, una tasa “anual fija” de 4.00% a 10.00%. Una tasa anual de un dígito no puede producir un CAT de 83.2%, así que lo más probable es que esa tasa sea mensual o que el documento tenga un error. No la uses para calcular nada sin pedirle a Klar tu carátula.
Por qué un CAT de miles por ciento no es un error de dedo
El CAT es una tasa anual que incluye intereses y comisiones, y supone que el costo se repite y se capitaliza todo el año. En un préstamo a 30 días, un cargo que parece manejable se multiplica doce veces sobre sí mismo. Por eso los préstamos en línea a días producen CAT de cuatro, cinco o seis cifras aunque nadie pague durante un año.
Eso no quiere decir que el CAT exagere. Quiere decir que mide bien lo caro que es pedir prestado así de forma recurrente. Si lo que haces es sacar un préstamo, pagarlo y sacar otro para cubrir el primero, el CAT describe con bastante exactitud lo que te está pasando. Ahí es donde un préstamo en línea deja de ser una ayuda y se vuelve una trampa.
Recuerda además que el CAT es sin IVA. Vivus lo dice sin rodeos: su tasa es de 75.0% mensual «más el IVA». Los intereses que cobra una entidad del sistema financiero a una persona física sin actividad empresarial no están exentos: el artículo 15, fracción X, inciso b) de la Ley del IVA les quita la exención, así que pagas 16%. Y si quien presta no es entidad financiera, esa exención nunca le aplicó. Lo explicamos a fondo en préstamo personal o tarjeta de crédito: cuál sale más caro.
La cuenta en pesos: lo que cobran las apps de préstamos por cada $1,000
Los porcentajes de cuatro cifras de los préstamos en línea cuestan trabajo de imaginar. Así que tomamos la tasa anual que publica cada empresa y calculamos cuánto pagarías de intereses más IVA por cada $1,000 durante 30 días. Es un cálculo propio y conservador: no incluye comisiones de apertura ni de disposición.
| Producto y tasa usada | Intereses | IVA | Total por cada $1,000 |
|---|---|---|---|
| BBVA Préstamo Personal Inmediato, tasa máxima 39.95% | $33.29 | $5.33 | $38.62 |
| Nu Préstamo Personal, tasa promedio 86.9% | $72.42 | $11.59 | $84.00 |
| Stori Préstamos, tasa promedio 153.0% | $127.50 | $20.40 | $147.90 |
| Préstamo Kueski, tasa anual fija 486% | $405.00 | $64.80 | $469.80 |
| Vivus, 75.0% mensual | $750.00 | $120.00 | $870.00 |
Supuestos: interés simple, año de 360 días e IVA de 16% sobre el interés. Si la empresa forma parte del sistema financiero para efectos fiscales, el IVA se calcula sobre el interés real y sale ligeramente menor. Las comisiones van aparte: 2.75% + IVA en BBVA, 5% de apertura en Stori, y 4% de apertura, 2.5% de disposición y 2.5% de gastos de investigación, cada una más IVA, en Vivus.
Con Vivus, si sumas sus tres comisiones, un préstamo de $1,000 a 30 días te costaría $974.40: casi lo mismo que te prestaron. Con Kueski, por cada $1,000 devuelves cerca de $1,470 en un mes. Con un préstamo de BBVA a su tasa máxima, $1,039, o $1,071 si le sumas su comisión de apertura. La diferencia entre la opción más barata y la más cara de la tabla es de más de veinte veces.
Kueski, Tala, Baubap y DiDi: lo que dicen sus propios documentos
Kueski es, de las SOFOM que revisamos, la más transparente en formato: publica un número de registro de contrato ante CONDUSEF, el RECA, por cada producto. Su tabla oficial da un CAT de 4,228.0% sin IVA y una tasa anual fija de 486% para el Préstamo Kueski, con fecha de cálculo del 2 de marzo de 2026. En la misma tabla, Kueski Pay tiene un CAT de 320.2% y el Préstamo en Quincenas, de 1,235.6%.
Las penalizaciones del Préstamo Kueski crecen con el monto. Por atraso cobra una comisión por pago tardío después del primer día y gastos de cobranza después del cuarto día, cada uno de $50 más IVA si el préstamo es menor a $1,000, de $270 entre $1,000 y $4,999, de $750 entre $5,000 y $9,999, y de $1,200 arriba de $10,000. En un préstamo de $5,000 con más de cuatro días de atraso, eso son $1,500 más IVA solo en cargos.
Dos inconsistencias en los documentos de Kueski. Un artículo de su centro de ayuda da un CAT de 4,205.2% para el mismo producto, con otro número de RECA. Y el plazo aparece como de 7 a 99 días en la ficha del producto y de 7 a 180 días en sus términos de uso. A favor: en el índice de atención de CONDUSEF del tercer trimestre de 2025, Kueski obtuvo 9.92 puntos, contra un promedio de 9.4 de las SOFOM no reguladas.
Tala publica CAT de 921% en su Préstamo Tala y de 1,487% en el Préstamo a Plazos, y cobra 10% y 15% del saldo vencido por evento como gasto de cobranza. Su ficha técnica de agosto de 2025 da otro CAT, 851%, y el mismo 1,487% aparece con dos fechas de cálculo distintas. Ninguna de sus leyendas declara hasta cuándo es válida.
Baubap presta de $500 a $10,000 y anuncia plazos de 90 días a 24 meses y una tasa máxima de 300% anual. Su ejemplo oficial: por $500 pagarías $874 más el IVA de los intereses, con una tasa diaria de 0.83% a 90 días. El CAT que muestra, 1,355.2%, fue «calculado a Junio 2024».
DiDi Préstamos no es banco, ni SOFIPO, ni SOFOM. Presta a través de Regigold, S.A. de C.V. y DiDi Pay, S.A. de C.V., que se describen como entidades reguladas por la PROFECO. Es legal, porque en México cualquier persona puede prestar, pero cambia a quién le reclamas: a PROFECO, no a CONDUSEF. Su CAT promedio informativo es de 312% y su tasa va de 3.5% a 18% mensual.
Del lado regulado, los préstamos en línea de Nu, Klar y Stori son de entidades supervisadas por la CNBV. Stori cobra 5% de apertura y su CAT promedio ponderado es de 418.0%. Que una entidad esté supervisada no la hace barata; te da un regulador a quién acudir.
Quién te presta importa más que la app
Detrás de cada app de préstamos en línea hay una figura jurídica, y de ella depende quién la vigila y dónde te quejas. La Ley General de Organizaciones y Actividades Auxiliares del Crédito, en su artículo 87-B, lo dice sin ambigüedad: el otorgamiento de crédito y otras operaciones «podrán realizarse en forma habitual y profesional por cualquier persona sin necesidad de requerir autorización del Gobierno Federal para ello».
Lo que sí exige registro es llamarse SOFOM. El mismo artículo dice que solo se considera sociedad financiera de objeto múltiple a la que cuente con registro vigente ante CONDUSEF. Y el artículo 87-K remata: las sociedades que no obtengan su registro o a las que se les cancele «no tendrán el carácter de sociedad financiera de objeto múltiple».
| Figura | Ejemplos de esta guía | Quién la supervisa | Dónde te quejas |
|---|---|---|---|
| Banco | Nu, BBVA | CNBV y Banxico | Unidad especializada del banco y CONDUSEF |
| SOFIPO | Klar, Stori | CNBV | Unidad especializada y CONDUSEF |
| Institución de Financiamiento Colectivo | Yotepresto | CNBV, bajo la Ley Fintech | Unidad especializada y CONDUSEF |
| SOFOM E.N.R. | Kueski, Tala, Baubap, Vivus, Credilikeme | CNBV solo en prevención de lavado de dinero | Unidad especializada y CONDUSEF |
| Sociedad mercantil que presta | DiDi Préstamos | No es entidad financiera | PROFECO |
| App sin registro | Montadeudas | Nadie | Policía cibernética y Ministerio Público |
Hay una prueba sencilla que puedes hacer tú. El artículo 87-J obliga a las SOFOM no reguladas a decir, en sus contratos y en su publicidad, que no requieren autorización de Hacienda y que están sujetas a la supervisión de la CNBV solo para efectos del artículo 56. Credilikeme, por ejemplo, muestra esa leyenda completa. Una “financiera” que se presenta como SOFOM E.N.R. y no la trae ya te dio una razón para desconfiar.
Montadeudas: cómo distinguir una app legal de una extorsión
CONDUSEF lo define así en su revista del 1 de julio de 2026: las llamadas montadeudas «son plataformas fraudulentas que aparentan ofrecer préstamos rápidos y sencillos, pero que en realidad operan mediante amenazas, abusos y extorsión». La SSPC ya había advertido en enero de 2025 que su operación «se basa en simular ser instituciones financieras legales».
El patrón que describe la Secretaría de Seguridad Ciudadana de la Ciudad de México es consistente: depósitos menores a lo ofrecido, intereses excesivos y plazos muy cortos, y después acoso con difamación, imágenes manipuladas y amenazas a tus contactos. Entre agosto y diciembre de 2022, esa secretaría reportó haber atendido a alrededor de 10 mil víctimas de montadeudas. Es la única cifra oficial que encontramos; no localizamos un conteo nacional más reciente.
| Señal de alerta | Por qué importa |
|---|---|
| Te pide dinero por adelantado para liberar el préstamo | Una institución regulada no exige pagos previos al otorgamiento, según la SSPC |
| No aparece en el SIPRES de CONDUSEF | Si dice ser SOFOM y no está registrada, legalmente no lo es |
| Pide acceso a contactos, fotos, micrófono o ubicación | Es la materia prima de la extorsión; Google Play prohíbe a las apps de préstamos personales acceder a fotos y contactos |
| No explica intereses, comisiones ni el total a pagar | La ley obliga a informar el CAT; sin él no puedes comparar |
| Te presiona para aceptar de inmediato | CONDUSEF la incluye entre sus señales de fraude |
| Te deposita dinero que no pediste | La policía de la capital advierte que puede ser una táctica de extorsión |
| Te llega por SMS, WhatsApp o redes con el nombre de una financiera real | En septiembre de 2026, CONDUSEF reportó 11 financieras registradas cuyo nombre estaba siendo suplantado |
El último punto merece atención, porque las montadeudas se disfrazan de préstamos en línea legítimos. El 8 de septiembre de 2026, CONDUSEF informó que 11 instituciones inscritas en el SIPRES, ocho de ellas SOFOM no reguladas, le notificaron que alguien usaba su razón social para engañar a quienes buscan crédito. Es decir, que el nombre esté en el registro no basta: tienes que confirmar que la app o el sitio sean los oficiales de esa entidad.
Cómo revisar una app en el SIPRES en tres pasos
- Busca la razón social completa en el pie de página, en los términos o en el aviso de privacidad de la app. Si no la encuentras, ya tienes tu respuesta.
- Búscala en el Registro de Prestadores de Servicios Financieros (SIPRES) de CONDUSEF y confirma que el registro esté vigente y que coincida el nombre comercial.
- Consulta su calificación y sus quejas en el Buró de Entidades Financieras, y entra a la app solo desde la tienda oficial o el sitio que aparece en ese registro, nunca desde un enlace que te mandaron.
Si ya caíste en una montadeudas
La recomendación oficial de la policía cibernética de la Ciudad de México es directa: no cedas ante las amenazas ni hagas pagos indebidos, porque «esto no detendrá el acoso». Guarda capturas de todo, revoca los permisos de la app, avisa a tus contactos y denuncia ante CONDUSEF, PROFECO, la policía cibernética de tu estado o el Ministerio Público.
Cobranza ilegal: lo que la ley prohíbe y cuánto arriesga quien la hace
Deber dinero, también en préstamos en línea, no le da a nadie derecho a acosarte. Si tu acreedor es una entidad financiera, incluida cualquier SOFOM, aplican las disposiciones de CONDUSEF en materia de despachos de cobranza, publicadas en el DOF el 7 de octubre de 2014. Solo pueden contactarte de 7:00 a 22:00 horas, de manera respetuosa, y el pago solo puede hacerse a la entidad que te prestó.
Esas disposiciones prohíben, entre otras cosas, amenazar, ofender o intimidar a ti, a tu familia o a tus compañeros de trabajo; cobrarle a tus referencias personales, salvo que sean avales u obligados solidarios; usar números ocultos o nombres parecidos a los de instituciones públicas; enviar documentos que aparenten ser judiciales; y publicar listas negras o anuncios sobre tu deuda. Las quejas contra despachos de cobranza se registran en el REDECO de CONDUSEF.
Si quien te presta es una empresa comercial, como DiDi, la regla equivalente es de PROFECO: el Acuerdo A/002/2015, publicado el 1 de septiembre de 2015, fija el mismo horario de 7:00 a 22:00 y limita la cobranza al deudor y a sus avales.
Cuando la cobranza ilegal ya es delito
Desde el 23 de junio de 2017, el artículo 284 Bis del Código Penal Federal castiga «de uno a cuatro años de prisión y multa de cincuenta mil a trescientos mil pesos» a quien haga cobranza extrajudicial ilegal. La define como el uso de la violencia o la intimidación ilícitos, personalmente o por cualquier medio, para exigir el pago de una deuda derivada de actividades reguladas en leyes federales, como un crédito. La pena aumenta la mitad si usa documentos o sellos falsos.
El mismo artículo marca el límite: no es intimidación ilícita informarte de las consecuencias legales reales de no pagar, como que te pueden demandar. Te pueden avisar que irán a juicio; no te pueden amenazar a ti ni a tu familia.
Y cuando la amenaza busca obligarte a pagar, puede ser extorsión. La Ley General para Prevenir, Investigar y Sancionar los Delitos en Materia de Extorsión, publicada el 28 de noviembre de 2025, fija de 15 a 25 años de prisión en su artículo 15, y su artículo 17 agrega de 5 a 12 años cuando se usan datos personales, imágenes, audios o videos de la víctima, reales o manipulados, o plataformas digitales. Esa ley no menciona los préstamos por su nombre: que encuadre en cada caso lo decide la autoridad, pero la conducta típica de una montadeudas se parece mucho a lo que describe.
¿Y si los intereses son abusivos? Lo que ha dicho la Suprema Corte
En México no hay un tope legal general a la tasa de interés de un préstamo, pero sí hay un límite: la usura. La Primera Sala de la Suprema Corte fijó en 2014, en la jurisprudencia 1a./J. 46/2014, que la libertad para pactar intereses tiene como límite que una parte no obtenga, en provecho propio y de modo abusivo, «un interés excesivo derivado de un préstamo».
En la 1a./J. 47/2014, la Corte dijo que el juez, si advierte que una tasa es notoriamente usuraria, puede reducirla de oficio, y le dio parámetros: el tipo de relación entre las partes, si la actividad del acreedor está regulada, el monto, el plazo, las garantías y las tasas de los bancos para operaciones similares, entre otros. En la 1a./J. 57/2016 añadió que el CAT más alto de operaciones similares es un referente adecuado cuando el documento base es un título de crédito, como un pagaré.
Y en la 1a./J. 120/2022 estableció que, si se acredita la usura, la tasa reducida se aplica también a los intereses ya pagados. Esto importa si una financiera te demanda: si el juez advierte que la tasa es notoriamente usuraria, debe actuar de oficio, aunque tú no lo alegues. No es un trámite que puedas hacer por tu cuenta ante la app; es una defensa dentro de un juicio, y para eso conviene un abogado.
Los préstamos en línea crecen, pero siguen siendo minoría
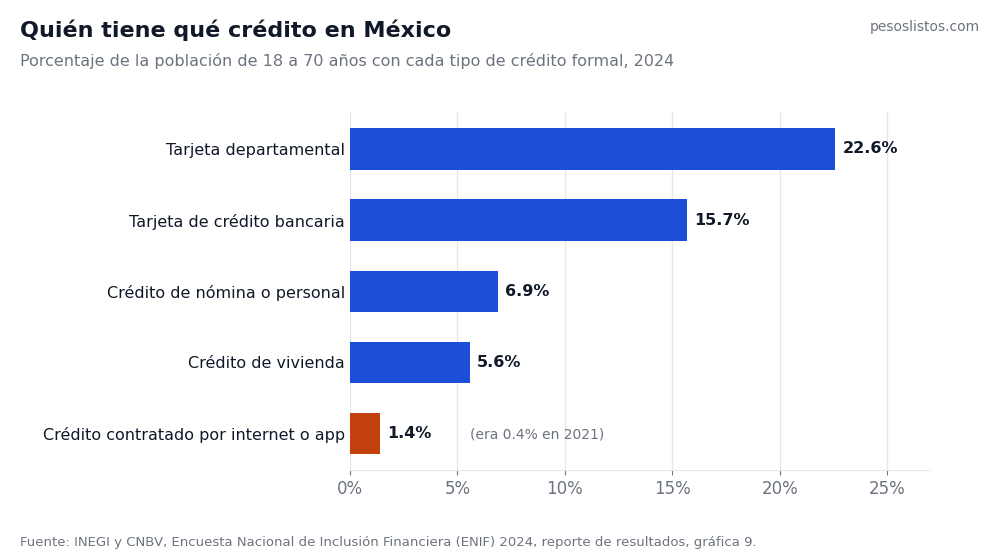
La Encuesta Nacional de Inclusión Financiera 2024, del INEGI y la CNBV, mide el fenómeno: el porcentaje de personas de 18 a 70 años con un crédito contratado por internet o por aplicación pasó de 0.4% en 2021 a 1.4% en 2024. Creció tres veces y media, pero sigue muy por debajo de la tarjeta departamental, que tiene el 22.6% de la población.
Antes de descargar la app: las alternativas que suelen salir más baratas
Si necesitas dinero, el orden en que conviene buscar es casi siempre el mismo. Primero, un préstamo personal o de nómina bancario: sus CAT vigentes rondan de 34% a 42%. Después, un banco digital o una SOFIPO, donde en nuestra tabla el CAT va de 83.2% en Klar a 418.0% en Stori. Y solo al final, una SOFOM de microcrédito a días.
Si no calificas en un banco porque no tienes historial, el camino de fondo no es un préstamo caro, sino construir ese historial. Una tarjeta de crédito garantizada es la vía más directa. Y si te rechazaron por tu historial, revisa primero tu reporte de crédito especial, que es gratis una vez al año, y lo que puedes hacer si ya estás en buró de crédito.
Si de todos modos vas a usar préstamos en línea, tres reglas: pide el monto exacto que necesitas, no el máximo que te ofrecen; calcula el total en pesos antes de aceptar; y no saques un segundo préstamo para pagar el primero. Esa es la espiral que convierte un CAT de cuatro cifras en tu realidad.
Preguntas frecuentes
¿Cuáles son los préstamos en línea más baratos?
De los que revisamos, Yotepresto tiene el CAT promedio más bajo, 26.2%, pero su ejemplo oficial es un crédito de $425,000 a 36 meses. Entre los préstamos personales que se piden desde una app, los de Klar (83.2%) y Nu (97.5%) tienen los CAT promedio más bajos de nuestra tabla. Tu tasa depende de tu evaluación.
¿Cómo sé si una app de préstamos es legal?
Busca su razón social y revísala en el SIPRES de CONDUSEF. Si dice ser SOFOM, debe estar registrada; si además es no regulada (E.N.R.), debe mostrar en su publicidad la leyenda del artículo 87-J. Desconfía si te pide pagos por adelantado, acceso a tus contactos o fotos, o si llegó por un mensaje.
¿Es legal que una app me cobre un CAT de más de 1,000%?
No hay un tope legal a la tasa de un préstamo, así que puede ser legal. El límite es la usura: si te demandan, el juez puede reducir de oficio una tasa notoriamente excesiva, según la jurisprudencia de la Suprema Corte.
¿Pueden llamarle a mis contactos para cobrarme?
Una entidad financiera no. Las disposiciones de CONDUSEF prohíben cobrarle a tus referencias personales, salvo que sean avales u obligados solidarios, y amenazar a tus familiares o compañeros de trabajo. Si además te intimidan, puede ser delito de cobranza extrajudicial ilegal.
¿Los préstamos en línea afectan mi buró de crédito?
Algunos lo advierten de forma expresa. Kueski, por ejemplo, advierte que un atraso puede afectar tu historial crediticio, y Vivus menciona la afectación del historial entre las consecuencias del impago. No pudimos confirmar el reporte de cada empresa de la tabla.
¿Qué hago si una montadeudas me está extorsionando?
No pagues bajo amenaza, guarda evidencia, revoca los permisos de la app, avisa a tus contactos y denuncia ante la policía cibernética de tu estado o el Ministerio Público. También puedes reportarlo a CONDUSEF.
Cómo verificamos esto
Consultamos cada documento el 21 de septiembre de 2026. Ninguna tasa, CAT o comisión viene de comparadores, blogs ni prensa. En este artículo no hay enlaces de afiliado: es un tema de protección del usuario y no recomendamos a ninguna de estas empresas.
- Documentos de cada empresa: tabla oficial de CAT del centro de ayuda de Kueski; centro de ayuda y ficha técnica de Tala; pie legal de Baubap; página de DiDi Préstamos; documento de costos y comisiones de Nu; documento KL-V040626 de costos de Klar; costos y comisiones de Stori Préstamos; pie legal de Vivus; pie legal y términos de MoneyMan; página de CAT de Credilikeme; tasas y comisiones de Yotepresto.
- CONDUSEF: revista Proteja su Dinero, “Créditos desde el celular”, 1 de julio de 2026; comunicado 112 del 8 de septiembre de 2026; índice de atención a usuarios del tercer trimestre de 2025; disposiciones en materia de despachos de cobranza, DOF 7 de octubre de 2014.
- SSPC, comunicado 19 del 28 de enero de 2025; Secretaría de Seguridad Ciudadana de la Ciudad de México, comunicados del 19 de diciembre de 2022 y del 6 de octubre de 2025; PROFECO, Acuerdo A/002/2015, DOF 1 de septiembre de 2015.
- Código Penal Federal (última reforma DOF 13-mar-2026), artículo 284 Bis; Ley General de Organizaciones y Actividades Auxiliares del Crédito (última reforma DOF 14-nov-2025), artículos 7, 87-B, 87-J y 87-K; Ley General para Prevenir, Investigar y Sancionar los Delitos en Materia de Extorsión, DOF 28 de noviembre de 2025, artículos 15 y 17; Ley del IVA, artículo 15.
- Suprema Corte, Semanario Judicial de la Federación: 1a./J. 46/2014, 1a./J. 47/2014, 1a./J. 57/2016 y 1a./J. 120/2022.
- INEGI y CNBV, ENIF 2024, reporte de resultados; política de Google Play sobre servicios financieros; ficha del Préstamo Personal Inmediato de BBVA para la comparación bancaria.
Lo que no pudimos verificar y por eso no publicamos: la tasa, el CAT y la empresa que presta en Mercado Pago, porque no los encontramos en una página oficial; el registro en el SIPRES de cada empresa, que se consulta con un formulario y no revisamos uno por uno; los números de RECA de todas salvo Kueski; si cada empresa reporta a buró; montos y plazos oficiales de Nu, Klar y Stori; y una cifra nacional reciente de víctimas de montadeudas, que no encontramos publicada por ninguna autoridad.
Tampoco citamos la sentencia del Pleno de la Suprema Corte de junio de 2026 sobre usura que reportó la prensa, porque no encontramos todavía la tesis ni el comunicado oficial. Y no sabemos si una reforma de CONDUSEF de 2018 modificó las disposiciones de cobranza de 2014; el horario y las prohibiciones que citamos vienen del texto original.
Este contenido lo revisa el equipo editorial de Pesos Listos antes de publicarse.