Publicado el 2 de noviembre de 2026. Datos verificados ese día en los documentos del emisor.
Si estás buscando Vexi opiniones antes de pedir tu primera tarjeta, esta reseña no te va a contar experiencias de terceros: te va a mostrar lo que dicen el folleto informativo, la tabla de costos y el contrato de adhesión que firma quien la contrata. En Pesos Listos los leímos completos el 2 de noviembre de 2026, con fecha de cálculo y vigencia de cada número.
La conclusión corta es que la tarjeta Vexi tiene uno de los CAT más bajos entre las tarjetas que aprueban sin historial, pero cobra por entrar, empieza con una línea muy pequeña y la emite una empresa que no es banco, ni SOFIPO, ni SOFOM. Las tres cosas importan, y las desarrollamos abajo con el documento en la mano.
Lo esencial en 30 segundos
- Hay tres niveles de Vexi: Comienzos, Avanzado y Campeón. Todos entran por Comienzos; Campeón es «solo por invitación».
- El CAT de Vexi va de 95.6% (Comienzos) a 71.4% (Avanzado) y 48.2% (Campeón), sin IVA, calculado al 31 de diciembre de 2025 y vigente al 31 de diciembre de 2026.
- La anualidad es $0, pero la apertura no: hasta $490 con IVA en Comienzos, a pagar en 30 días naturales desde que activas la cuenta. Si no la pagas, la cuenta se cancela.
- La línea inicial va de $700 a $5,500. Con una línea de $700, la apertura de $490 equivale al 70% de tu crédito.
- El cashback de Vexi no existe en Comienzos. Empieza en Avanzado (5% streaming, 3% restaurantes, 1% el resto) y en Campeón sube a 2% en el resto.
- El emisor es GRIBMA, S.A.P.I. de C.V., una sociedad mercantil. La CNBV la vigila solo como participante en redes de medios de disposición; el contrato remite a PROFECO.
- No es para revolver saldo en el nivel de entrada. A 75.76% de tasa, $5,000 sin pagar te generan unos $366 de interés con IVA en un mes.
Qué es la tarjeta Vexi y quién está detrás
La tarjeta Vexi es una tarjeta de crédito digital pensada para personas sin historial crediticio. Se pide en la app, se aprueba con la credencial para votar y una verificación biométrica, y existe en dos versiones: una bajo licencia de American Express y otra en la red Carnet. Las dos tienen el mismo CAT y la misma tasa en cada nivel.
El contrato de adhesión publicado en su sitio identifica al acreditante como «GRIBMA, Sociedad Anónima Promotora de Inversión de Capital Variable», a la que llama «VEXI», y la declara «legalmente constituida» e «inscrita en el Registro Público de Comercio». En ninguna parte del contrato aparece la palabra SOFOM, ni banco, ni sociedad financiera popular. Tampoco menciona a la CNBV.
Qué significa la leyenda de la CNBV en el sitio de Vexi
En el pie de página de vexi.mx se lee que la empresa «es una entidad emisora de Tarjetas de Crédito, participante en la Red de Medios de Disposición» e «inscrita en el Padrón de Entidades Supervisadas por la CNBV». La frase es cierta en lo que dice, pero conviene leerla con la ley al lado.
La Ley para la Transparencia y Ordenamiento de los Servicios Financieros reparte la supervisión en su artículo 2 Bis: a la CNBV le toca vigilar a los «Participantes en Redes» y a PROFECO, a «las demás Entidades Comerciales». Su artículo 3 define al participante en redes como quien presta de manera habitual servicios relacionados con las redes de medios de disposición. Eso es supervisión de la operación con tarjetas, no autorización para captar ahorro ni supervisión de capital como la de un banco.
En la práctica: Vexi no recibe depósitos, así que no hay dinero tuyo que proteger con IPAB ni con Fondo de Protección. Lo que cambia es ante quién reclamas y qué tan vigilada está la empresa. El contrato, de hecho, remite a PROFECO. Si quieres comparar la figura de cada emisor de tarjetas sin historial, la tabla completa está en tarjetas de crédito sin buró en México.
Los niveles de Vexi: cómo funcionan y cuánto cuesta cada uno
Los niveles de Vexi son el centro del producto. No eliges tu nivel: entras en Comienzos y la empresa te sube si pagas puntual y usas la tarjeta. Cada nivel tiene su propio CAT, su propia tasa y sus propios beneficios, y esa es la razón por la que las Vexi opiniones que circulan se contradicen tanto: hablan de productos distintos.
| Nivel | CAT promedio sin IVA | Tasa promedio anual sin IVA | Apertura | Cashback |
|---|---|---|---|---|
| Comienzos | 95.60% | 75.76% | Hasta $490 (pago único) | No |
| Avanzado | 71.40% | 50.34% | De $0 a $350 | 5% / 3% / 1% |
| Campeón (solo por invitación) | 48.20% | 43.38% | No aplica | 5% / 3% / 2% |
Cómo se sube de nivel en Vexi
Vexi publica tres condiciones para ser candidato a un aumento: haber pagado en todos tus cortes desde que pagaste la comisión de apertura o desde tu último incremento, comprar cada mes el monto mínimo que te indica la app y «pagar al menos 2 veces tu pago mínimo cada mes». No hay un plazo fijo entre un aumento y otro, y cumplir las condiciones te hace candidato, no te garantiza el ascenso.
La segunda condición es la que más gente pasa por alto. Para subir no basta con pagar: tienes que usar la tarjeta cada mes por un monto que fija la empresa. Si tu idea era tenerla guardada solo para construir historial, eso no te va a llevar a Avanzado.
La línea de crédito: de $700 a $5,500 para empezar
Según las preguntas frecuentes de Vexi, la línea inicial va «desde $700 MXN hasta $5,500 MXN». El folleto menciona una línea «máxima de hasta $100,000 MXN», sin decir en qué nivel se alcanza. Es una tarjeta para empezar, no para financiar compras grandes.
El CAT de Vexi frente a otras tarjetas sin historial
El CAT de Vexi en el nivel Comienzos, 95.6%, ya es más bajo que el de las otras tarjetas digitales que aprueban sin historial y que revisamos hoy. En Campeón baja a 48.2%, una cifra que se parece más a la de una tarjeta bancaria tradicional que a la de una fintech.
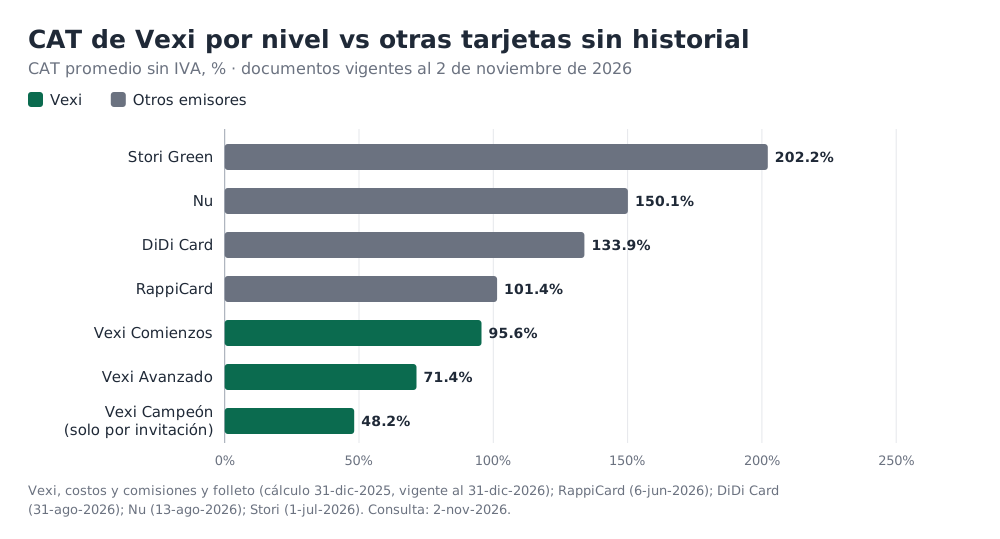
| Tarjeta | CAT sin IVA | Tasa | Cálculo / vigencia | Emisor |
|---|---|---|---|---|
| Vexi Comienzos | 95.6% | 75.76% | 31-dic-2025 / 31-dic-2026 | GRIBMA, S.A.P.I. de C.V. (comercial) |
| RappiCard | 101.4% | 71.77% | 6-jun-2026 / 6-dic-2026 | Banorte (banca múltiple) |
| DiDi Card | 133.9% | 86.83% | 31-ago-2026 / no publicada | Regigold y DiDi Pay (PROFECO) |
| Nu | 150.1% | 94.6% | 13-ago-2026 / errata en la vigencia | Nubank (banca múltiple) |
| Stori Green | 202.2% | 114.6% | 1-jul-2026 / 31-dic-2026 | Stori México (SOFIPO) |
Dos matices antes de quedarte con el número. El primero: el CAT de Vexi se calculó el 31 de diciembre de 2025, y los de sus competidores entre junio y agosto de 2026. Es un documento vigente, pero más viejo. El segundo: el CAT es un promedio que supone que pagas solo el mínimo durante tres años, así que sirve para comparar, no para predecir lo que vas a pagar. Lo explicamos en cómo leer el CAT de una tarjeta de crédito.
Si ya comparaste y Vexi encaja con tu caso —no tienes historial, puedes pagar la apertura y vas a liquidar tu saldo cada mes— puedes revisar los requisitos directamente con el emisor:
Ver requisitos de la tarjeta Vexi
Enlace de afiliado: si te aprueban por este enlace, Pesos Listos puede recibir una comisión sin costo para ti. No cambia los datos de esta reseña. Así ganamos dinero.
Cuánto te cuesta revolver saldo en cada nivel
Si pagas el total antes de la fecha límite, la tasa de interés nunca te toca. Si dejas saldo, sí, y la diferencia entre niveles es grande. Hicimos la cuenta sencilla con la tasa promedio de cada folleto: saldo por tasa anual entre doce, más el IVA de 16% que se cobra sobre los intereses.
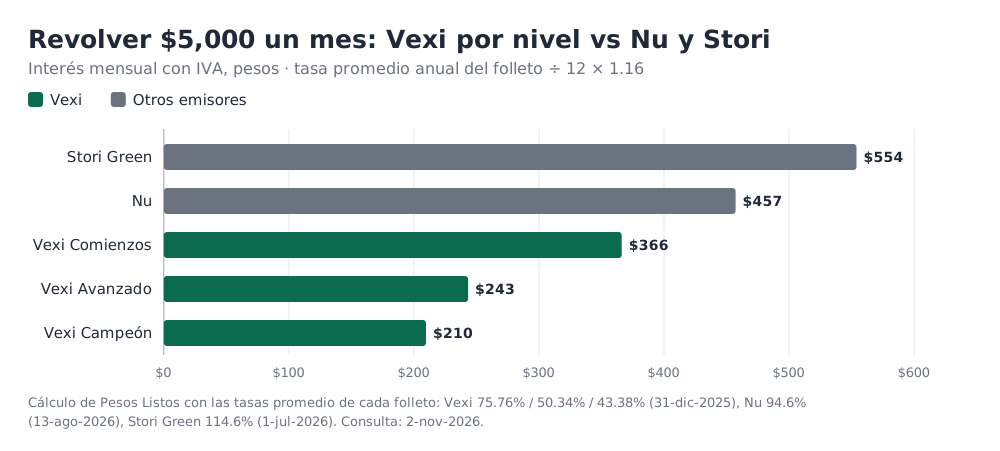
Sobre $5,000 que no pagas, un mes en Comienzos cuesta unos $366 de interés con IVA; en Avanzado, unos $243, y en Campeón, unos $210. En Nu serían unos $457 y en Stori Green, unos $554. Es una estimación con la tasa promedio publicada: la tuya puede ser distinta según tu evaluación, y el cálculo real del emisor usa saldo promedio diario.
Lo que sí muestra la gráfica es la lógica del producto: Vexi castiga menos que sus competidores a quien revuelve, pero en Comienzos sigue siendo crédito caro. Si sabes que vas a cargar saldo de un mes a otro, el problema no es qué tarjeta elegir sino cuánto vas a deber. Para ese caso revisa cómo consolidar deudas de tarjetas.
Las comisiones que sí cobra la tarjeta Vexi
Vexi publica todas sus comisiones con IVA incluido y lo dice de forma expresa: «Estos costos ya incluyen IVA». Es más claro para el usuario, aunque dificulta compararlas con emisores que las publican sin IVA.
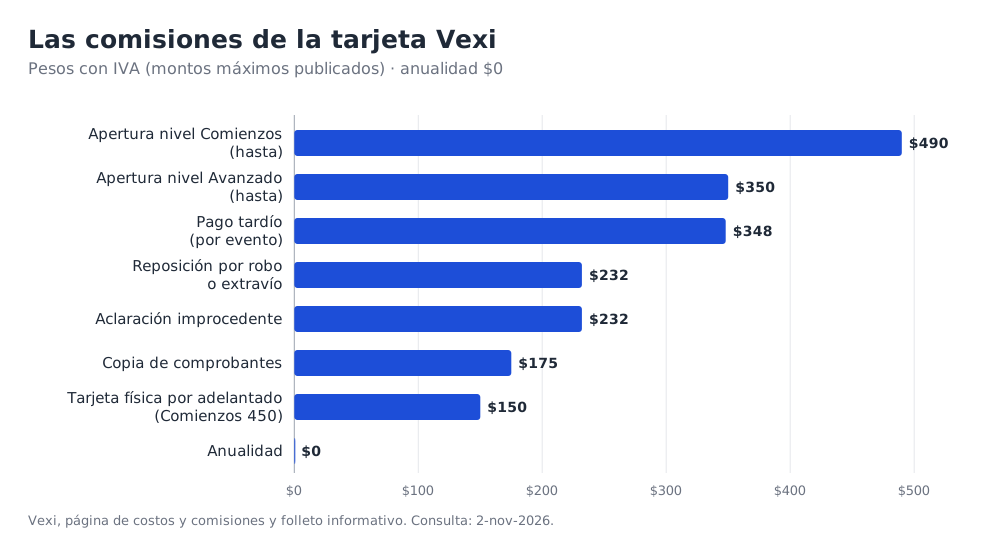
| Concepto | Monto | Nota |
|---|---|---|
| Anualidad | $0 | «De por vida», según el emisor |
| Apertura, Comienzos | Hasta $490 | Depende de la evaluación de tu perfil; 30 días para pagarla |
| Apertura, Avanzado | $0 a $350 | El resumen dice $0-$250 en Carnet y $0-$350 en Amex |
| Pago tardío | $348 | Por evento |
| Reposición por robo o extravío | $232 | — |
| Aclaración improcedente | $232 | — |
| Copia de comprobantes | $175 | — |
| Tarjeta física por adelantado | $150 | Solo en Vexi Comienzos 450 |
| Transferencia STP | $6.96 | Tres gratis al mes; cobra desde la cuarta |
| Pago en OXXO | $15.02 + $17 de OXXO | Mejor pagar por transferencia |
La comisión de apertura frente a una línea pequeña
La apertura es el costo que más pesa al principio. Vexi la cobra una sola vez, pero la cobra cuando tu línea es la más chica que vas a tener. Con una línea de $700, los $490 equivalen al 70% del crédito; con la línea inicial más alta, $5,500, equivalen a cerca de 9%. Antes de aceptar, revisa en la app cuánto te asignaron y cuánto te van a cobrar.
El contrato es claro en lo demás: tienes 30 días naturales desde que activas la cuenta para pagar la apertura, y si no la pagas, la cuenta se cancela. Nu, RappiCard y Klar en su versión convencional no cobran apertura; Stori sí, $500 en varios productos. En ese renglón Vexi no es la excepción, pero tampoco la opción más barata.
Lo que el folleto de Vexi no dice
No encontramos en ningún documento de Vexi una comisión por disposición de efectivo en cajero ni el monto de referencia sobre el que se calculó el CAT. Tampoco publica las comisiones sin IVA. Desde el cuarto mes de atraso, el contrato permite sumar intereses moratorios de hasta 90% de la tasa ordinaria. Si vas a usar la tarjeta para sacar efectivo, pregunta antes por escrito.
El cashback de Vexi: desde qué nivel aplica y cuánto paga
El cashback de Vexi es uno de sus argumentos de venta, pero la página del programa lo dice sin rodeos: «Nuestro Cashback aplica a partir de los niveles Avanzado y Campeón». En Comienzos solo recibes el 3% de las compras de las personas que refieras.
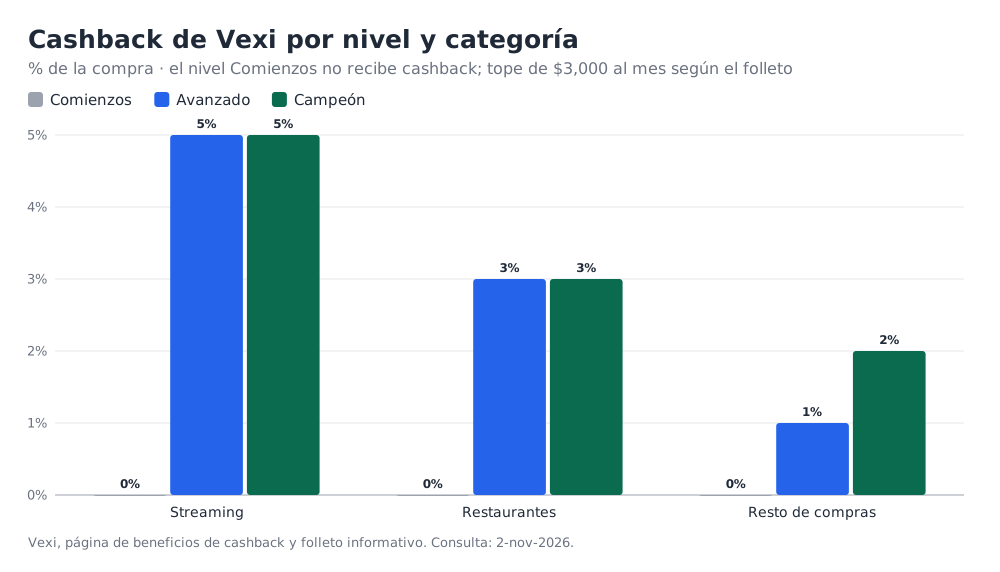
En Avanzado y Campeón pagas 5% de vuelta en plataformas de streaming como Netflix, Disney+, YouTube Premium, Prime y Vix, y 3% en restaurantes como Domino’s, KFC, McDonald’s o Starbucks. En el resto de compras, Campeón recibe 2% y Avanzado 1%. El abono llega cada mes como movimiento en la app, y solo si tu tarjeta está activa y al corriente.
El folleto fija un tope de $3,000 mensuales, pero la página del programa no lo menciona. Tampoco encontramos reglas publicadas de canje ni de caducidad: los términos completos viven en el centro de ayuda de Vexi y no pudimos abrirlos. Si te interesa sobre todo el dinero de vuelta, compara antes con las tarjetas con cashback en México, donde revisamos los topes de cada una.
Requisitos, aprobación y entrega
Para pedirla, Vexi dice que «sólo necesitas: identificación oficial y ser mayor de edad». No pide comprobante de ingresos ni historial. Sí consulta Buró de Crédito y Círculo de Crédito, según sus preguntas frecuentes, «únicamente como diagnóstico», y valida tu credencial para votar con biometría facial ante el INE.
El emisor promete respuesta en tres días hábiles y la tarjeta física en un plazo «no mayor a 15 días hábiles», sin costo de envío publicado. Anuncia un índice de aprobación de 96% sobre el total de solicitudes; es una cifra del propio emisor que no pudimos contrastar con ninguna fuente independiente.
Si es tu primera tarjeta, la decisión completa —con las otras seis opciones del mercado— está en primera tarjeta de crédito en México. Y si te rechazan, la ruta con depósito está en tarjeta garantizada en México.
Vexi opiniones: las 4 desventajas que debes saber antes de pedirla
Las Vexi opiniones de usuarios suelen hablar de la app o de la atención. Las que salen de los documentos son menos emotivas y más útiles. Estas son las cuatro que nosotros pondríamos arriba de la lista.
- El emisor no es una entidad financiera regulada en sentido estricto. GRIBMA es una sociedad mercantil; la CNBV la vigila como participante en redes y PROFECO como comercio. Para una tarjeta sin depósito el riesgo para tu dinero es bajo, pero la supervisión es más ligera que la de un banco.
- Entrar cuesta. Hasta $490 de apertura sobre una línea que puede ser de $700.
- El CAT bajo es el de Campeón, no el tuyo. Empiezas en 95.6%, y Campeón es por invitación. No hay plazo publicado para llegar.
- Los documentos no coinciden del todo. La apertura de Avanzado aparece como $0-$250 y como $0-$350 en la misma página; el tope de cashback está en el folleto y no en la página del programa; el teléfono de aclaraciones del contrato, (55) 5205-6535, no es el del folleto, 55-4161-3617. Ninguna es grave por sí sola, pero juntas piden leer con cuidado.
La parte buena también se sostiene en papel: anualidad $0, el CAT de entrada más bajo de las tarjetas digitales sin historial que revisamos, una ruta clara para bajar de tasa si pagas bien y comisiones publicadas con IVA, sin sorpresas de cálculo.
¿A quién le conviene la tarjeta Vexi y a quién no?
Le conviene a quien no tiene historial, puede pagar la apertura sin apretarse y va a usar la tarjeta cada mes por montos pequeños que liquida completos. Ese perfil construye historial, cumple las condiciones para subir de nivel y nunca paga intereses.
Le conviene también a quien ya revuelve saldo en otra tarjeta digital más cara y quiere una con tasa menor, siempre que llegue a Avanzado o Campeón. Bajar de 94.6% a 43.38% de tasa es una diferencia real.
No le conviene a quien necesita una línea grande desde el primer día, a quien quiere sacar efectivo con la tarjeta o a quien solo busca cashback: en Comienzos no hay. Tampoco a quien prefiere un emisor bancario con supervisión completa; para ese caso, RappiCard (emitida por Banorte) tiene un CAT de 101.4%, cercano al de Comienzos.
Y si lo tuyo es construir historial desde cero, la estrategia completa —más allá de qué plástico elegir— está en cómo construir historial crediticio en México.
¿Te quedó claro qué vas a pagar y cómo subir de nivel? Este es el enlace al emisor:
Enlace de afiliado: si te aprueban por este enlace, Pesos Listos puede recibir una comisión sin costo para ti. Así ganamos dinero.
Preguntas frecuentes
¿Vexi es confiable?
Opera con contrato de adhesión publicado, folleto informativo y costos visibles, y la CNBV la vigila como participante en redes de medios de disposición. No es banco ni SOFIPO, así que no capta ahorro. Como tarjeta para construir historial es una opción formal; como emisor, su supervisión es más ligera que la de un banco.
¿Cuál es el CAT de Vexi en 2026?
95.6% en Comienzos, 71.4% en Avanzado y 48.2% en Campeón, promedio sin IVA, calculado al 31 de diciembre de 2025 y vigente al 31 de diciembre de 2026. Es el mismo en la versión American Express y en la Carnet.
¿Vexi cobra anualidad?
No. La anualidad es de $0. Lo que sí cobra es una comisión de apertura de hasta $490 con IVA en Comienzos, que se paga una vez dentro de los 30 días siguientes a la activación.
¿Cuánto tarda Vexi en subirte de nivel?
No publica un plazo. Te hace candidato si pagas en todos tus cortes, compras cada mes el mínimo que te indica la app y pagas al menos dos veces tu pago mínimo. Campeón es solo por invitación.
¿Vexi revisa Buró de Crédito?
Sí, consulta Buró de Crédito y Círculo de Crédito «únicamente como diagnóstico», según su sitio. No exige historial previo ni comprobante de ingresos, y aprueba con identificación oficial y mayoría de edad.
¿El cashback de Vexi aplica desde el primer mes?
No. Empieza en el nivel Avanzado. En Comienzos solo hay 3% sobre las compras de las personas que refieras.
Cómo verificamos esto
Leímos el 2 de noviembre de 2026 la página de costos y comisiones de Vexi, su folleto informativo, el contrato de adhesión (versión fechada el 6 de abril de 2026 en el nombre del archivo), sus páginas de niveles, cashback, preguntas frecuentes y términos, y la Ley para la Transparencia y Ordenamiento de los Servicios Financieros. Para comparar usamos el folleto de Nu, la página de comisiones de RappiCard, la de DiDi Card y el folleto de crédito de Stori.
Todos los CAT van sin IVA, como lo exige la metodología de Banxico. Los intereses mensuales de las gráficas son un cálculo propio con la tasa promedio publicada; tu tasa puede ser distinta.
Lo que no pudimos verificar: el número de registro del contrato en el RECA de CONDUSEF, que no consta en el contrato ni en el sitio; las cifras de reclamaciones de Vexi ante CONDUSEF; la inscripción de GRIBMA en el padrón de la CNBV, que solo conocemos por la leyenda del sitio; los términos completos del cashback (canje, caducidad y exclusiones); si existe comisión por disposición de efectivo; el monto de referencia del CAT, y la carátula del contrato, que no se publica. Tampoco hay folleto propio para la versión Carnet.
Si alguno de estos datos cambia, actualizamos la reseña con la fecha del documento nuevo. Revisa siempre la fecha de cálculo del CAT antes de contratar; el nuestro es el vigente al día de la consulta.
Este contenido lo revisa el equipo editorial de Pesos Listos antes de publicarse.