Consolidar deudas de tarjeta de crédito con un solo préstamo se vende como una decisión obvia: cambias varias tasas altas por una sola más baja y respiras. Los datos oficiales dicen que sí funciona, pero únicamente con ciertos créditos y bajo condiciones que ningún anuncio menciona.
En Pesos Listos leímos los folletos informativos de siete emisores y los tres Reportes de Indicadores Básicos del Banco de México. La diferencia entre hacerlo bien y hacerlo mal, sobre una deuda de $40,000, son casi $54,000 de intereses.
Lo esencial en 30 segundos
- Quien no liquida el total de su tarjeta paga en México una tasa efectiva promedio de 36.7% anual sin IVA. Un crédito de nómina promedia 27.3% y un préstamo personal, 40.5% (Banxico).
- El CAT de folleto de un crédito personal bancario va de 36.1% a 38.7%. El de una tarjeta de gama masiva, de 89.4% a 202.2%.
- No todo producto llamado «préstamo personal» abarata: el de Stori tiene un CAT de 418.0%, el doble que la peor tarjeta de su propio emisor.
- 52.6% del saldo de quien no paga el total no trae promoción alguna y paga la tasa completa. Ése es el pedazo que una consolidación puede abaratar.
- Pagando solo el mínimo, $40,000 al 36.7% tardan 123 meses y cuestan $66,670 de intereses. El mismo monto a 36 pagos fijos de crédito de nómina: $19,020.
- La ley te permite mudar el crédito de banco y pagarlo por anticipado, pero no prohíbe que te cobren comisión por liquidarlo antes si el crédito no es hipotecario.
Qué significa consolidar deudas y qué no
Consolidar deudas es contratar un crédito nuevo, usarlo para liquidar los saldos viejos y quedarte con un solo pago. El objetivo no es tener menos recibos: es bajar la tasa. Si la tasa no baja, el ejercicio solo cambia de acreedor.
CONDUSEF lo define sin rodeos en su revista Proteja su Dinero: la institución «te ofrece traspasar el saldo de varias tarjetas de crédito a un solo plástico; la clave está en contratar con la institución que te ofrezca mejores condiciones (menor CAT y menor tasa de interés) que el de las otras tarjetas».
Consolidación, reestructura y quita no son lo mismo
Las tres aparecen juntas en los buscadores y tienen consecuencias muy distintas sobre tu historial. Conviene saber cuál estás pidiendo antes de sentarte a negociar.
| Opción | Qué es | Efecto en tu historial, según CONDUSEF |
|---|---|---|
| Consolidación | Un crédito nuevo liquida varias deudas viejas. Queda un solo pago. | Los créditos viejos quedan reportados como pagados. Sin nota negativa por el hecho de consolidar. |
| Reestructura | Acuerdo con el mismo acreedor: más plazo, menor tasa o pagos fijos. | «Puedes mantener una buena calificación», pero deja clave de observación RV. |
| Quita | El acreedor acepta un descuento y das por liquidada la deuda. | «Serás reportado en el Buró de Crédito con una mala nota». Clave LC. |
El matiz importa: CONDUSEF dice que con una reestructura «puedes mantener una buena calificación en tu historial crediticio», mientras que con una quita «serás reportado en el Buró de Crédito con una mala nota». Si tu situación todavía permite consolidar deudas con un crédito nuevo, es la ruta que menos daño hace.
La tasa de interés de tarjeta que de verdad pagas
Aquí empieza el problema de comparar. El Banco de México reporta que la tasa efectiva promedio ponderada de todas las tarjetas fue de 23.0% en diciembre de 2025. Esa cifra es engañosa para quien trae deuda.
Ese 23.0% incluye a los totaleros, que liquidan el total cada mes y por definición no pagan intereses. Si separas a quien sí arrastra saldo, la tasa de interés de tarjeta sube a 36.7%. Y si además quitas las promociones, llega a 51.2%.
Ninguna de las tres cifras es «la» tasa de interés de tarjeta: son promedios ponderados de poblaciones distintas. La única que te describe es la que trae tu propio estado de cuenta.
Por qué el promedio nacional no es tu tasa
La clientela no totalera son 11.0 millones de tarjetas y 371.3 mil millones de pesos de saldo: el 41.3% del número de plásticos y el 62.8% del saldo total. No es una minoría.
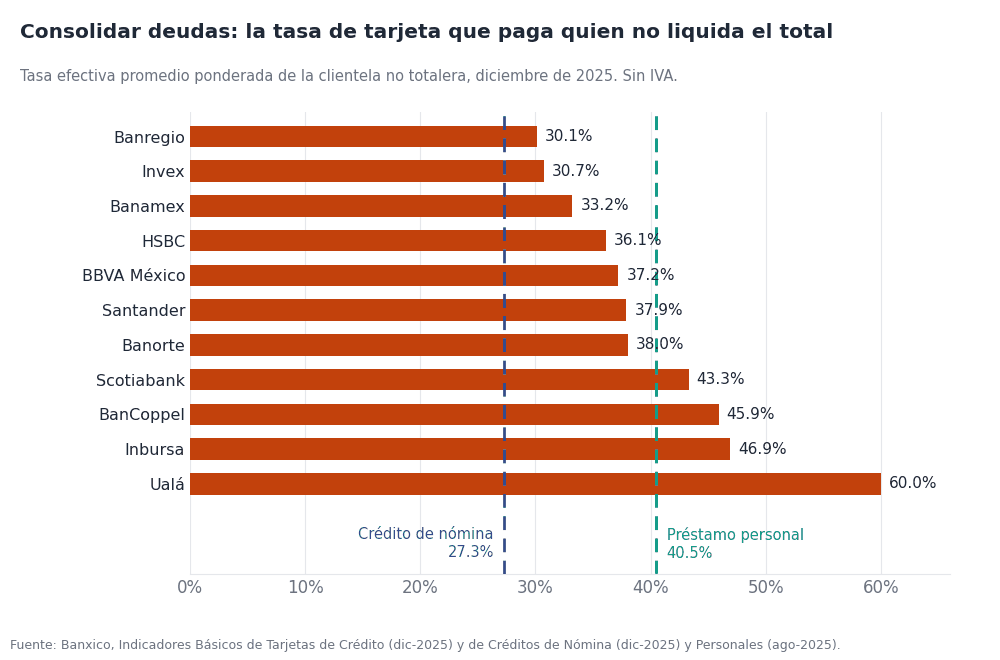
El rango entre instituciones es enorme. En diciembre de 2025 la tasa de interés de tarjeta para clientela no totalera iba de 30.1% en Banregio a 60.0% en Ualá, con Banamex en 33.2%, BBVA en 37.2%, Banorte en 38.0% y BanCoppel en 45.9%.
Compara esas barras contra las dos líneas punteadas. Un crédito de nómina al 27.3% queda por debajo de todas. Un préstamo personal al 40.5% ya no: para siete de los once bancos de la lista, salir de la tarjeta hacia un préstamo personal promedio encarece la deuda.
Cuánto de tu saldo paga tasa completa
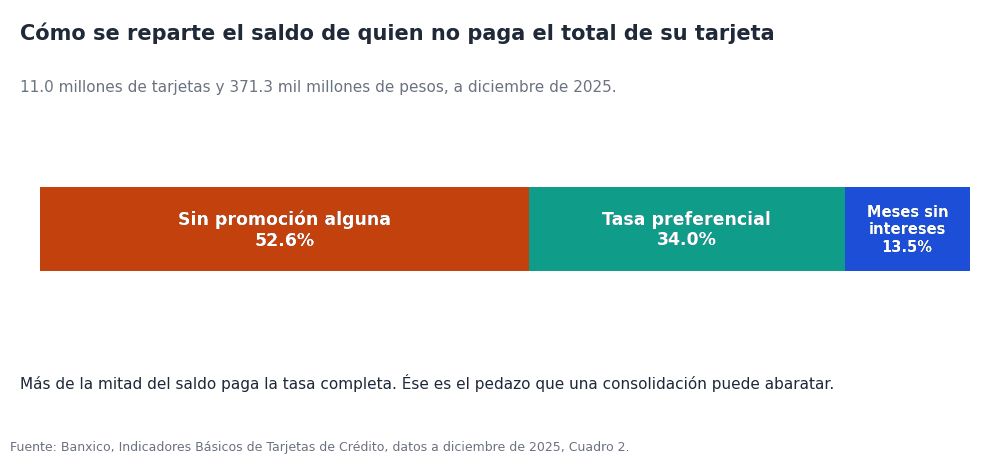
Este dato decide si consolidar deudas te conviene. Banxico desglosa el saldo de la clientela no totalera en tres pedazos: 52.6% sin promoción alguna, 34.0% con tasa preferencial y 13.5% a meses sin intereses.
Solo el primer bloque paga la tasa completa. Si tu deuda está mayoritariamente en promociones, mudarla a un crédito nuevo puede salirte más caro: revisa antes los costos ocultos de los meses sin intereses, porque liquidar una promoción anticipadamente no siempre devuelve dinero.
El pago mínimo es la máquina que alarga la deuda
La razón por la que una deuda de tarjeta parece inmortal está en la fórmula del pago mínimo, que fija el Banco de México en la Circular 34/2010. El pago mínimo no es un invento del banco: es un piso regulatorio.
El numeral 4.1 dice que el pago mínimo «será el monto que resulte mayor» entre dos cantidades: el 1.5% del saldo revolvente sin intereses ni IVA, más los intereses del periodo y su IVA; o el 1.25% del límite de la línea de crédito.
Qué produce esa fórmula en la práctica
Que el pago mínimo apenas cubre los intereses del periodo y una rebanada muy delgada del capital. Con una deuda de $40,000 al 36.7% y sin compras nuevas, liquidarla pagando solo el mínimo toma 123 meses —más de diez años— y cuesta $66,670 de intereses.
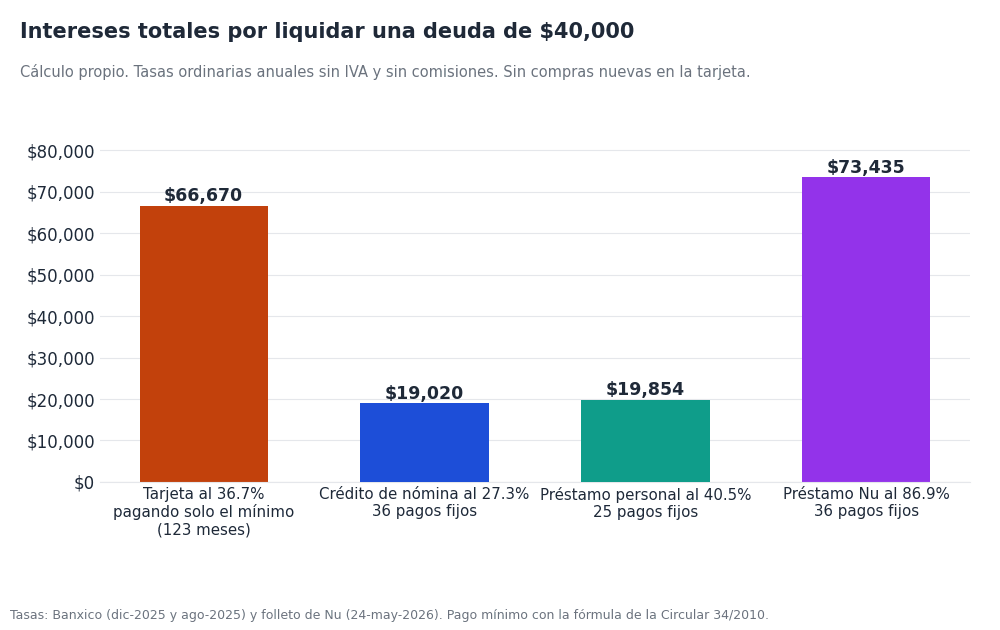
El mismo saldo a 36 pagos fijos de un crédito de nómina al 27.3% cuesta $19,020 de intereses, con mensualidad de $1,639.45. A 25 pagos fijos de un préstamo personal al 40.5%, $19,854, con mensualidad de $2,394.15.
La lección no es que la tasa del préstamo sea mucho mejor —40.5% contra 36.7% es peor—, sino que el plazo definido es lo que ahorra dinero. Un revolvente no tiene fecha de término; un crédito a plazo fijo sí.
El excedente sí va a la tasa más alta
Hay una protección que casi nadie usa. El numeral 4.3 de la misma circular obliga al emisor a aplicar todo lo que pagues por encima del mínimo «en primera instancia, a la amortización del saldo insoluto de la parte revolvente con la tasa más alta».
Es decir: pagar $500 por encima del pago mínimo cada mes es una forma barata de consolidar deudas contigo mismo, sin contratar nada. Si puedes hacerlo, hazlo antes de firmar un crédito nuevo.
Las tres rutas para consolidar, con el CAT de cada una
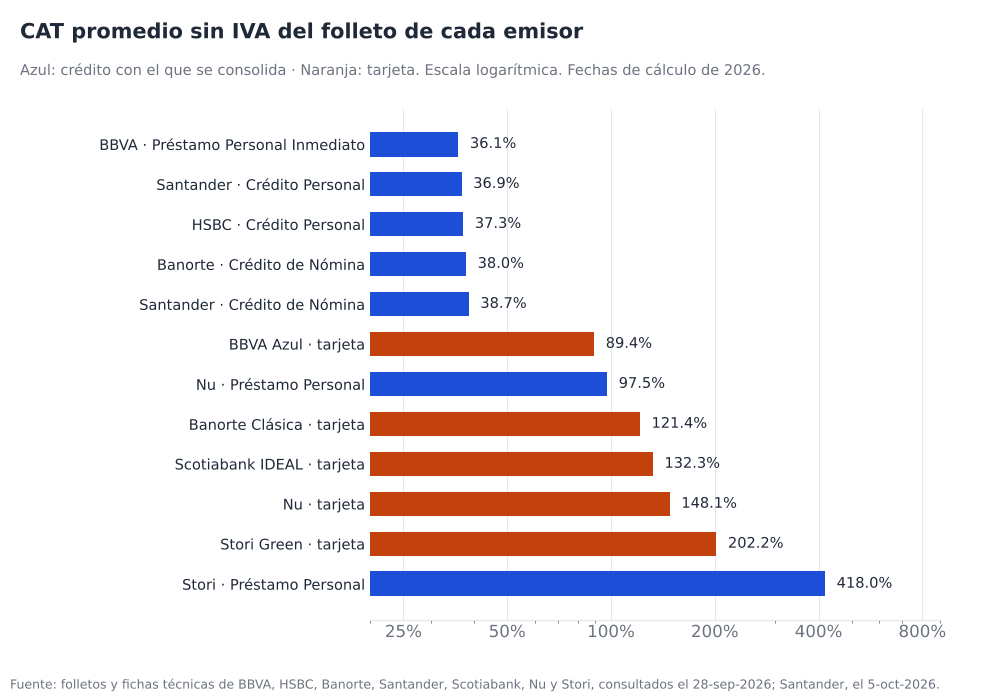
La gráfica ordena, en escala logarítmica, el CAT promedio sin IVA que publica cada emisor en su folleto. En azul, los créditos con los que se consolida; en naranja, las tarjetas de las que se sale.
Ruta 1: el traspaso de saldo dentro del sistema bancario
El traspaso de saldo es el producto diseñado exactamente para esto: el banco nuevo paga tu tarjeta vieja y te cobra una tasa preferente durante un plazo pactado. Es la ruta más barata en papel y la más opaca en documentación.
Un traspaso de saldo no es un crédito en efectivo: el dinero nunca pasa por tus manos, va directo a liquidar el plástico anterior. Eso lo hace difícil de desviar, que es justo su virtud.
| Producto | Emisor | CAT sin IVA | Tasa | Comisión | Vigencia declarada |
|---|---|---|---|---|---|
| Tráete tu deuda y ahorra | HSBC | 25.5% a 35.7% | 22.90% a 35.90% fija | Sin comisión por la transferencia | 31-dic-2026 (renovada; cálculo 1-nov-2026) |
| Transfiere tu Deuda | Banamex | 83.5% | 61.57% | Sin comisión por transferencia | Campo en blanco |
| Ya Bájale | Banorte | No publica | 17.99% + IVA (sitio) | 0% (sitio) contra 6.50% por evento (anexo de comisiones, vigente al 19-feb-2027) | No declarada |
| Efectivo Inmediato | BBVA | No publica | No publica | No publica | «El mes en curso» |
| Transferencia de saldo | BBVA | El de la tarjeta (Azul, 89.4%) | TIIEF + 52 puntos | 7.0% del monto + IVA | 9-ene-2027 |
El hallazgo incómodo está en Banorte. Su página promocional de «Ya Bájale» anuncia «0% de comisión por traspaso», mientras el anexo de comisiones vigente de sus tarjetas de crédito —el documento contractual, calculado el 19 de agosto de 2026 y vigente al 19 de febrero de 2027— enlista una comisión de «Disposición del Crédito para transferencia de saldo» de 6.50% por evento.
Los dos documentos del traspaso de saldo son del mismo emisor y se contradicen. Lo más probable es que el 0% sea una promoción temporal que el anexo no recoge, pero Banorte no publica términos y condiciones que lo aclaren. Ante la duda, manda el folleto: pregunta por escrito antes de firmar.
Tres de los cuatro bancos más grandes de México no permiten comparar su producto de traspaso con el CAT en la mano. BBVA no publica CAT, tasa ni comisión de «Efectivo Inmediato». Banorte no publica CAT de «Ya Bájale». Banamex deja los campos de CAT, fecha de cálculo y vigencia literalmente en blanco en su página de «Transfiere tu Deuda».
Ruta 2: el crédito de nómina, el más barato documentado
Si tu sueldo se deposita en un banco, el crédito de nómina es la opción con la tasa promedio más baja del mercado formal: 27.3% anual en 2025, contra 40.5% del préstamo personal. Banxico documenta un monto promedio de 91.4 mil pesos y un plazo promedio de 49 meses.
Las tasas más bajas por institución en créditos de nómina otorgados en 2025 fueron BanCoppel con 22.3%, BBVA México con 24.6% y Afirme con 24.8%. Las más altas, Banco Azteca con 36.2% y Bajío con 35.4%.
El costo se esconde en la comisión. El folleto de Santander declara una comisión por disposición de 12.00% + IVA en su crédito de nómina contra 1.75% + IVA en el personal, y por eso su CAT de nómina (38.7%) sale más alto que el de personal (36.9%), al revés de lo que dicta la intuición.
Ruta 3: el préstamo personal
Es la ruta abierta a quien no tiene nómina domiciliada. Funciona, pero el margen es estrecho: el préstamo personal promedio del sistema está en 40.5% y la tarjeta no totalera en 36.7%. Consolidar deudas por esta vía solo tiene sentido si tu tasa concreta baja.
Los CAT de folleto vigentes hoy son BBVA Préstamo Personal Inmediato 36.1%, Santander Crédito Personal 36.9%, HSBC Crédito Personal 37.3% y Banorte Crédito de Nómina 38.0%. El tamaño también manda: Banxico reporta 57.8% de tasa promedio en préstamos de hasta $5,000 y 33.3% en los de más de $30,000.
Si estás decidiendo entre un préstamo y seguir usando el plástico, la comparación completa está en préstamo personal o tarjeta de crédito: cuál sale más caro.
La trampa: préstamos que cuestan más que la tarjeta
Aquí es donde consolidar deudas destruye dinero. La palabra «préstamo personal» no garantiza nada: describe una forma jurídica, no un precio.
| Producto | Figura del emisor | CAT sin IVA | Fecha de cálculo | ¿Sirve para consolidar? |
|---|---|---|---|---|
| BBVA Préstamo Personal Inmediato | Banca múltiple | 36.1% | 10-jul-2026 | Sí, es el más barato documentado |
| Santander Crédito Personal | Banca múltiple | 36.9% | 31-ago-2026 | Sí; vigencia al 28-feb-2027 |
| HSBC Crédito Personal | Banca múltiple | 37.3% | 30-jun-2026 | Sí |
| Banorte Crédito de Nómina | Banca múltiple | 38.0% | 30-jun-2026 | Sí |
| Santander Crédito de Nómina | Banca múltiple | 38.7% | 31-ago-2026 | Marginal: ya está por encima del 36.7% de la tarjeta |
| Nu Préstamo Personal | SOFIPO | 97.5% | 24-may-2026 | Solo contra tarjetas muy caras; cuesta 2.5 veces un crédito bancario |
| Stori Préstamo Personal | SOFIPO | 418.0% | 1-jul-2026 | No. Es el doble que la peor tarjeta de su propio emisor |
El caso de Stori es el más claro: su préstamo personal tiene un CAT de 418.0% y su peor tarjeta, 202.2%. Consolidar una tarjeta Stori con un préstamo Stori duplica el costo. El de Nu, con CAT de 97.5%, sí baja frente a la tarjeta Nu de 150.1% (CAT de su folleto nuevo, calculado el 13 de agosto de 2026), pero sigue costando dos veces y media lo que un crédito bancario.
La regla práctica cabe en una línea: si el CAT del crédito nuevo no es claramente menor que el de la deuda que vas a liquidar, no consolides. Si nunca has leído un CAT, empieza por cómo leer el CAT de una tarjeta de crédito. Y si el crédito viene de una app, revisa antes cuánto cuestan de verdad los préstamos en línea en México.
El ángulo fiscal: el IVA que el CAT no te muestra
Este punto casi nunca aparece y cambia la cuenta. Todos los CAT que has leído arriba están expresados sin IVA, porque así lo manda la metodología de Banxico de la Circular 21/2009. No existe el «CAT con IVA».
Pero los intereses de un crédito al consumo sí causan IVA. El artículo 15, fracción X, inciso b) de la Ley del Impuesto al Valor Agregado exceptúa de la exención los créditos «otorgados a personas físicas que no desarrollen actividades empresariales» y, en su tercer párrafo, los otorgados «a través de tarjetas de crédito».
Traducción: tanto la tarjeta como el préstamo personal te cobran 16% de IVA sobre los intereses. La comparación entre productos sigue siendo válida —a los dos les aplica—, pero el costo absoluto que vas a pagar es mayor que el que sugiere el CAT. El artículo 18-A de la misma ley aclara además que las comisiones, incluida la de disposición de efectivo, no forman parte de los intereses para este cálculo.
Y una advertencia fiscal en sentido contrario: los intereses de un crédito para pagar tarjetas no son deducibles. El artículo 151, fracción IV de la Ley del Impuesto sobre la Renta solo admite los intereses reales de créditos hipotecarios destinados a la adquisición de casa habitación, hasta 750,000 UDIS. La lista completa está en las deducciones personales de 2026 y sus topes.
Cinco derechos que tienes al consolidar deudas
La ley mexicana es más generosa de lo que los bancos publicitan. Estos cinco están en texto vigente y son exigibles.
| Derecho | Dónde está | Qué dice |
|---|---|---|
| Mudar el crédito a otro banco | LTOSF, art. 10 Bis 1 | El banco nuevo puede encargarse de dar por terminado el crédito viejo. |
| Que nadie te cobre por recibir el pago de otro banco | LTOSF, art. 4 Bis | Prohíbe comisiones que «inhiban la movilidad o migración de los Clientes». |
| Pagar por anticipado | Circular 16/2007, num. 2.1 | Obligación de aceptar pagos anticipados en créditos menores a 900,000 UDIS. |
| Cancelar gratis las tarjetas liquidadas | Circular 22/2010, num. 4 inciso b) | Prohibida la comisión por cancelar tarjetas o rescindir el contrato. |
| Que el excedente ataque la tasa más alta | Circular 34/2010, num. 4.3 | Lo que pagues sobre el mínimo va primero al saldo con la tasa más alta. |
El más útil es el artículo 10 Bis 1 de la Ley para la Transparencia y Ordenamiento de los Servicios Financieros: «En caso de que un crédito al consumo se pague mediante la contratación de uno nuevo con otra Entidad, los Clientes podrán convenir con esta última que realice los trámites necesarios para dar por terminado dicho crédito ante la Entidad original».
El que más conviene conocer antes de firmar es el que no existe: no hay prohibición general de cobrar comisión por pago anticipado. El numeral 4 de la Circular 22/2010 de Banxico la prohíbe únicamente en créditos con garantía hipotecaria para vivienda. En un crédito personal o de nómina, la comisión por liquidación anticipada es legal si está pactada.
Qué le pasa a tu historial crediticio
Consolidar deudas con un crédito nuevo que liquida los viejos deja los créditos anteriores como pagados. Eso no borra nada: la Ley para Regular las Sociedades de Información Crediticia manda conservar el historial «al menos durante un plazo de setenta y dos meses».
Una reestructura sí deja marca. Buró de Crédito publica claves de observación específicas: RV es «cuenta en reestructura por petición del cliente» y LC, «convenio de finiquito o pago menor acordado con el consumidor». La segunda es la que pesa.
Y un detalle que casi ningún sitio trae bien: en un crédito con convenio de finiquito, los 72 meses se cuentan desde que se incorporó el primer incumplimiento, no desde la fecha del convenio. Si quieres entender qué se ve y qué no, aquí está la guía de qué hacer si estás en buró de crédito.
CONDUSEF añade una advertencia que vale repetir: «en México no existe esta figura legal» de las llamadas reparadoras de crédito, que ofrecen borrarte del buró. No están reguladas ni supervisadas.
Cuándo consolidar deudas sí conviene
Resumido en seis condiciones, todas verificables antes de firmar:
- El CAT del crédito nuevo es menor que la tasa que pagas hoy, comparando documento contra documento.
- El plazo es fijo y lo puedes sostener. Alargar el plazo baja la mensualidad y sube el costo total.
- Sabes cuánto cobra por comisión de apertura: va de $0 en Nu a 12.00% + IVA en el crédito de nómina de Santander.
- Sabes si hay comisión por liquidación anticipada, porque la ley no la prohíbe fuera de los hipotecarios.
- Cancelas las tarjetas que liquidaste, o al menos no vuelves a usarlas. Cancelarlas es gratis por ley.
- Tu saldo paga tasa completa y no está en promociones que perderías al liquidar.
Si fallan la segunda o la quinta, consolidar deudas termina en el peor escenario posible: el préstamo nuevo y las tarjetas otra vez con saldo.
Preguntas frecuentes
¿Consolidar deudas afecta mi buró de crédito?
Contratar un crédito nuevo y liquidar los viejos no genera una nota negativa: los créditos quedan reportados como pagados. Lo que sí deja clave de observación es una reestructura (RV) o un convenio de finiquito con pago menor (LC).
¿Puedo liquidar antes el crédito con el que consolidé?
Sí. El numeral 2.1 de la Circular 16/2007 de Banxico obliga a aceptar pagos anticipados en créditos menores a 900,000 UDIS, con tres condiciones: que lo solicites, que estés al corriente y que el importe sea igual o mayor al pago del periodo. Otra cosa es que te cobren comisión por hacerlo, lo cual es legal.
¿Me pueden cobrar por cancelar las tarjetas que liquidé?
No. El numeral 4, inciso b) de la Circular 22/2010 prohíbe cobrar comisión «por la cancelación de una o varias tarjetas de crédito» ni por la rescisión del contrato.
¿El banco nuevo puede cobrarme por pagarle al banco viejo?
No. El artículo 4 Bis de la LTOSF prohíbe expresamente las comisiones «por la recepción de pagos de Clientes o Usuarios de créditos otorgados por otras Entidades Financieras» y las que «inhiban la movilidad o migración de los Clientes».
¿Conviene consolidar si solo debo en meses sin intereses?
Casi nunca. El saldo a meses sin intereses no genera intereses ordinarios; cambiarlo por un crédito con tasa lo encarece. Los 13.5% del saldo de la clientela no totalera que están a MSI son, precisamente, la parte que no hay que mover.
¿Y si ya no puedo pagar nada?
Entonces la vía no es consolidar deudas sino negociar. CONDUSEF indica contactar a la Unidad de Atención Especializada (UNE) de tu institución, que analizará el caso y hará una propuesta. En una quita, exige la carta convenio: «Si la institución no te entrega dicha carta, no realices ningún pago».
Cómo verificamos esto
Todas las cifras de este artículo salen de fuente primaria, consultada el 28 de septiembre de 2026, y cada una lleva su fecha de cálculo. Los CAT de Santander y la vigencia de la promoción de HSBC se actualizaron con los documentos revisados el 5 de octubre de 2026. Las tasas de Banxico son anuales ordinarias sin IVA; los CAT, promedio sin IVA del folleto de cada emisor.
- Banco de México, Indicadores Básicos de Tarjetas de Crédito, datos a diciembre de 2025.
- Banco de México, Indicadores Básicos de Créditos de Nómina, datos a diciembre de 2025, e Indicadores Básicos de Créditos Personales, datos a agosto de 2025.
- Banco de México, Circular 34/2010 (pago mínimo), Circular 16/2007 (pagos anticipados) y Circular 22/2010 (comisiones prohibidas).
- Cámara de Diputados, Ley para la Transparencia y Ordenamiento de los Servicios Financieros (última reforma DOF 14-11-2025) y Ley para Regular las Sociedades de Información Crediticia (última reforma DOF 24-01-2024).
- CONDUSEF, «Opciones para liquidar tu deuda», revista Proteja su Dinero.
- Folletos informativos y fichas técnicas de BBVA, HSBC, Banorte, Santander, Scotiabank, Nu y Stori, en los sitios oficiales de cada emisor.
Huecos que declaramos. No pudimos verificar el CAT de los productos de traspaso de saldo de BBVA («Efectivo Inmediato») ni de Banorte («Ya Bájale»): ninguno de los dos lo publica. Banamex tampoco publica CAT numérico de su crédito personal ni de su tarjeta Clásica —los campos de CAT, fecha de cálculo y vigencia aparecen vacíos— y sus PDF están bloqueados a la lectura automatizada.
El CAT del crédito personal de Banorte está vencido desde el 28 de mayo de 2026 y no hay anexo nuevo. El programa «Tráete tu deuda y ahorra» de HSBC, el traspaso de saldo más barato documentado, con tasa fija desde 22.90% (hoy solo en HSBC AIR), declaraba vigencia al 31 de agosto de 2026; al 5 de octubre ya la había renovado al 31 de octubre de 2026, y el 1 de noviembre la renovó otra vez, con las mismas tasas y CAT, hasta el 31 de diciembre de 2026. No localizamos número de registro RECA en ningún documento consultado.
Una actualización: Santander renovó su folleto. Los CAT de 38.8% y 41.8%, calculados al 31 de marzo de 2026, vencieron el 30 de septiembre. Los vigentes son 36.9% en crédito personal y 38.7% en crédito de nómina, calculados al 31 de agosto de 2026 con vigencia al 28 de febrero de 2027. Este artículo ya usa las cifras nuevas.
Los cálculos de intereses son propios, con tasa fija, amortización a pagos iguales, sin comisiones y sin IVA, sobre las tasas oficiales citadas; el escenario de pago mínimo usa la fórmula del numeral 4.1 de la Circular 34/2010 con una línea de crédito supuesta de $40,000 y sin compras nuevas. No son cotizaciones: sirven para comparar órdenes de magnitud, no para predecir tu mensualidad.
Este contenido lo revisa el equipo editorial de Pesos Listos antes de publicarse.