Klar vs Stori es hoy la comparación más buscada entre dos SOFIPOs mexicanas, y también una de las más fáciles de resolver mal. Las dos son de Nivel I, las dos tienen casi el mismo tamaño en los libros de la CNBV, las dos anuncian un «15%» en su portada, y las dos publican documentos oficiales que se contradicen entre sí. Este artículo compara lo que dicen sus folletos, sus contratos y el boletín estadístico de la CNBV, no lo que dicen sus anuncios.
Klar vs Stori: lo esencial en 30 segundos
- El «15%» de Klar y el «15%» de Stori no son la misma cifra: el de Klar es tasa anual fija de su Fondo de Rendimientos; el de Stori es la GAT nominal de un plazo de 60 días cuya tasa bruta es 14.14%.
- La cuenta a la vista de Stori paga 0.00%. Lo dice su propio folleto informativo. El rendimiento solo corre sobre el saldo que muevas a «Stori Apartados», al 7.00%.
- La cuenta a la vista básica de Klar tiene GAT real de −1.04%: pierde contra la inflación.
- En plazo fijo, Klar Plus gana en casi todos los plazos (8.10% a 8.50%). Stori solo lo supera en 60, 90 y 180 días.
- Tarjetas: el CAT de la tarjeta Klar Convencional es 187.0% y el de la Stori Green es 202.2%, ambos sin IVA. Klar Platino baja a 85.0%, pero cuesta $1 500 + IVA al año.
- Préstamo personal: Klar 83.2% de CAT contra 418.0% de Stori. Ahí no hay comparación posible.
- Solvencia: Klar 143% de NICAP, Stori 136%; el mínimo regulatorio es 131%. Morosidad: Klar 8.20%, Stori 12.63%, sector 9.90%.
- A las dos las cubre el Fondo de Protección hasta $220 755.60 por persona, no el IPAB.
- Klar tiene cuatro documentos vencidos todavía en línea, uno de ellos servido a su propia app.
Qué son Klar y Stori, y quién responde por tu dinero
Cualquier comparación seria de Klar vs Stori empieza por ahí: antes de mirar una sola tasa hay que saber qué entidad firma el contrato. En ambos casos la respuesta es mejor de lo que era hace dos años, y conviene entender por qué.
Klar Technologies: una sola entidad regulada
La sociedad que capta el ahorro se llama Klar Technologies, S.A. de C.V., S.F.P. Antes se llamaba Servicios Financieros Alternativos, S.A. de C.V., S.F.P. —SEFIA—, autorizada como sociedad financiera popular desde el 3 de octubre de 2006. El cambio de denominación lo aprobó la CNBV mediante el oficio 311-40803/2024 del 2 de abril de 2024, que también la clasificó en Nivel de Operación I.
La misma entidad emite la tarjeta y el crédito personal. Eso simplifica las cosas: no hay una SOFOM aparte prestándote con reglas distintas. Klar comunicó en diciembre de 2024 que inició el proceso para obtener una licencia bancaria ante la CNBV; a la fecha de este artículo no localizamos una resolución publicada.
Stori México: la SOFOM que dejó de serlo
La sociedad se llama Stori México, S.A. de C.V., Sociedad Financiera Popular. Antes fue Savvi Financieros y, antes de eso, Mascaja. El cambio de denominación viene del oficio 311-58588/2024 del 28 de octubre de 2024. En octubre de 2025 hubo cambio de control —oficio 311-68/2025—, con Powerup Latam Holdings como accionista mayoritario al 95.66%. También es Nivel I.
El punto relevante para el usuario es que Stori dejó de operar como SOFOM E.N.R., que es una figura no regulada, y hoy tanto el ahorro como la tarjeta y el préstamo salen de la misma sociedad financiera popular supervisada por la CNBV. Lo analizamos con más detalle en nuestra reseña de la tarjeta Stori.
Las dos están en la lista del Fondo, y las dos tienen el mismo tope
Klar Technologies y Stori México aparecen en la lista de sociedades participantes en el Fondo de Protección que se publicó en el Diario Oficial de la Federación el 6 de agosto de 2026. El artículo 105 de la Ley de Ahorro y Crédito Popular fija la cobertura en 25 000 UDIS por persona y por sociedad: con la UDI del 28 de septiembre de 2026, de 8.830224 pesos, son $220 755.60.
Ni una ni otra está cubierta por el IPAB. Si tu saldo total supera esa cifra, repartirlo entre las dos te deja cubierto en ambas. El funcionamiento completo de esa garantía está en nuestra guía de SOFIPOs en México, y el caso práctico de una revocación real, en qué pasa cuando quiebra una SOFIPO.
Ahorro: el rendimiento de Klar contra el de Stori
El rendimiento de Klar y el de Stori son la parte que decide la elección para la mayoría de la gente, y donde más se equivoca quien compara portadas.
La cuenta a la vista: 0.00% en Stori
El folleto informativo de depósitos de Stori, con cálculo del 1 de septiembre de 2026, declara para Stori Cuenta Más, Cuenta Más Nivel 2 y Cuenta Más Sin Límites una tasa anual de 0.00%, GAT nominal de 0.00% y GAT real de 0.00%. El rendimiento existe únicamente «sobre el saldo apartado en Stori Apartados», al 7.00% anual fijo, con GAT nominal de 7.25% y GAT real de 3.00%.
Es un dato importante y poco conocido: el dinero que dejas en la cuenta principal de Stori no genera nada. Tienes que moverlo tú a un apartado.
Klar sí paga en la cuenta a la vista, pero poco: 3.00% en el nivel Light y 5.00% en Plus, con GAT real de −1.04% y 0.96% respectivamente. El signo negativo no es un error: con la inflación anual de 3.26% que reportó el INEGI para agosto de 2026, ese saldo pierde poder de compra.
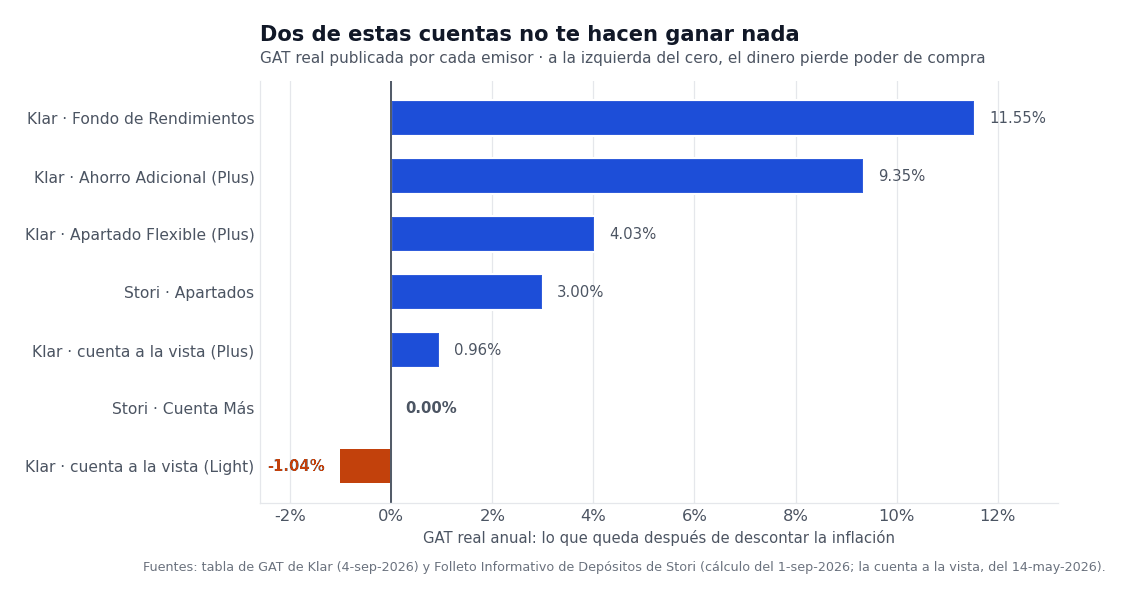
Lo que sube de verdad el rendimiento de Klar son sus productos intermedios, que no existen en Stori con ese formato: el Apartado Flexible paga 6.00% (Light) u 8.00% (Plus); el Ahorro Adicional, 10.00% o 13.00%; y el Fondo de Rendimientos, 15.00% para ambos niveles, con GAT nominal de 16.16% y GAT real de 11.55%. Todos son de disponibilidad inmediata.
Stori Inversión: el gancho de 60 días
En plazo fijo la comparación se invierte según el plazo. Esto es lo que publica cada una hoy:
| Plazo | Klar (Light) | Klar Plus | Stori Inversión | Quién gana |
|---|---|---|---|---|
| 7 días | 6.10% | 8.10% | no ofrece | Klar |
| 30 días | 6.20% | 8.20% | 6.83% | Klar Plus |
| 60 días | no ofrece | no ofrece | 14.14% | Stori |
| 90 días | 6.30% | 8.30% | 10.57% | Stori |
| 180 días | 6.40% | 8.40% | 9.76% | Stori |
| 360–365 días | 6.50% | 8.50% | 8.25% | Klar Plus |
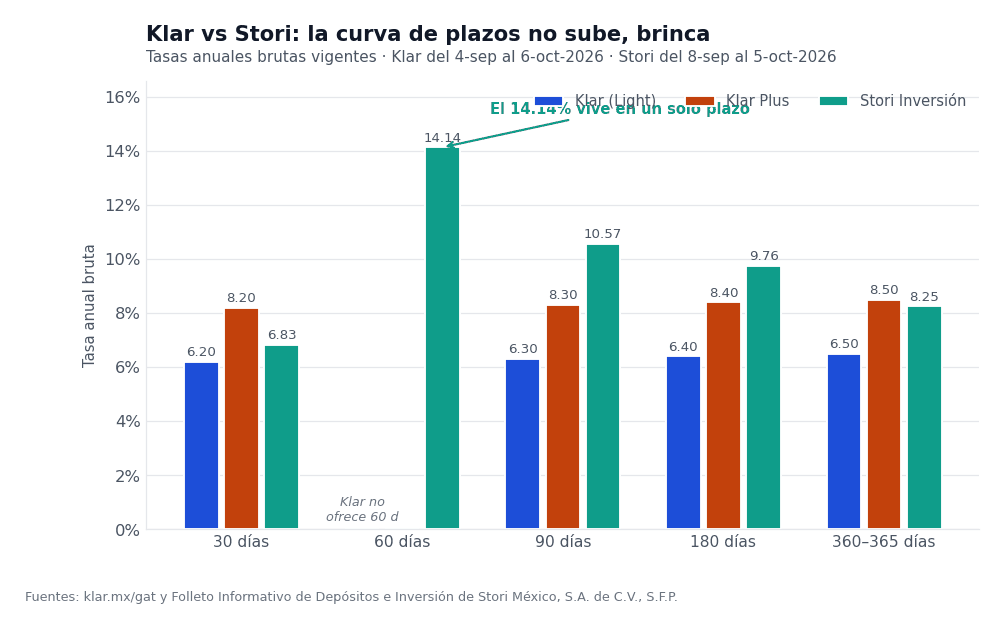
La curva de Stori Inversión no sube con el plazo: brinca. Paga 6.83% a 30 días, casi el doble a 60 días, y luego va bajando hasta 8.25% a 360 días. Una curva así no responde a la lógica de plazos; responde a una promoción colocada en un punto concreto. No tiene nada de ilegal y está publicado en el folleto, pero significa que quien entra por el 14.14% y luego renueva a otro plazo va a ver un número muy distinto.
Del lado de Klar, el detalle está en el nivel. Las tasas Plus —dos puntos porcentuales por encima de las Light en todos los plazos— dependen de tener el nivel Plus. Sin él, Klar queda por debajo de Stori en casi toda la tabla. Desglosamos el producto de ahorro de cada una en Klar SOFIPO: reseña honesta y en cuánto rinde de verdad Stori Inversión+.
Tasa bruta, GAT nominal y GAT real: no compares peras con manzanas
Esta es la confusión que más dinero cuesta en la comparación Klar vs Stori, y vale la pena dejarla clara:
- Tasa bruta es el interés anual antes de todo.
- GAT nominal incorpora la capitalización y las comisiones. Siempre es igual o mayor que la tasa bruta.
- GAT real descuenta la inflación. Es lo único que dice si tu dinero crece.
El «15%» que Klar pone en su portada es tasa bruta y corresponde a una GAT nominal de 16.16%. El «15%» que aparece en la comunicación de Stori es la GAT nominal del plazo de 60 días, cuya tasa bruta es 14.14%. Puestos uno junto al otro parecen iguales; son cifras de naturaleza distinta. Las dos empresas publican las tres cifras correctamente separadas en sus folletos —eso hay que reconocérselo—, pero el resumen comercial las aplana.
Liquidez y comisiones
Ninguna de las dos cobra comisión por abrir, mantener, transferir o retirar de sus cuentas de ahorro. Klar declara «No aplica» en todas las comisiones de captación; Stori dice que «no aplican costos de contratación y accesorios» y solo cobra $300 + IVA por aclaración improcedente y $150 + IVA por reposición de plástico. En eso empatan.
La diferencia real está en el plazo fijo. El contrato de Klar establece que el cliente podrá retirar los recursos «únicamente en la Fecha de Terminación». El contrato de Stori no prevé el retiro anticipado ni fija penalización alguna, lo que en la práctica significa lo mismo. En ninguna de las dos puedes sacar el dinero antes del vencimiento. Si esa rigidez te incomoda, la comparación con instrumentos que sí tienen mercado secundario está en CETES vs SOFIPO vs pagaré bancario.
El CAT de la tarjeta Klar frente al de Stori
El otro frente de la comparación Klar vs Stori son las tarjetas. Las dos empresas las venden a un público parecido: gente sin historial o con historial dañado. Y las dos cobran lo que se cobra en ese segmento, que es mucho.
| Tarjeta | CAT sin IVA | Tasa anual | Anualidad | Línea de crédito |
|---|---|---|---|---|
| Klar Empresarial | 28.2% | 27.90% | $2 500 + IVA | — |
| Klar Platino | 85.0% | 62.10% | $1 500 + IVA | — |
| Stori Black | 180.8% | 107.8% | $0 | $15 000 – $40 000 |
| Stori Green Clásica | 186.2% | 109.9% | $0 | $2 000 – $23 000 |
| Klar Convencional | 187.0% | 123.10% | Sin anualidad | — |
| Stori Green Nivel 2 | 192.2% | 111.2% | $0 | hasta $250 000 |
| Stori Shein | 201.4% | 114.1% | $0 | $500 – $5 000 |
| Stori Green | 202.2% | 114.6% | $0 | $500 – $23 000 |
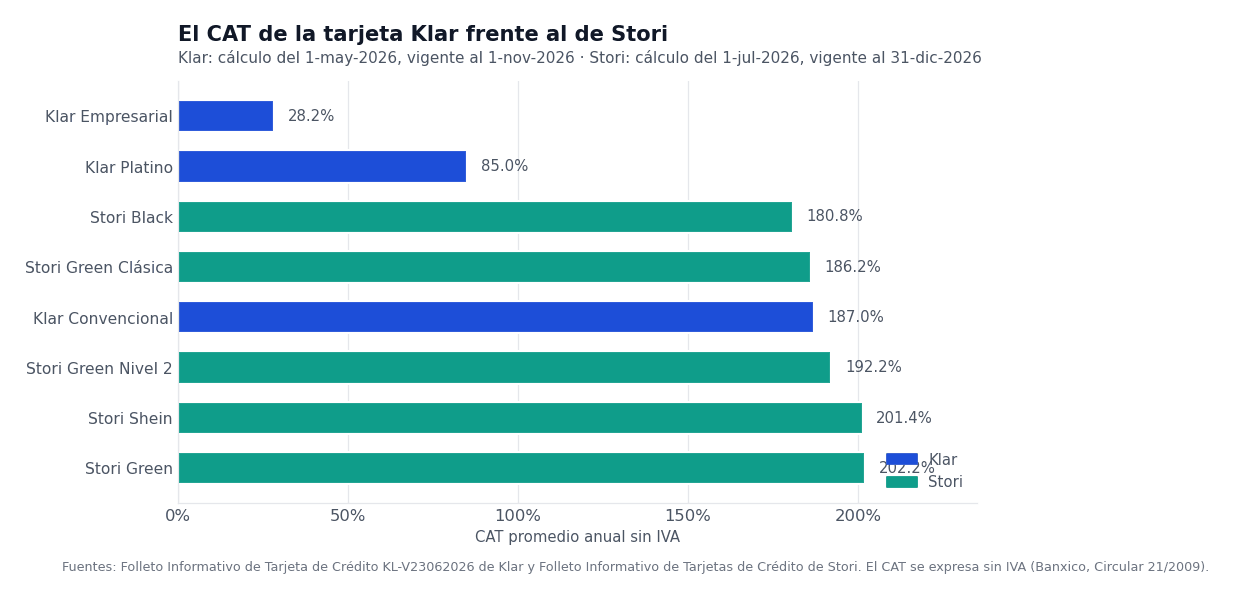
Los CAT de Klar se calcularon el 1 de mayo de 2026 y están vigentes al 1 de noviembre de 2026. Los de Stori se calcularon el 1 de julio de 2026 y rigen hasta el 31 de diciembre, salvo la Green Nivel 2, calculada el 31 de julio y vigente del 1 de septiembre de 2026 al 28 de febrero de 2027. Todos son sin IVA, como manda la metodología de Banxico en la Circular 21/2009: no existe un «CAT con IVA». Si el concepto te suena borroso, lo explicamos paso a paso en cómo leer el CAT de una tarjeta.
La lectura honesta: en el producto que la mayoría contrata, Klar Convencional (187.0%) sale más barata que la Stori Green (202.2%), pero la diferencia de quince puntos de CAT es marginal cuando los dos números están por arriba del 180%. La verdadera diferencia está en Klar Platino, con 85.0%, que es menos de la mitad; a cambio cobra $1 500 + IVA de anualidad, mientras todas las Stori son sin anualidad. Con un saldo revolvente pequeño, la anualidad se come el ahorro; con uno grande, no.
Comisiones que conviene mirar
- Disposición de efectivo: Klar cobra 10% + IVA; Stori, 10% del monto en cajeros de otras entidades y en el extranjero. Prácticamente igual, y caro en las dos.
- Pago tardío: $300 + IVA en Klar; $300 + IVA en Stori. Empate.
- Cobranza: Klar empieza a cobrar gastos de cobranza a partir del cuarto día de incumplimiento, y su folleto señala que el producto «no genera intereses moratorios».
- Inactividad: la variante Uber-Klar cobra $79.90 + IVA tras tres meses sin transacciones. Es la única comisión por inactividad que encontramos entre las dos.
- Stori Garantizada admite un depósito en garantía voluntario para ampliar la línea, con topes de 3 000 UDIS en Nivel 1 y de 3 000 a 30 000 UDIS en Nivel 2. Su contrato está registrado, pero su CAT no aparece en el folleto vigente.
Si estás en este segmento porque no tienes historial, conviene ver antes el panorama completo en tarjetas de crédito sin buró.
Préstamo personal: 83.2% contra 418.0%
Aquí no hay discusión posible.
| Concepto | Klar Crédito Personal | Stori Préstamos |
|---|---|---|
| CAT sin IVA | 83.2% | 418.0% |
| Tasa publicada | «4.00% a 10.00% sin IVA» ⚠️ | 153.0% sin IVA |
| Comisión de apertura | Sin comisión | 5% sobre el monto, una sola vez |
| Fecha de cálculo | 1 de mayo de 2026 | 1 de julio de 2026 |
| Vigencia declarada | 1 de noviembre de 2026 | 31 de diciembre de 2026 |
Un CAT de 418.0% significa que un préstamo de $5 000 a doce meses te devuelve una cifra que se parece más a una multa que a un crédito. El de Klar, con 83.2%, tampoco es barato —un préstamo de nómina bancario anda entre 33% y 42%—, pero está en otro orden de magnitud. La comparación con las alternativas está en préstamo personal o tarjeta de crédito.
Klar vs Stori en tamaño y solvencia: lo que dice la CNBV
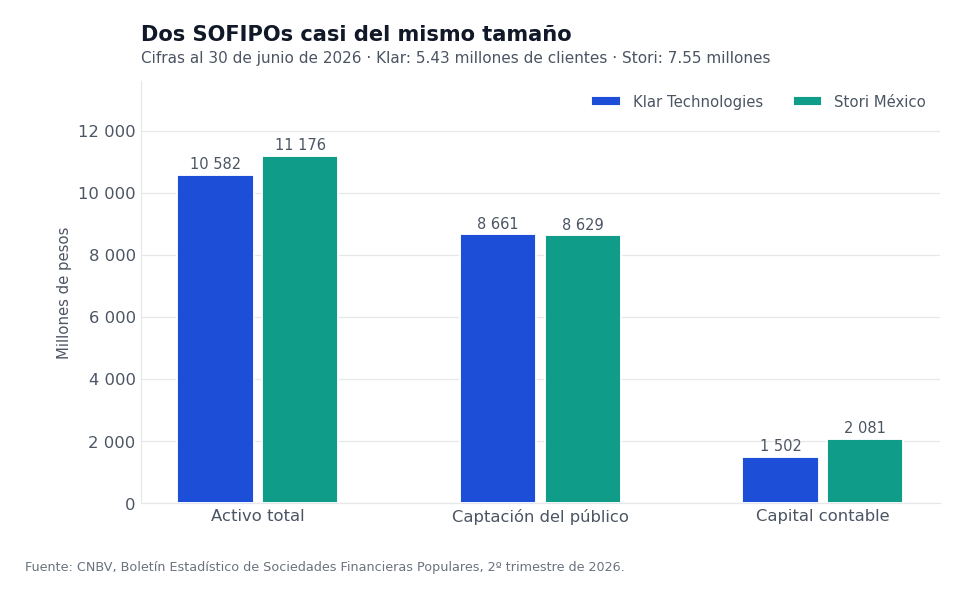
Las dos empresas son más parecidas de lo que sus campañas sugieren. Estos son sus números en el boletín estadístico del segundo trimestre de 2026, al 30 de junio:
| Indicador (30 de junio de 2026) | Klar | Stori | Sector SOFIPO |
|---|---|---|---|
| Clientes | 5 428 732 | 7 553 345 | 39 272 917 |
| Activo total | $10 582 millones | $11 176 millones | $218 531 millones |
| Captación del público | $8 661 millones | $8 629 millones | $176 602 millones |
| Capital contable | $1 502 millones | $2 081 millones | $31 293 millones |
| Índice de morosidad (IMOR) | 8.20% | 12.63% | 9.90% |
| Nivel de capitalización (NICAP) | 143% | 136% | 196% (mínimo: 131%) |
| Nivel de operación | I | I | 26 de 35 son Nivel I |
Tres lecturas. Primera: Stori tiene más clientes y más capital; Klar capta un poco más y tiene mejor cartera. Segunda: la morosidad de Stori, 12.63%, está por encima del promedio del sector, y la de Klar, 8.20%, por debajo; eso mide qué tan bien presta cada una, y prestar bien es lo que protege al ahorrador. Tercera, y la más importante: las dos están cerca del mínimo de capital. El piso regulatorio es 131% y ellas van en 143% y 136%, contra un promedio del sector de 196%. Cumplen, pero el colchón es delgado.
Para poner esos números en contexto frente al resto del sector, la tabla completa está en mejores SOFIPOs de México 2026 y el padrón, en SOFIPOs autorizadas por la CNBV.
Las contradicciones en sus propios documentos
Esta sección no existe en ninguna comparativa de Klar vs Stori que hayamos visto, y es la que más nos costó armar. Las dos empresas publican documentos oficiales que no concuerdan entre sí.
Klar: cuatro documentos vencidos y tres CAT distintos
- Su tabla de costos y comisiones dice que la cuenta no paga nada. El documento KL-V230626, actualizado el 1 de junio de 2026, declara para la Cuenta a la Vista y el Ahorro Adicional que «los recursos que se mantengan en la cuenta no generarán rendimiento alguno». Su página de GAT, vigente del 4 de septiembre al 6 de octubre de 2026, publica 3.00%–5.00% y 10.00%–13.00% para esos mismos productos. Son dos documentos oficiales vigentes que se contradicen de frente.
- Tres CAT simultáneos para la misma tarjeta. 187.0% en el folleto vigente; 148.5% en un «Folleto Informativo 2025» con cálculo de marzo de 2024 y sin vigencia declarada, enlazado desde la misma página legal; y 181% en un PDF con vigencia de junio de 2025. Manda el primero.
- Una tasa que no cuadra con su propio CAT. El crédito personal se anuncia con tasa «4.00% a 10.00% sin IVA» y CAT promedio de 83.2%. Una tasa anual de 4% a 10% no puede producir un CAT de 83.2%. Lo más probable es que sean tasas mensuales publicadas sin indicar la periodicidad, pero eso no lo podemos verificar en fuente oficial, así que lo reportamos como defecto de transparencia y no lo convertimos por nuestra cuenta.
- El PDF que su app entrega al cliente es de abril de 2024. El archivo de información de GAT servido a la aplicación móvil muestra plazo fijo a 30 días al 15% y 17%. Las tasas vigentes hoy en esos mismos productos son 6.20% y 8.20%. Quien abra «Información de rendimientos» desde la app ve cifras del orden de dos veces y media las reales.
Stori: la cuenta que rinde según el sitio y no según el folleto
- 0.00% en el folleto, 6.77% en las preguntas frecuentes. El folleto informativo declara 0.00% de tasa y de GAT para la cuenta a la vista, con rendimiento únicamente sobre Stori Apartados al 7.00%. La página de preguntas frecuentes del mismo sitio afirma una GAT nominal de 7.25% con «rendimiento anual 6.77%» y saldo mínimo de $100 para generar rendimientos. Ni el 6.77% coincide con el 7.00% del folleto, ni la cuenta rinde según el folleto. Manda el folleto.
- Dos relojes en un solo documento. Dentro del mismo folleto, las tasas de plazo rigen del 8 de septiembre al 5 de octubre de 2026, mientras la GAT de la cuenta a la vista sigue anclada a un cálculo del 14 de mayo con vigencia al 31 de octubre.
- El ejemplo representativo de la cuenta es de $0.00. Coherente con un 0.00%, pero inservible como ejemplo para el usuario.
- Cuatro tarjetas «próximamente». Shein N2, Green Líder N2, Green Rock N2 y Green Clásica N2 aparecen en el folleto sin CAT ni condiciones.
Ninguna de estas observaciones acusa a nadie de ilegalidad. Son inconsistencias documentales, y las señalamos porque el usuario que compara en serio se topa con ellas y no sabe a cuál creerle. La regla práctica es siempre la misma: manda el documento con fecha de cálculo y vigencia declarada, no la página de promoción.
El ángulo fiscal
Idéntico en las dos, y conviene tenerlo presente porque cambia el resultado de cualquier comparación de Klar vs Stori. Klar y Stori forman parte del sistema financiero para efectos del artículo 7 de la Ley del Impuesto sobre la Renta, así que están obligadas a retener igual que un banco.
El artículo 24 de la Ley de Ingresos de la Federación para 2026 fija la retención en 0.90% anual sobre el capital —no sobre el interés—, frente al 0.50% de 2025. En una cuenta a la vista de Stori, que paga 0.00%, esa retención se aplica sobre un rendimiento inexistente; en un plazo de Klar Plus al 8.50%, pesa proporcionalmente poco. Es una retención provisional que se acredita en la declaración anual. El desarrollo completo está en ISR sobre intereses 2026.
Cuál conviene entre Klar y Stori según lo que quieras hacer
No hay una ganadora absoluta en Klar vs Stori. Hay una ganadora por caso de uso, y estas son las nuestras a partir de los documentos vigentes:
| Si lo que quieres es… | Conviene | Por qué |
|---|---|---|
| Dinero disponible que rinda | Klar | Fondo de Rendimientos al 15% anual, a la vista. La cuenta principal de Stori paga 0.00% |
| Un plazo corto de 60 a 180 días | Stori | 14.14%, 10.57% y 9.76% contra 8.20%–8.40% de Klar Plus |
| Un plazo de un año | Klar Plus | 8.50% contra 8.25% |
| Tu primera tarjeta, sin historial | Empate técnico | 187.0% contra 202.2% de CAT. Ninguna es barata |
| Bajar el costo de la tarjeta | Klar Platino | 85.0% de CAT, a cambio de $1 500 + IVA de anualidad |
| Un préstamo personal | Ninguna de las dos | 83.2% y 418.0% de CAT. Un crédito de nómina bancario cuesta entre 33% y 42% |
| La sociedad más sólida | Klar, por poco | NICAP 143% contra 136% e IMOR 8.20% contra 12.63% |
| Documentación confiable | Stori, por poco | Klar tiene cuatro documentos vencidos en línea y tres CAT distintos para la misma tarjeta |
Y una recomendación que aplica a las dos: si tu saldo supera los $220 755.60, repártelo. La cobertura es por sociedad, así que tener la mitad en cada una te cubre el doble. Es la decisión más barata de todas las que aparecen en este artículo.
Klar vs Stori: preguntas frecuentes
En rendimiento de Klar contra Stori, ¿cuál paga más?
Depende del plazo. A la vista gana Klar, con su Fondo de Rendimientos al 15% anual, porque la cuenta principal de Stori paga 0.00%. Entre 60 y 180 días gana Stori. A un año vuelve a ganar Klar Plus, con 8.50% contra 8.25%.
¿Es cierto que la cuenta de Stori no paga nada?
Según su folleto informativo vigente, sí: Cuenta Más, Cuenta Más Nivel 2 y Cuenta Más Sin Límites declaran 0.00% de tasa y de GAT. El rendimiento corre solo sobre el saldo que pases a Stori Apartados, al 7.00% anual. Su página de preguntas frecuentes dice otra cosa; entre los dos, manda el folleto.
Cuál conviene entre Klar y Stori si lo que buscas es seguridad
Las dos son SOFIPOs de Nivel I supervisadas por la CNBV y cubiertas por el Fondo de Protección hasta $220 755.60 por persona. En los indicadores de junio de 2026 Klar sale algo mejor: NICAP de 143% contra 136% y morosidad de 8.20% contra 12.63%. Ninguna tiene cobertura del IPAB.
¿Qué tarjeta cobra menos, la de Klar o la de Stori?
La Klar Convencional, con 187.0% de CAT sin IVA, frente a 202.2% de la Stori Green. La diferencia es real pero pequeña en ese rango. La opción realmente más barata es la Klar Platino, con 85.0%, que cobra $1 500 + IVA de anualidad mientras todas las Stori son sin anualidad.
¿Puedo sacar mi dinero antes del vencimiento?
No. El contrato de Klar permite el retiro «únicamente en la Fecha de Terminación» y el de Stori no prevé retiro anticipado ni fija penalización. En las cuentas a la vista, en cambio, las dos permiten retirar sin restricción.
¿Necesito nivel Plus para las mejores tasas de Klar?
Sí. Las tasas Plus de plazo fijo están dos puntos porcentuales por encima de las Light en todos los plazos, y productos como Inversión MAX son exclusivos de ese nivel. El Fondo de Rendimientos al 15% es la excepción: aplica a los dos niveles.
¿Puedo tener cuenta en las dos al mismo tiempo?
Sí, y para saldos grandes conviene. La cobertura del Fondo de Protección es por persona y por sociedad, de modo que repartir entre dos SOFIPOs distintas duplica el monto asegurado.
Cómo verificamos esto
Todas las cifras se leyeron en su documento de origen el 28 de septiembre de 2026:
- Tabla de GAT de Klar, vigente del 4 de septiembre al 6 de octubre de 2026; Folleto Informativo de Tarjeta de Crédito KL-V23062026 y Tabla de Costos y Comisiones KL-V230626; contratos de adhesión de cuenta a la vista, tarjeta y crédito personal; estados financieros dictaminados.
- Folleto Informativo de Depósitos e Inversión de Stori, cálculo del 1 de septiembre de 2026; Folleto Informativo de Tarjetas de Crédito, cálculo del 1 de julio de 2026; costos y comisiones de Stori Préstamos; contrato múltiple de depósitos y contrato de Stori Garantizada; estados financieros a diciembre de 2025.
- CNBV, Boletín Estadístico de Sociedades Financieras Populares, segundo trimestre de 2026, y Clasificación de capitalización de las SOFIPOs al 30 de junio de 2026.
- Fondo de Protección de Sociedades Financieras Populares, lista publicada en el DOF el 6 de agosto de 2026.
- Ley de Ahorro y Crédito Popular, artículos 32 y 105; y Ley de Ingresos de la Federación para 2026, artículo 24.
- Banco de México, Circular 21/2009, para la metodología del CAT; y INEGI, INPC de agosto de 2026.
- Oficios de la CNBV 311-40803/2024 (Klar) y 311-58588/2024, 311-68/2025 (Stori), localizados en el DOF y en los estados financieros de cada sociedad.
Lo que no pudimos verificar y no vamos a inventar. No obtuvimos el IDATU de CONDUSEF de ninguna de las dos ni el número de reclamaciones por institución. No consultamos el registro de sanciones de la CNBV, así que este artículo no afirma nada sobre sanciones a ninguna de las dos sociedades.
Tampoco está publicado el ingreso mínimo que exige cada una para su tarjeta, ni el CAT de Stori Garantizada, ni los topes de saldo con tasa preferente. No hay penalización publicada por retiro anticipado en ninguna de las dos porque, sencillamente, el retiro anticipado no está previsto. Y no localizamos en fuente oficial ninguna solicitud de licencia bancaria de Stori ni una resolución sobre la de Klar.
Este contenido lo revisa el equipo editorial de Pesos Listos antes de publicarse.