Las deducciones personales son la única palanca legal que tiene una persona física para bajar su ISR del año, y casi todo el mundo las usa mal. No porque falten facturas, sino porque hay nueve topes distintos operando al mismo tiempo y uno de ellos anula a los demás.
En Pesos Listos leímos el texto vigente de la Ley del Impuesto sobre la Renta, el decreto de colegiaturas publicado en el Diario Oficial y la tarifa del Anexo 8 de la Miscelánea 2026. Esto es lo que dicen, con las cifras exactas.
Lo esencial en 30 segundos
- El tope global de 2026 es $213,973.20 —cinco UMA anuales— o el 15% de tus ingresos totales: el que resulte menor.
- Si ganas menos de $1,426,488 al año, el que manda siempre es el 15%. Las cinco UMA solo aplican por encima de esa cifra.
- Del tope global quedan fuera exactamente dos cosas: la fracción V (aportaciones al retiro) y los gastos por incapacidad o discapacidad de la fracción I. Los donativos no, aunque medio internet diga lo contrario.
- Las colegiaturas viven en un decreto aparte, con cinco límites por nivel de $12,900 a $24,500, y tampoco entran en el tope global.
- Quien tributa en RESICO no puede aplicar ninguna. La ley lo dice con cuatro palabras: «sin aplicar deducción alguna».
- Una deducción no te devuelve lo que gastaste: te devuelve tu tasa marginal. Cada $10,000 deducidos valen entre $192 y $3,500 según tu nivel de ingreso.
Qué son las deducciones personales y contra qué se restan
El artículo 151 de la Ley del Impuesto sobre la Renta las define por contraste: son gastos que puedes restar «además de las deducciones autorizadas en cada Capítulo de esta Ley que les correspondan». Es decir, se suman a las que ya te tocan por tu actividad.
El lugar donde se restan importa. El artículo 152 ordena calcular el impuesto sumando los ingresos de los capítulos de sueldos, arrendamiento, enajenación, adquisición, intereses, dividendos y demás, y al resultado «se le disminuirá, en su caso, las deducciones a que se refiere el artículo 151».
Esa enumeración es la clave de todo lo que sigue, incluida la trampa del RESICO. Si tu régimen no aparece en la lista del 152, tus deducciones personales no tienen dónde restarse.
El tope global de 2026: $213,973.20 o el 15%
El último párrafo del artículo 151 es corto y decide la mayoría de los casos. Dice que el monto total «no podrá exceder de la cantidad que resulte menor entre cinco veces el valor anual de la Unidad de Medida y Actualización, o del 15% del total de los ingresos del contribuyente, incluyendo aquéllos por los que no se pague el impuesto».
Dos cosas que ahí se esconden. Primera: dice menor, no mayor. Segunda: la base del 15% son los ingresos totales, incluidos los exentos. Un aguinaldo exento o los intereses que no pagaron impuesto también cuentan para ese 15%.
El INEGI publicó el valor de la UMA para 2026 en el Diario Oficial el 9 de enero: $117.31 diarios, $3,566.22 mensuales y $42,794.64 anuales, vigentes desde el 1 de febrero. Cinco UMA anuales son, entonces, $213,973.20.
Dónde está el punto exacto en que cambia el tope
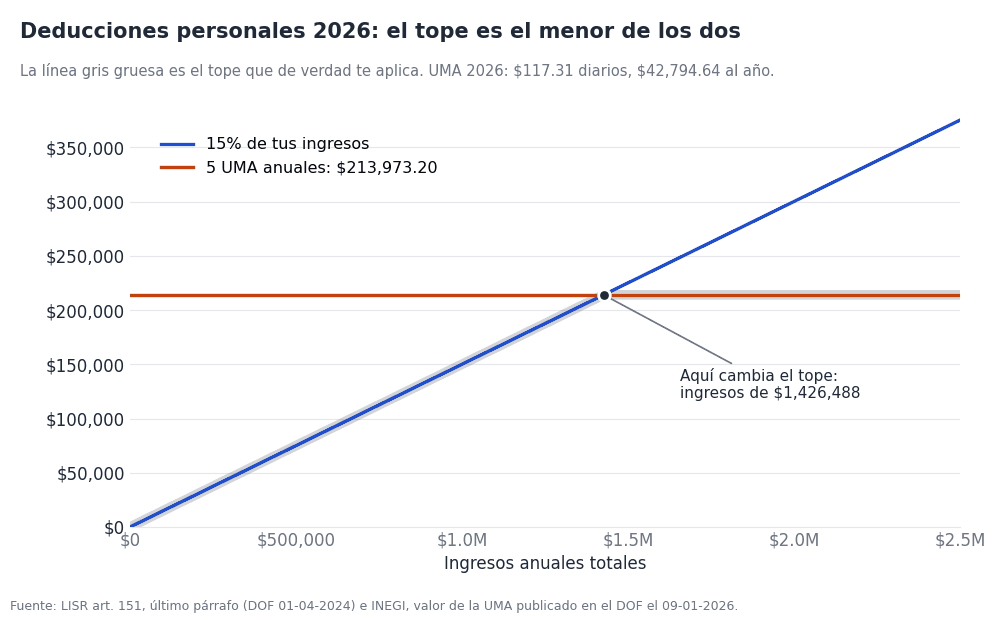
Los dos topes se cruzan en un solo punto: cuando el 15% de tus ingresos iguala a las cinco UMA. Eso ocurre con ingresos anuales totales de $1,426,488.
Por debajo de esa cifra —donde está la inmensa mayoría de los contribuyentes— el tope real es el 15% y nunca las cinco UMA. Alguien con ingresos de $500,000 al año tiene un techo de $75,000, no de $213,973.20.
Es la confusión más común del tema. Muchos contenidos anuncian el tope de las cinco UMA como si fuera el límite de todos, y para casi nadie lo es.
Las dos únicas cosas que quedan fuera del tope
El mismo párrafo cierra con una excepción de una línea: «Lo dispuesto en este párrafo no será aplicable tratándose de la fracción V de este artículo». Esa fracción son las aportaciones complementarias de retiro.
La otra excepción está escondida dentro de la fracción I, en el párrafo de incapacidad y discapacidad: «Lo dispuesto en este párrafo no estará sujeto al límite establecido en el último párrafo de este artículo».
Y una tercera, fuera de la ley: las colegiaturas, porque viven en un decreto que expresamente dice que el tope del 151 «no le será aplicable». No hay más. Todo lo demás entra al tope.
Gastos médicos deducibles: qué entra y qué no
Los gastos médicos deducibles son la fracción I y la más usada de todas. Cubren honorarios médicos y dentales, servicios de psicología y nutrición, y gastos hospitalarios, para ti, tu cónyuge o concubino y tus ascendientes o descendientes en línea recta.
El SAT añade en su micrositio el detalle operativo: consultas y tratamientos dentales, análisis clínicos y estudios de laboratorio, prótesis, compra o alquiler de aparatos de rehabilitación, honorarios a enfermería, medicinas incluidas en la factura de hospitalización y lentes ópticos graduados. Las claves de uso de CFDI son D01 y D02.
Hay un requisito que casi nadie atiende: el familiar por el que deduces no debe haber percibido durante el año ingresos iguales o superiores a un salario mínimo general elevado al año. Si tu madre cobra pensión por encima de ese umbral, sus gastos médicos deducibles dejan de serlo para ti.
La regla de forma de pago que tira más deducciones que ninguna otra
La fracción I exige que los pagos «se efectúen mediante cheque nominativo del contribuyente, transferencias electrónicas de fondos, desde cuentas abiertas a nombre del contribuyente… o mediante tarjeta de crédito, de débito, o de servicios».
Tres consecuencias prácticas. Una consulta pagada en efectivo no es deducible aunque tengas la factura. Una consulta pagada con la tarjeta de tu pareja tampoco: la cuenta debe estar a tu nombre. Y el CFDI tiene que indicar la forma de pago.
La ley permite liberar de este requisito a quien viva en poblaciones o zonas rurales sin servicios financieros, pero la regla administrativa que desarrolla ese trámite se funda en los artículos 27 y 147, no en el 151. No lo des por hecho sin consultarlo.
Este requisito es el que más gastos médicos deducibles echa a perder. De las ocho fracciones del artículo 151, solo dos exigen medio de pago bancarizado: la I y la VII, la de transporte escolar. Las otras seis no lo piden en el texto de la ley, aunque sí requieren comprobante fiscal.
Incapacidad y discapacidad: el párrafo sin tope
Es la excepción más valiosa y la menos conocida. Los gastos derivados de las incapacidades del artículo 477 de la Ley Federal del Trabajo, o de una discapacidad en términos de la Ley General para la Inclusión de las Personas con Discapacidad, no están sujetos al tope global.
Dos condiciones: la incapacidad o discapacidad debe ser «igual o mayor a un 50% de la capacidad normal», y el CFDI debe especificar que los gastos están relacionados directamente con esa condición.
Colegiaturas deducibles: cinco límites y una exclusión cara
Las colegiaturas deducibles no están donde casi todos las buscan, que es la Ley del ISR. Son un estímulo fiscal del decreto publicado en el Diario Oficial el 26 de diciembre de 2013, artículos 1.8, 1.9 y 1.10, que sigue vigente en 2026.
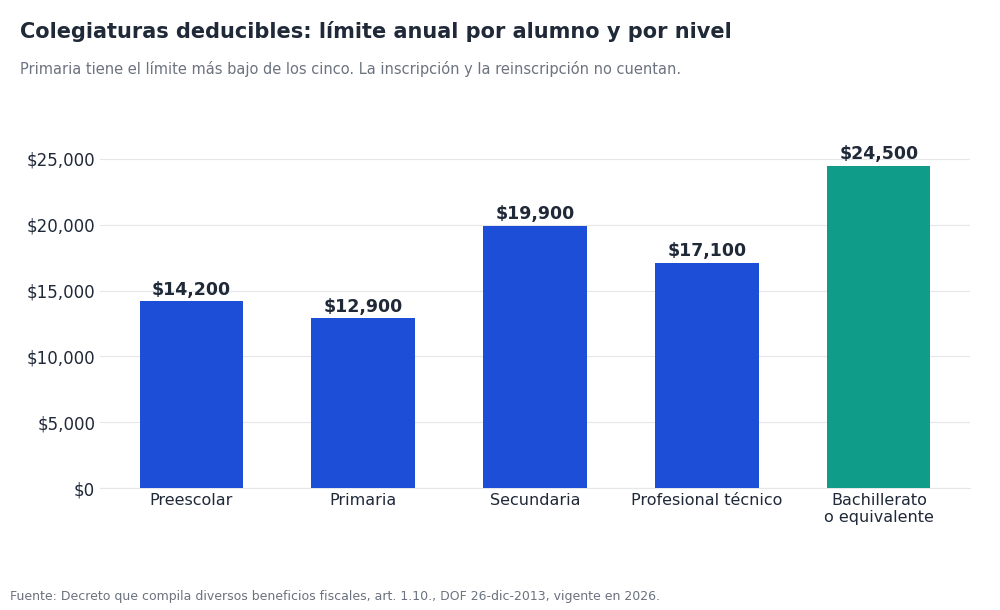
Los límites de las colegiaturas deducibles son anuales, por alumno y por nivel educativo. Llama la atención que primaria tenga el tope más bajo de los cinco, por debajo incluso de preescolar.
| Nivel educativo | Límite anual por alumno | ¿Entra en el tope global del art. 151? |
|---|---|---|
| Preescolar | $14,200.00 | No |
| Primaria | $12,900.00 | No |
| Secundaria | $19,900.00 | No |
| Profesional técnico | $17,100.00 | No |
| Bachillerato o equivalente | $24,500.00 | No |
El decreto resuelve además un caso frecuente: si en el mismo año pagas dos niveles por la misma persona —cierra secundaria y entra a bachillerato—, aplica «el que corresponda al monto mayor de los dos niveles».
Por qué la inscripción no cuenta
El artículo 1.8 excluye expresamente los pagos «correspondientes a cuotas de inscripción o reinscripción», y obliga a la escuela a separar en el CFDI el monto que corresponde a la enseñanza. Ahí se pierde dinero cada año.
Tampoco entran si el alumno recibe beca o apoyo, hasta por el monto cubierto; ni útiles, uniformes, actividades extracurriculares o recargos. El CFDI debe traer el nombre y la CURP del alumno, su nivel escolar y la clave de RVOE, con uso de CFDI D10.
El posgrado queda fuera por definición: el estímulo de colegiaturas deducibles cubre solo los tipos de educación básico y medio superior de la Ley General de Educación. Universidad y maestría no entran.
Los otros conceptos, cada uno con su propio tope
| Concepto | Fracción del art. 151 | Tope propio | ¿Entra en el tope global? | ¿Exige pago bancarizado? |
|---|---|---|---|---|
| Honorarios médicos, dentales, psicología, nutrición y hospitalarios | I | Sin tope propio | Sí | Sí |
| Gastos por incapacidad o discapacidad | I, 2.º párrafo | Sin tope propio | No | Sí |
| Gastos funerarios | II | Un salario mínimo elevado al año | Sí | No lo exige la ley |
| Donativos | III | 7% de los ingresos acumulables del ejercicio anterior (4% a entes públicos) | Sí | No lo exige la ley |
| Intereses reales de crédito hipotecario | IV | Créditos de hasta 750,000 UDIS, solo casa habitación | Sí | No lo exige la ley |
| Aportaciones complementarias de retiro | V | 10% de los ingresos acumulables, máx. cinco salarios mínimos anuales | No | No lo exige la ley |
| Primas de seguro de gastos médicos | VI | Sin tope propio | Sí | No lo exige la ley |
| Transporte escolar obligatorio | VII | Sin tope propio; debe venir separado en el CFDI | Sí | Sí |
| Impuesto local sobre salarios | VIII | Solo si la tasa no excede del 5% | Sí | No lo exige la ley |
| Colegiaturas (estímulo del decreto, no del art. 151) | — | De $12,900 a $24,500 según el nivel | No | Sí |
Aportaciones para el retiro: la única fuera del tope global
La fracción V permite deducir hasta el 10% de tus ingresos acumulables, con un segundo techo de cinco salarios mínimos anuales, y no consume el tope global. Es la deducción más eficiente que existe para un ingreso alto.
Tiene una condición dura: el dinero debe quedarse hasta los 65 años, salvo invalidez o incapacidad. Si lo retiras antes, lo retirado se vuelve ingreso acumulable. Si lo que buscas es rendimiento con liquidez y no deducción, compara mejor contra lo que rinden los CETES en 2026 o contra las mejores SOFIPOs del año.
Donativos: el error más repetido de internet
Aquí conviene ser explícito, porque es el punto donde más contenido se equivoca. Circula por todos lados que los donativos quedan fuera del tope global. No es cierto en el texto vigente.
El último párrafo del 151 menciona una sola excepción, la fracción V. Los donativos son la fracción III y entran al tope, además de tener su propio sublímite del 7% de los ingresos acumulables del ejercicio anterior, o 4% si van a la Federación, entidades o municipios.
RESICO: cuatro palabras que lo cambian todo
Esta es la trampa del título. Si tributas en el Régimen Simplificado de Confianza, no puedes aplicar deducciones personales. Ninguna. Y no hay que interpretarlo: está escrito.
«Sin aplicar deducción alguna», dos veces en la ley
La frase aparece literal en dos lugares de la misma sección. El artículo 113-E, para los pagos mensuales, y el 113-F, para la anual, mandan calcular sobre los ingresos cobrados y amparados con CFDI «sin incluir el impuesto al valor agregado, y sin aplicar deducción alguna».
El artículo 113-I cierra la puerta que quedaba: «Los contribuyentes que tributen en esta Sección no podrán aplicar conjuntamente otros tratamientos fiscales que otorguen beneficios o estímulos». Eso deja fuera también el estímulo de colegiaturas.
Y el 152, que es el artículo que ordena restar las deducciones personales, enumera los capítulos a los que aplica: I, III, IV, V, VI, VIII y IX, más la Sección I del Capítulo II. El RESICO es la Sección IV de ese capítulo. No está en la lista.
El propio SAT lo dice sin matices en su micrositio de deducciones personales: «No pueden aplicar deducciones personales quienes perciben ingresos provenientes del Régimen Simplificado de Confianza (RESICO)».
El matiz real: RESICO más sueldos
Hay una precisión que sí importa y que muchos pasan por alto. El artículo 113-E permite expresamente que quien está en RESICO obtenga además ingresos de los Capítulos I y VI: sueldos y salarios, e intereses.
Esos dos capítulos sí están en la enumeración del 152. De modo que una persona con RESICO y sueldo sí puede aplicar deducciones personales, pero únicamente contra la porción de sueldos e intereses, nunca contra lo que facturó en RESICO.
Si tus intereses están entre esos ingresos, revisa además cómo funciona el ISR sobre intereses en 2026, porque la retención que te hicieron es acreditable en la anual.
Por qué la ley lo hace así
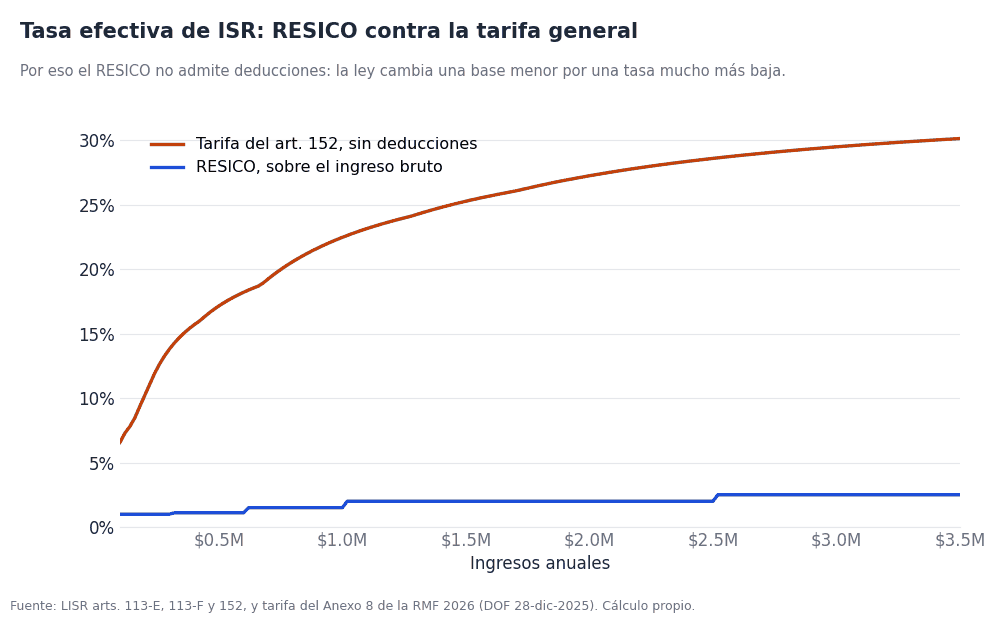
No es un castigo, es un canje. El RESICO grava el ingreso bruto a tasas de 1.00% a 2.50%, mientras la tarifa general del artículo 152 llega al 35% sobre la base neta. La gráfica muestra la distancia.
Sobre $600,000 de ingresos anuales, el RESICO paga $6,600 de ISR. La tarifa general, sin deducción alguna, cobraría $109,294. Con esa diferencia, discutir el tope de las deducciones personales carece de sentido económico.
| Ingresos anuales | ISR en RESICO (tasa sobre el bruto) | ISR con la tarifa general, sin deducciones | Diferencia |
|---|---|---|---|
| $300,000 | $3,000 (1.00%) | $41,420 | $38,420 |
| $600,000 | $6,600 (1.10%) | $109,294 | $102,694 |
| $1,000,000 | $15,000 (1.50%) | $224,833 | $209,833 |
| $2,500,000 | $50,000 (2.00%) | $715,243 | $665,243 |
| $3,500,000 | $87,500 (2.50%) | $1,055,243 | $967,743 |
El límite de ingresos para permanecer es de tres millones quinientos mil pesos. Se sale del régimen por excederlo, por omitir tres pagos mensuales en el año —consecutivos o no— o por no presentar la declaración anual.
Cuánto te devuelve realmente una deducción
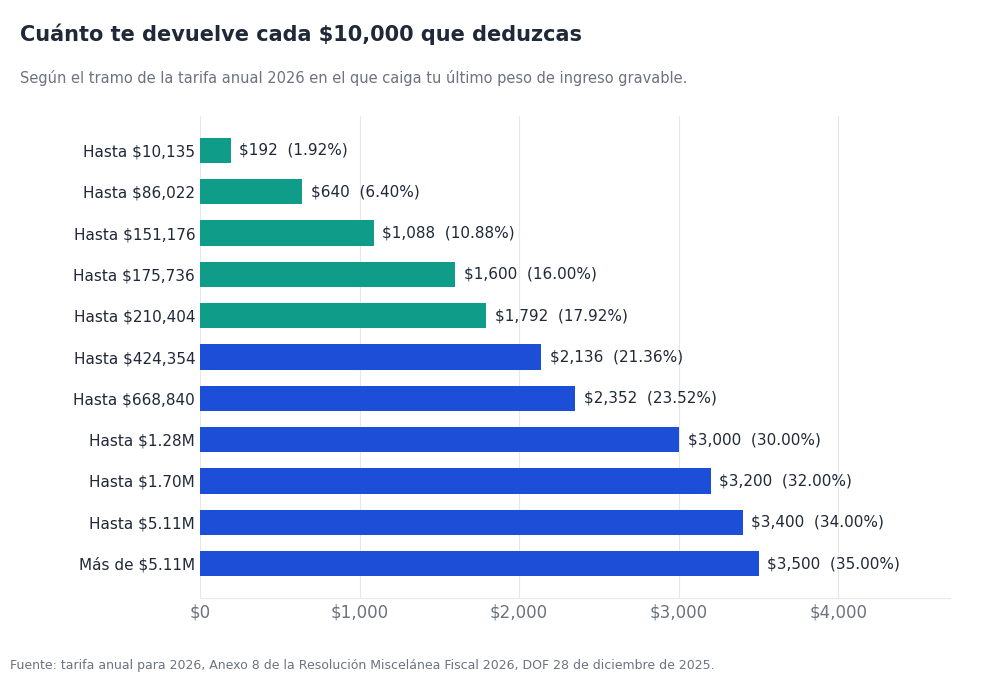
Una deducción no te regresa lo que gastaste: te regresa el porcentaje de tu tramo marginal. Deducir $10,000 en el tramo del 1.92% vale $192. En el del 35%, $3,500. El mismo gasto, dieciocho veces más valor.
La tarifa aplicable al ejercicio 2026 no es la impresa en la ley, sino la del Anexo 8 de la Resolución Miscelánea Fiscal 2026, publicada el 28 de diciembre de 2025. Es la que usarás en la declaración anual que presentes en abril de 2027.
La consecuencia práctica es incómoda pero útil: reunir facturas tiene rendimiento creciente con el ingreso. Para un ingreso bajo, el esfuerzo de juntar comprobantes muchas veces no compensa el trabajo.
Declaración anual: fechas, CLABE y devolución automática
El artículo 150 obliga a las personas físicas a presentar la declaración anual «en el mes de abril del año siguiente». La del ejercicio 2026 se presenta, entonces, en abril de 2027.
El mismo artículo permite no presentarla a quien solo tuvo sueldos e intereses que sumen menos de $400,000, con intereses reales por debajo de $100,000 y retención aplicada. Ojo: si no la presentas, tampoco recuperas nada.
Para la declaración anual del ejercicio 2025, la devolución automática corrió del 1 de abril al 31 de julio de 2026. El SAT exige registrar «una cuenta CLABE activa y a tu nombre»: una cuenta de tercero bloquea la devolución.
Los umbrales de firma
Hasta $10,000 de saldo a favor basta la Contraseña. De $10,001 a $150,000 se requiere e.firma o e.firma portátil. Conviene tenerla vigente antes de abril, no durante.
Un detalle que afecta al RESICO: la facilidad de pagar el impuesto anual en seis parcialidades «no es aplicable a las y los contribuyentes que se encuentren dentro del RESICO».
Como referencia de escala, el último informe publicado por el SAT reporta 13 millones 321 mil 757 declaraciones anuales de ISR de personas físicas y 66 mil 287 millones de pesos devueltos a personas físicas en 2024.
Tres consejos de calendario. Ten la e.firma vigente antes de marzo. Revisa en el visor del SAT que tus CFDI estén completos, porque la declaración anual llega precargada y lo que no aparezca ahí lo tendrás que capturar a mano. Y verifica tu CLABE antes de enviar.
Preguntas frecuentes
¿Cuál es el tope de deducciones personales en 2026?
El menor entre $213,973.20 (cinco UMA anuales de $42,794.64) y el 15% de tus ingresos totales, incluidos los exentos. Si ganas menos de $1,426,488 al año, el que te aplica es el 15%.
¿Los donativos entran en el tope?
Sí. El último párrafo del artículo 151 excluye únicamente la fracción V. Los donativos, que son la fracción III, entran al tope global y además traen su propio límite del 7% (o 4% si son a entes públicos).
¿Puedo deducir una consulta médica pagada en efectivo?
No. La fracción I exige cheque nominativo, transferencia desde una cuenta a tu nombre o tarjeta de crédito, débito o servicios. La factura sola no basta.
¿Estoy en RESICO y tengo un empleo. Puedo deducir?
Sí, pero solo contra tus ingresos por sueldos e intereses, que son los Capítulos I y VI. Contra lo que facturaste en RESICO, no: la ley ordena calcular ese impuesto «sin aplicar deducción alguna».
¿La inscripción escolar es deducible?
No. El decreto de colegiaturas excluye expresamente las cuotas de inscripción y reinscripción, y obliga a la escuela a separar en el CFDI el monto de enseñanza.
¿Los intereses de un crédito personal son deducibles?
No. La fracción IV solo admite los intereses reales de créditos hipotecarios para casa habitación, hasta 750,000 UDIS. Si estás pagando intereses de tarjeta, el ahorro está en otro lado: mira cuándo conviene consolidar deudas de tarjeta.
Cómo verificamos esto
Cada cifra y cada cita de este artículo salió del documento oficial, leído el 28 de septiembre de 2026. El texto de la Ley del ISR se leyó íntegro del PDF de la Cámara de Diputados, en su versión con última reforma publicada en el DOF el 1 de abril de 2024.
- Cámara de Diputados, Ley del Impuesto sobre la Renta: artículos 113-E, 113-F, 113-I, 150, 151 y 152 (última reforma DOF 01-04-2024).
- Diario Oficial de la Federación, Decreto que compila diversos beneficios fiscales y establece medidas de simplificación administrativa, artículos 1.8, 1.9 y 1.10, publicado el 26 de diciembre de 2013.
- INEGI, valor de la Unidad de Medida y Actualización 2026, publicado en el DOF el 9 de enero de 2026.
- SAT, Anexo 8 de la Resolución Miscelánea Fiscal 2026, tarifa del ejercicio 2026 (DOF 28-12-2025).
- SAT, micrositios de Deducciones Personales y de colegiaturas, consultados el 28 de septiembre de 2026.
- SAT, Informe Tributario y de Gestión, cuarto trimestre de 2024.
Huecos que declaramos. La ley dice «cinco veces el valor anual de la Unidad de Medida y Actualización» sin precisar de qué año. Que al ejercicio 2026 le corresponda la UMA de 2026 es criterio de práctica, no texto expreso: si tu caso es de frontera, confírmalo con quien te lleve la contabilidad.
Tampoco pudimos verificar en fuente oficial el tope específico de los lentes ópticos graduados, que el SAT lista como deducible sin señalar monto en esa página. No transcribimos las reglas de los capítulos 3.13 y 3.17 de la Miscelánea 2026: confirmamos que existen y que la Primera Resolución de Modificaciones del 9 de julio de 2026 no las reformó, pero el PDF completo no se pudo leer entero.
Y una advertencia sobre un dato que sí buscamos y no existe públicamente: el SAT no ha publicado informes tributarios posteriores al cuarto trimestre de 2024, ni el padrón desagregado de contribuyentes del RESICO. Las cifras de contexto que damos son de 2024, no más recientes. El calendario específico de la declaración anual del ejercicio 2026 tampoco está publicado todavía.
Este contenido lo revisa el equipo editorial de Pesos Listos antes de publicarse.