Las SOFIPOs autorizadas en México son 35 según el último listado oficial que pudimos abrir, publicado el 16 de julio de 2025 por el propio Fondo de Protección. Ese documento es la única fuente pública que verificamos directamente: el padrón de la CNBV y el portal de CONDUSEF bloquearon nuestras consultas. Aquí está la lista completa de las SOFIPOs autorizadas, qué significa el nivel de operaciones de cada una y cómo comprobarlo tú mismo.
Lo esencial en 30 segundos
- 35 SOFIPOs autorizadas aparecen en el listado oficial del Fondo de Protección del 16 de julio de 2025. De ellas, una estaba intervenida (CAME) y otra revocada en proceso de salida (Financiera Auxi).
- El tope de cobertura es 25,000 UDIS por persona y por sociedad: unos $220,318 con la UDI del 4 de septiembre de 2026. Un banco cubre 400,000 UDIS.
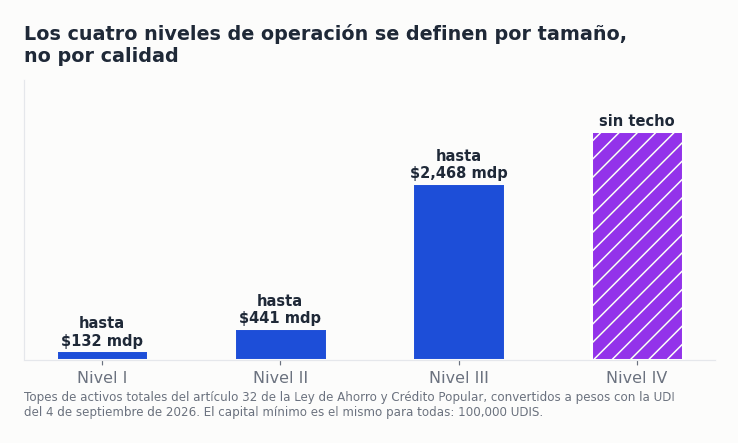
- El nivel de operaciones va del I al IV y depende del tamaño de los activos, no de la calidad. Lo fija el artículo 32 de la Ley de Ahorro y Crédito Popular.
- El capital mínimo es el mismo para todas: 100,000 UDIS, no varía por nivel, contra lo que suelen decir los comparadores.
- La marca no es la entidad. SuperTasas, por ejemplo, es un producto de Crediclub, S.A. de C.V., S.F.P., no una SOFIPO independiente.
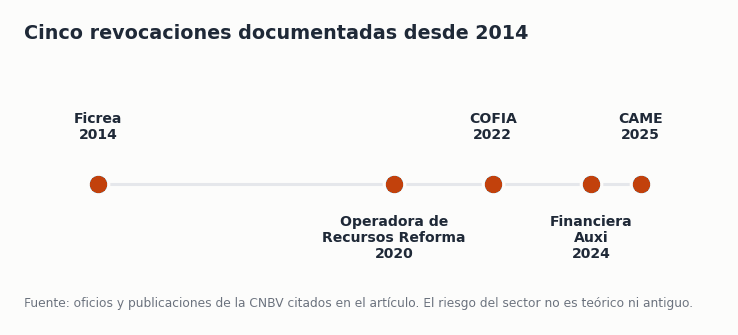
- Cinco revocaciones documentadas desde 2014: Ficrea, Operadora de Recursos Reforma, COFIA, Financiera Auxi y CAME.
Cuántas SOFIPOs en México 2026 hay realmente
La pregunta de cuántas SOFIPOs en México 2026 operan tiene una respuesta incómoda: no existe hoy una lista pública consolidada y actualizada que se pueda consultar sin obstáculos. El Portafolio de Información de la CNBV y las tablas de CONDUSEF están detrás de barreras técnicas que impiden leerlas de forma automatizada, y son las dos fuentes que deberían dar el conteo de SOFIPOs autorizadas.
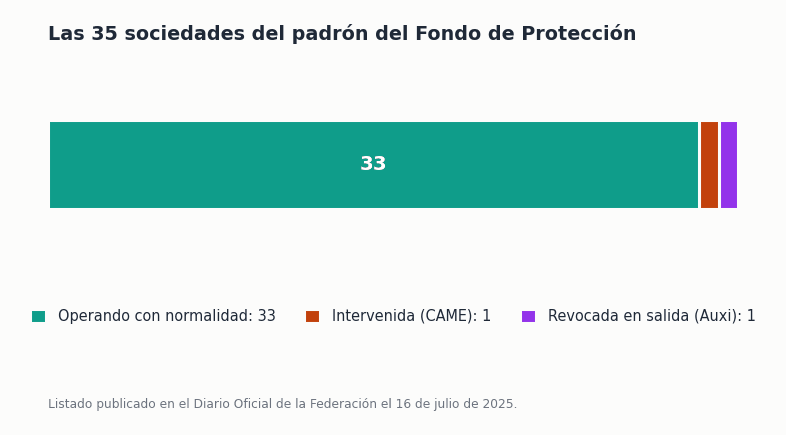
La mejor fuente primaria disponible es el listado semestral que publica el propio Fondo de Protección, que por ley debe incluir a todas las sociedades adheridas. El sitio anuncia una versión del primer semestre de 2026, pero el archivo no abrió; el más reciente que sí pudimos leer completo es el del 16 de julio de 2025, con 35 sociedades.
| # | Denominación social | Nota del listado o marca conocida |
|---|---|---|
| 1 | Acción y Evolución | — |
| 2 | Administradora de Caja Bienestar | — |
| 3 | Caja Progressa | — |
| 4 | Capital Activo | — |
| 5 | Consejo de Asistencia al Microemprendedor | Intervenida por la CNBV desde el 9 de junio de 2025. Es CAME, revocada en septiembre de 2025 |
| 6 | Crediclub | Opera la marca SuperTasas |
| 7 | Financiera Auxi | Revocada. Adherida al Fondo hasta el 15 de enero de 2025 |
| 8 | Financiera Broxel | — |
| 9 | Financiera del Sector Social | — |
| 10 | Financiera Mas | — |
| 11 | Financiera Mexicana para el Desarrollo Rural | — |
| 12 | Financiera Monte de Piedad | — |
| 13 | Financiera Súmate | — |
| 14 | Financiera Sustentable de México | Opera la marca Finsus |
| 15 | Financiera Tamazula | — |
| 16 | Fincomún, Servicios Financieros | — |
| 17 | Fondea Technologies | — |
| 18 | Grupo Regional de Negocios | — |
| 19 | Ictineo Plataforma | — |
| 20 | Impulso para el Desarrollo de México | — |
| 21 | J.P. Sofiexpress | — |
| 22 | Klar Technologies | Opera la marca Klar |
| 23 | Ku-Bo Financiero | Opera la marca Kubo Financiero |
| 24 | Libertad Servicios Financieros | — |
| 25 | Multiplica México | — |
| 26 | Nu México Financiera | Ya no es SOFIPO: opera como banco múltiple desde el 6 de agosto de 2026 |
| 27 | Opciones Empresariales del Noreste | — |
| 28 | Operaciones de Tu Lado | — |
| 29 | Paso Seguro Creando Futuro | — |
| 30 | Préstamo Empresarial Oportuno | — |
| 31 | Sociedad de Alternativas Económicas | — |
| 32 | Solución Asea | — |
| 33 | Stori México | Opera la marca Stori |
| 34 | Unagra | — |
| 35 | Únete Financiera de Allende | — |
Las 35 SOFIPOs autorizadas aparecen en el documento con la forma “S.A. de C.V., Sociedad Financiera Popular”. Advertencia de vigencia: este listado es de julio de 2025. Desde entonces CAME fue revocada y Nu se convirtió en banco, así que el número de SOFIPOs autorizadas en operación hoy es menor. Cuál es exactamente, no lo pudimos comprobar.
Nombres que la gente confunde con SOFIPOs y no lo son
- Caja Popular Mexicana es una sociedad cooperativa de ahorro y préstamo, regulada por otra ley y con otro fondo de protección.
- Podemos Progresar es una SOFOM E.N.R.: no capta depósitos del público y no está cubierta por el Fondo.
- Nu ya es banco múltiple; su cobertura pasó al régimen del IPAB. Lo comparamos a detalle en Stori vs Nu.
La marca no es la entidad: el caso SuperTasas
Este es el error más común al elegir dónde ahorrar, y vale la pena aislarlo. Cuando comparas rendimientos estás comparando marcas comerciales, pero quien responde por tu dinero es una de las SOFIPOs autorizadas, no la marca.
SuperTasas es el ejemplo más claro. Al 4 de septiembre de 2026, su dominio comercial redirige al sitio de Crediclub y el propio texto declara que “Crediclub SuperTasas.com es un producto de Crediclub, S.A. de C.V., S.F.P.”. Es decir: si depositas ahí, tu cobertura de 25,000 UDIS corre contra Crediclub, no contra una entidad llamada SuperTasas.
Esto importa por una razón muy concreta: el tope del Fondo es por persona y por sociedad. Si repartes tu ahorro entre dos marcas que resultan ser la misma sociedad, no duplicaste tu protección: sigues teniendo un solo tope. Y hay un antecedente histórico que lo vuelve más delicado, porque una entidad hoy revocada, Operadora de Recursos Reforma, usó en su momento una marca comercial parecida.
Las tasas que Crediclub publica bajo esa marca, calculadas el 1 de septiembre de 2026 y vigentes hasta el 30 de septiembre, son 6.49% de GAT nominal a la vista, 8.47% a 182 días y 9.20% a 364 días.
El nivel de operaciones: los cuatro escalones de una SOFIPO
El nivel de operaciones es la clasificación que la CNBV asigna a cada una de las SOFIPOs autorizadas según el tamaño de sus activos totales, y determina qué operaciones puede realizar. Está en el artículo 32 de la Ley de Ahorro y Crédito Popular, cuya última reforma se publicó en el Diario Oficial el 14 de noviembre de 2025.
| Nivel | Activos totales | Equivalente en pesos al 4-sep-2026 |
|---|---|---|
| I | Hasta 15 millones de UDIS | Hasta ~$132 millones |
| II | Más de 15 y hasta 50 millones de UDIS | Hasta ~$441 millones |
| III | Más de 50 y hasta 280 millones de UDIS | Hasta ~$2,468 millones |
| IV | Más de 280 millones de UDIS | Sin techo |
Dos aclaraciones que corrigen lo que circula en internet. La primera: el nivel mide tamaño, no solidez. Una sociedad de nivel I puede estar mejor capitalizada que una de nivel IV. La segunda: el capital mínimo regulatorio es de 100,000 UDIS y es el mismo para todos los niveles, según el artículo 44 de las disposiciones de carácter general aplicables a las entidades de ahorro y crédito popular.
El nivel de operaciones de cada una de las SOFIPOs autorizadas en particular no lo pudimos documentar: se publica en el Portafolio de Información de la CNBV, que no abrió. Lo decimos en vez de inventarlo.
El Fondo de Protección: qué cubre y hasta cuánto
El Fondo de Protección de Sociedades Financieras Populares es un fideicomiso —el 10216— creado para cubrir los depósitos de los ahorradores cuando una sociedad es revocada. Su base legal está en los artículos 99, 105, 109 y 112 de la Ley de Ahorro y Crédito Popular.
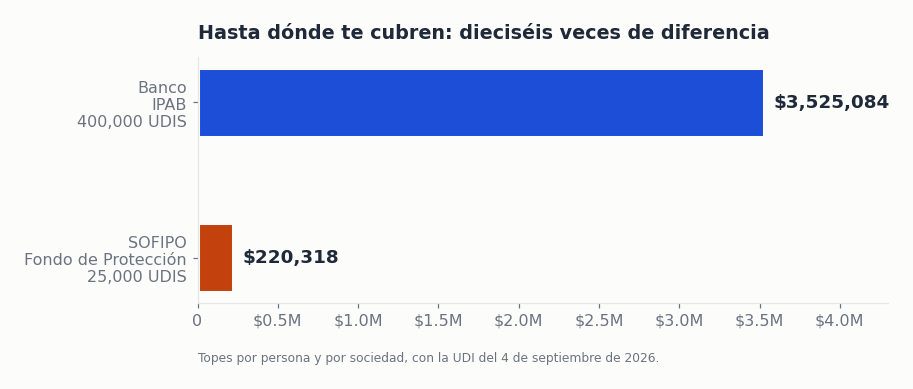
Lo esencial en tres puntos. Cubre hasta 25,000 UDIS por persona y por sociedad, unos $220,318 con la UDI del 4 de septiembre de 2026. El pago comprende principal más accesorios, congelado en UDIS a la fecha de la revocación y convertido a pesos con la UDI del día del pago. Y excluye los depósitos vinculados a actos ilícitos.
La adhesión al Fondo es obligatoria para las SOFIPOs autorizadas, y el propio Fondo publica el listado semestral precisamente para que cualquiera lo verifique. Si tu institución no aparece en ese listado, no estás cubierto.
Una precisión honesta: no pudimos extraer el texto literal de esos artículos del archivo de la ley, que se corta antes del título correspondiente. Confirmamos los números de artículo porque los cita un aviso oficial del propio Fondo publicado en el Diario Oficial, no porque los hayamos leído íntegros.
Las revocaciones: qué ha pasado de verdad
Cinco casos documentados en once años. No es una epidemia, pero tampoco es cero, y el patrón dice más que el número.
| Sociedad | Fecha | Causal y notas |
|---|---|---|
| Ficrea | Revocación 19 de diciembre de 2014 | Artículo 37 fracción XII. Unos 6,800 ahorradores; solo 42% quedó cubierto al 100% |
| Operadora de Recursos Reforma | Publicación en el Diario Oficial del 23 de noviembre de 2020 | No pudimos abrir el documento; lo reportamos por el título del comunicado oficial y del aviso de CONDUSEF a sus ahorradores |
| Comercializadora Financiera de Automotores | Oficio del 10 de febrero de 2022 | Artículo 37 fracciones II, VI y X |
| Financiera Auxi | Oficio del 16 de diciembre de 2024 | Artículo 37 fracción V. Aviso a ahorradores publicado el 15 de enero de 2025 |
| CAME | Acuerdo del 19 de septiembre de 2025, publicado el 22 | Artículo 37 fracción V, capitalización insuficiente. 169,564 ahorradores; 99.5% cubierto al 100% |
La diferencia entre Ficrea y CAME es la lección completa de este artículo. En Ficrea, los saldos eran grandes y el tope dejó fuera a 4,300 personas. En CAME, los saldos eran pequeños y el tope alcanzó para casi todos. El Fondo no falló en ninguno de los dos: hizo exactamente lo que dice que hace. Lo contamos completo en qué pasa cuando una SOFIPO quiebra.
Qué cambió en el sector después del caso CAME
La revocación de CAME en septiembre de 2025 fue el episodio más grande que ha enfrentado el Fondo, y dejó dos consecuencias visibles para quien ahorra en cualquiera de las SOFIPOs autorizadas.
La primera es de dinero: las sociedades en operación hicieron una aportación extraordinaria para reponer el fondo. La cifra que circula —más de 500 millones de pesos, con un saldo resultante cercano a los 1,100 millones— proviene de notas de prensa que citan a la CNBV y a la asociación del sector. No pudimos confirmarla en un documento oficial abierto, así que la damos como reportada, no como verificada.
La segunda es de criterio, y esa sí es nuestra: un fondo de ese tamaño alcanza para un episodio acotado, no para varios simultáneos. Es un seguro de depósito real y probado, con un límite que conviene tener presente al decidir cuánto dinero dejas en una sola sociedad.
Nada de esto significa que las SOFIPOs autorizadas sean un mal lugar para ahorrar. Significa que son un lugar con reglas propias, y que esas reglas se conocen antes de depositar, no después.
Cómo verificar una SOFIPO paso a paso
Saber cómo verificar una SOFIPO antes de depositar toma menos de cinco minutos y es la diferencia entre estar cubierto y no estarlo.
- Busca la denominación social, no la marca. Está en el aviso legal o el pie de página del sitio, y en el folleto informativo. Si el sitio no la publica, ya tienes una respuesta.
- Búscala en el listado del Fondo de Protección. Es el documento semestral en fondodeproteccion.mx. Si la sociedad no aparece, tus depósitos no están cubiertos.
- Contrástala con el padrón de la CNBV de entidades supervisadas y autorizadas para captar.
- Revísala en el Buró de Entidades Financieras de CONDUSEF, en buro.gob.mx, donde están las reclamaciones y sanciones.
- Confirma que el folleto trae GAT nominal y real, con fecha de cálculo y vigencia. Un rendimiento anunciado sin esos tres datos no es comparable con nada.
Los pasos 3 y 4 usan herramientas públicas reales, pero debemos advertirlo: ninguna de las dos respondió a nuestras consultas automatizadas. Un lector con navegador normal probablemente sí las abre; nosotros no pudimos confirmar su contenido en esta revisión.
Qué rinden hoy y cuánto de eso es real
Estos son los rendimientos que hoy publican tres de las SOFIPOs autorizadas, con vigencia comprobable. El GAT real es el número que importa: ya descuenta la inflación esperada, y por eso un producto que anuncia 6.49% nominal deja 2.26% real.
Compáralo con lo que ofrecen los instrumentos que no dependen de un fondo con tope: lo hicimos en CETES contra SOFIPO contra pagaré bancario y en el comparativo de las SOFIPOs de tasa alta. Si buscas el panorama por emisor, está en mejores SOFIPOs de México 2026.
Preguntas frecuentes
¿Cuántas SOFIPOs autorizadas hay en México?
El último listado oficial que pudimos abrir, del 16 de julio de 2025, contiene 35 sociedades, dos de ellas ya fuera de operación normal. Desde esa fecha CAME fue revocada y Nu se convirtió en banco, así que el número vigente es menor. No existe hoy una cifra oficial actualizada que hayamos podido verificar.
¿Mi dinero está seguro en una SOFIPO?
Hasta 25,000 UDIS por persona y por sociedad, sí: es una cobertura real y probada en dos casos. Arriba de ese monto, no hay red. Si tu ahorro supera los $220,318, repártelo entre sociedades distintas o considera un banco, cuyo tope es dieciséis veces mayor.
¿Qué pasa si mi SOFIPO no está en el listado del Fondo?
Entonces no es una sociedad financiera popular adherida y tus depósitos no tienen esa cobertura. Puede tratarse de otra figura —una SOFOM, una cooperativa o una sociedad mercantil ordinaria— con reglas y protecciones distintas. Empieza por qué es una SOFIPO para entender la diferencia.
¿El nivel de operaciones dice si una SOFIPO es buena?
No. Mide el tamaño de sus activos, no su salud financiera. El indicador que sí mide solidez es el nivel de capitalización, que la CNBV publica mensualmente; no pudimos abrirlo en esta revisión.
¿Puedo tener cuenta en varias SOFIPOs autorizadas?
Sí, y repartir entre varias SOFIPOs autorizadas es la estrategia más sensata para montos medianos, porque el tope es por sociedad. La condición es que sean sociedades distintas de verdad: dos marcas de la misma sociedad comparten un solo tope.
¿Las SOFIPOs pagan impuestos sobre mis rendimientos?
Sí, igual que un banco. El artículo 7 de la Ley del Impuesto sobre la Renta incluye a las sociedades financieras populares dentro del sistema financiero, así que retienen el mismo impuesto provisional que cualquier institución de crédito.
Cómo verificamos esto
El listado de las 35 SOFIPOs autorizadas proviene del documento oficial publicado el 16 de julio de 2025 por el Fondo de Protección de Sociedades Financieras Populares, leído de forma directa. Los niveles de operación y el marco del Fondo se verificaron en la Ley de Ahorro y Crédito Popular publicada por la Cámara de Diputados, cuya última reforma se publicó el 14 de noviembre de 2025. Las revocaciones de COFIA y Financiera Auxi se leyeron en los documentos del Sistema de Información del Diario Oficial de la Federación, de donde también proviene la UDI de $8.812711 del 4 de septiembre de 2026.
Lo que no pudimos verificar y por eso no afirmamos. No abrimos el padrón de la CNBV, el Portafolio de Información, el Buró de Entidades Financieras, el SIPRES de CONDUSEF ni las tablas de SOFIPOs de CONDUSEF: todos bloquearon nuestras consultas. Tampoco el listado del Fondo correspondiente al primer semestre de 2026, que el sitio anuncia pero no entregó.
No pudimos documentar el nivel de operaciones de ninguna sociedad en particular, ni el nivel de capitalización por entidad, aunque confirmamos que la CNBV publica ese documento mensualmente. No leímos el texto literal de los artículos 99, 105, 109 y 112 de la ley, ni el detalle de qué operaciones habilita cada nivel. No confirmamos la tasa exacta de las cuotas que pagan las sociedades al Fondo. Y no tenemos cifras agregadas del sector con corte de 2026 verificadas en fuente primaria: las que circulan provienen de prensa.
Este contenido lo revisa el equipo editorial de Pesos Listos antes de publicarse.