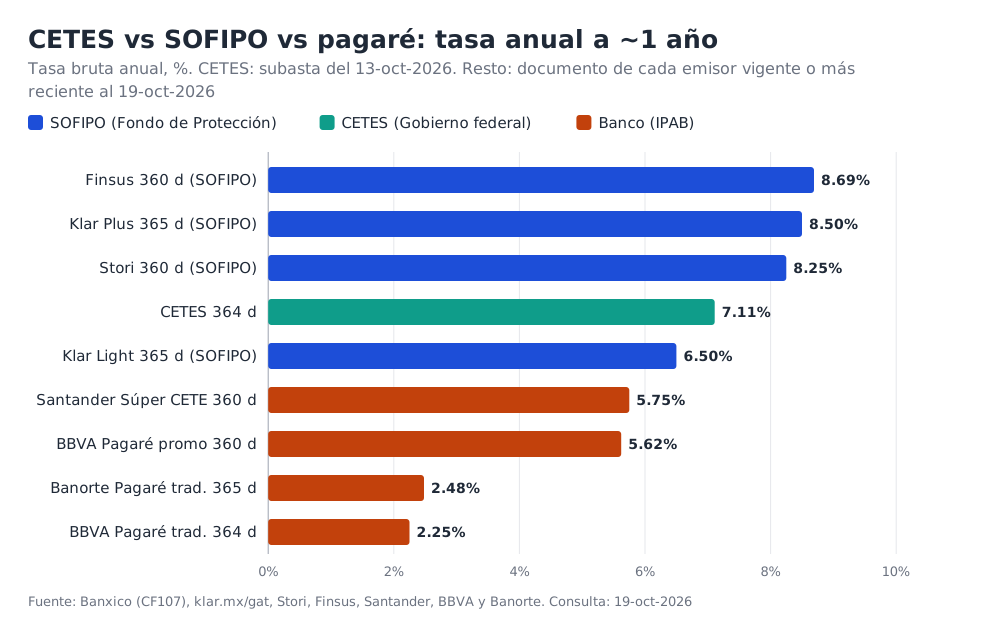
La comparación CETES vs SOFIPO vs pagaré bancario cambió en octubre de 2026: el CETE a un año bajó de 7.44% a 7.11% en dos semanas, las SOFIPOs grandes siguen entre 8.25% y 8.69% a un año, y el pagaré tradicional de los bancos paga alrededor de 2%, por debajo de la inflación esperada. La diferencia de fondo no es la tasa: es quién te responde si algo sale mal.
En Pesos Listos actualizamos esta guía el 19 de octubre de 2026 con la subasta de CETES del 13 de octubre, los documentos de tasas vigentes de cada emisor y los indicadores más recientes de Banxico e INEGI. Cada cifra trae su fecha. Si un documento está vencido o no declara vigencia, lo decimos al lado de la cifra.
Lo esencial en 30 segundos
- CETES (subasta del 13-oct-2026): 6.25% a 28 días, 6.55% a 91, 6.79% a 182 y 7.11% a 364. Lo respalda el Gobierno federal. Rendimiento real a un año: alrededor de 3.0%.
- SOFIPOs a un año: Finsus 8.69%, Klar Plus 8.50%, Stori 8.25%. Cobertura del Fondo de Protección: 25,000 UDIS, unos $221,442.
- Pagaré bancario: tradicional entre 2.25% y 2.48% a un año (BBVA, Banorte); promociones de dinero nuevo de hasta 6.22% a 28 días con mínimo de $50,000. Cobertura del IPAB: 400,000 UDIS, unos $3.54 millones.
- Inflación: 3.45% anual en septiembre de 2026; los especialistas esperan 4.08% a 12 meses. Con eso, un pagaré de 2.5% pierde poder de compra.
- Impuestos: los tres pagan ISR igual; la retención de 2026 es de 0.90% anual sobre el capital.
CETES vs SOFIPO vs pagaré bancario: la tabla de octubre de 2026
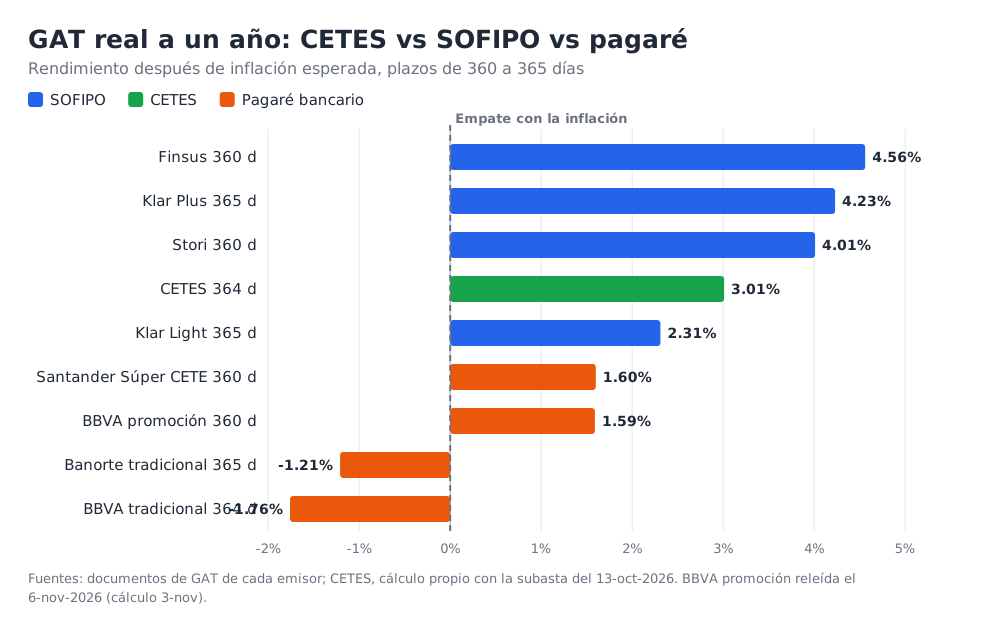
La tabla compara plazos cercanos a un año, porque es donde los tres productos se pueden poner lado a lado. Las tasas son brutas anuales, antes de impuestos. La GAT real es la que publica cada emisor en su documento; la de CETES la calculamos nosotros, con el método que explicamos en la siguiente sección.
| Producto | Plazo | Tasa anual | GAT real | Respaldo | Fecha del dato / vigencia |
|---|---|---|---|---|---|
| CETES | 364 días | 7.11% | ≈3.0% (cálculo propio) | Gobierno federal | Subasta 13-oct-2026 |
| Finsus (SOFIPO) | 360 días | 8.69% | 4.56% | Fondo de Protección | Cálculo 2-jul-2026, sin vigencia |
| Klar Plus (SOFIPO) | 365 días | 8.50% (promoción 9.50%) | 4.23% | Fondo de Protección | Vigencia 7-oct al 7-nov-2026 |
| Klar Light (SOFIPO) | 365 días | 6.50% (promoción 7.50%) | 2.31% | Fondo de Protección | Vigencia 7-oct al 7-nov-2026 |
| Stori (SOFIPO) | 360 días | 8.25% | 4.01% | Fondo de Protección | Cálculo 13-oct, vigencia 20-oct al 16-nov-2026 |
| Santander Pagaré Súper CETE | 360 días | 5.75% | 1.60% | IPAB | Cálculo 14-oct-2026; dinero nuevo, mínimo $50,000 |
| BBVA Pagaré (promoción) | 360 días | 5.59% | 1.59% | IPAB | Cálculo 3-nov, vigencia 3 al 4-nov-2026; mínimo $50,000; a 360 días solo en sucursal |
| Banorte Pagaré Tradicional | 365 días | 2.48% | −1.21% | IPAB | Cálculo 26-may, vigencia 26-nov-2026; mínimo $5,000 |
| BBVA Pagaré Tradicional | 364 días | 2.25% | −1.76% | IPAB | Cálculo 1-oct, vigencia 3-nov-2026 (vencida; el documento nuevo de BBVA, cálculo 3-nov y vigente al 1-dic-2026, viene desordenado y no permite confirmar la tasa por plazo) |
CETES vs SOFIPO vs pagaré bancario: qué es cada uno, en una línea
Un CETE es deuda de corto plazo del Gobierno federal que Banxico coloca en subasta cada semana; lo compras directo en cetesdirecto desde $100. Una SOFIPO es una sociedad financiera popular autorizada por la CNBV que capta ahorro y, por lo general, lo presta. Un pagaré bancario es un depósito a plazo fijo en un banco que te paga capital e intereses al vencimiento.
Si quieres el detalle de cada uno por separado, tenemos CETES 2026: cuánto rinden hoy, con la tabla que se actualiza cada semana, y la guía de SOFIPOs en México, que explica cómo elegir, proteger y declarar ese ahorro.
El GAT real es el único número que sirve para comparar
La tasa que anuncia cada producto es nominal: no descuenta la inflación. El GAT real sí lo hace, y por eso es el único número que dice si tu dinero gana poder de compra. La Circular 35/2010 de Banxico obliga a publicarlo y fija la fórmula: GAT real = (1 + GAT nominal) / (1 + inflación esperada) − 1.
La inflación que entra en la fórmula no es la observada, sino la mediana de las expectativas a 12 meses. En la Encuesta de Banxico a especialistas de septiembre de 2026, publicada el 1 de octubre, esa mediana fue de 4.08%. La inflación observada de septiembre, según INEGI, fue de 3.45% anual.
Cómo calculamos el GAT real de los CETES
Los CETES no publican GAT, así que lo calculamos. El CETE a 364 días pagó 7.11% en la subasta del 13 de octubre; como su tasa usa base 360, equivale a un rendimiento anual de alrededor de 7.21%. Con la expectativa de 4.08%, el rendimiento real es de alrededor de 3.0%. A 28 días, si reinvirtieras todo el año al 6.25%, el real sería de 2.26%.
Ojo con esa última cifra: supone que la tasa de 28 días se queda igual doce meses, y no va a pasar. Es útil para comparar con una cuenta a la vista o una inversión corta, no como promesa.
Por qué los GAT reales publicados no son del todo comparables
Cada emisor calcula su GAT real con la expectativa de inflación vigente el día de su cálculo. Finsus calculó el 2 de julio, Banorte el 26 de mayo, Santander el 14 de octubre. Por eso Banorte, con 2.48% nominal, publica −1.21%, mientras que con la expectativa de hoy daría alrededor de −1.5%. La regla práctica: compara GAT reales calculados en fechas cercanas, o recalcula tú.
Rendimientos verificados: CETES vs SOFIPO vs pagaré bancario
CETES: la curva cambió de forma en dos semanas
En la subasta del 29 de septiembre (colocación del 1 de octubre), los CETES pagaron 6.01% a 28 días, 6.73% a 91, 7.01% a 182 y 7.44% a 364. En la del 13 de octubre (colocación del 15), pagaron 6.25%, 6.55%, 6.79% y 7.11%. El plazo corto subió y los largos bajaron: el premio por amarrar un año se redujo de 1.43 a 0.86 puntos.
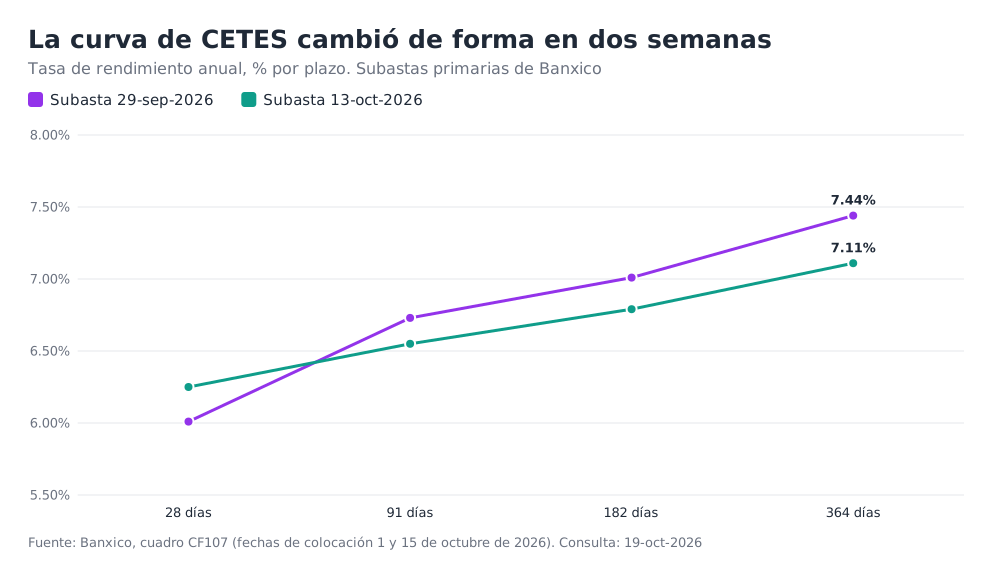
En la subasta del 6 de octubre no se colocó CETE a 364 días. La tasa objetivo de Banxico está en 6.50% desde el anuncio del 24 de septiembre, que la dejó sin cambio; el siguiente anuncio es el 5 de noviembre de 2026. La próxima subasta de CETES es el martes 20 de octubre.
CETES vs SOFIPO: las SOFIPOs pagan más, con letra chica
A un año, las tres SOFIPOs grandes pagan entre 1.1 y 1.6 puntos más que el CETE: Finsus 8.69% a 360 días, Klar 8.50% a 365 días en su nivel Plus, Stori 8.25% a 360 días. Pero cada cifra trae una condición. Klar paga 6.50% en su nivel Light y 8.50% solo en Plus o Platino; su promoción a 365 días sube a 7.50% y 9.50%.
Stori paga su mejor tasa, 14.14%, a 60 días y solo para clientes Stori Pro; a 360 días baja a 8.25%. Su tabla se renovó con las mismas tasas: cálculo del 13 de octubre y vigencia del 20 de octubre al 16 de noviembre de 2026. Finsus no declara vigencia en su tabla, calculada el 2 de julio de 2026: tres meses y medio sin actualizar.
Comparamos Klar y Stori a fondo en Klar vs Stori 2026 y revisamos los documentos de Finsus en Finsus opiniones 2026. Para cuentas a la vista, el caso más llamativo es DiDi Cuenta, que paga 15% pero solo sobre los primeros $10,000; lo leímos completo en DiDi Cuenta opiniones 2026.
El pagaré bancario: dos precios en el mismo banco
El dato más útil del pagaré bancario es que casi todos los bancos tienen dos tarifas. La tradicional, para cualquier cliente, paga alrededor de 2%: BBVA 1.95% a 28 días y 2.25% a 364; Banorte 1.97% a 28 días y 2.48% a 365. La promocional, para dinero nuevo y montos de $50,000 o más, se acerca a CETES.
BBVA ofrece 6.22% a 28 días en su pagaré promocional (cálculo del 3 de noviembre y vigencia del 3 al 4 de noviembre de 2026; BBVA la renueva casi cada semana con tasas muy parecidas), y Santander, con su Pagaré Súper CETE, 6.10% a 35 días y 6.20% a 90 días, solo con dinero nuevo. El promedio del sistema confirma la brecha: según el cuadro CF117 de Banxico, en agosto de 2026 el pagaré a 28 días pagó en promedio 2.12% bruto.
Entre los bancos digitales, Hey Banco paga 4.00% a 28 días al cliente estándar y 7.50% a quien tiene Hey Pro, con IPAB en ambos casos. Y Nu, que la CNBV autorizó como banco en julio de 2026, paga 6.80% en Ahorro Congelado a 180 días y 6.50% en Cajitas, ya con cobertura del IPAB según su página de GAT (cálculo 25 de septiembre, vigente al 18 de noviembre). Lo contamos en la reseña de Nu México.
Seguridad: Gobierno federal, IPAB y Fondo de Protección de SOFIPOs
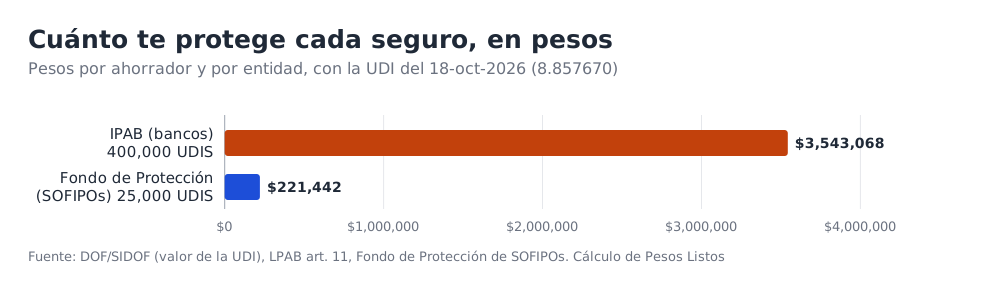
Aquí está la diferencia que no se ve en la tasa. Cada producto tiene un respaldo distinto, y los tres no valen lo mismo. Con la UDI del 18 de octubre de 2026, publicada en el DOF en 8.857670, la cobertura del banco es dieciséis veces la de una SOFIPO.
Qué cubre el IPAB en un pagaré bancario
El artículo 11 de la Ley de Protección al Ahorro Bancario obliga al IPAB a pagar los depósitos garantizados «hasta por una cantidad equivalente a cuatrocientas mil unidades de inversión por persona, física o moral», por banco. Hoy son $3,543,068. Los pagarés con rendimiento liquidable al vencimiento son depósitos, así que entran en esa garantía.
Qué cubre el Fondo de Protección de SOFIPOs, y qué no
El Fondo de Protección de SOFIPOs cubre hasta 25,000 UDIS por ahorrador y por entidad: $221,442 al 18 de octubre de 2026. Solo cubre a las SOFIPOs que aparecen en su lista semestral. La del primer semestre de 2026, publicada en el DOF, tiene 34 entidades; ahí están Finsus (12), J.P. Sofiexpress (19), Klar (20) y Stori (31). La del segundo semestre todavía no existe.
Esa misma lista todavía incluye a Nu México Financiera, porque su corte es anterior a que Nu se volviera banco. Es un recordatorio de por qué conviene revisar la figura jurídica del producto y no la marca: el mismo logo puede estar en una SOFIPO o en un banco.
El Fondo de Protección sí ha pagado
No es teoría. El Fondo ya tuvo que pagar a ahorradores de una SOFIPO que quebró, y el proceso tardó. Contamos el caso, con plazos y montos, en qué pasa con tu dinero en la quiebra de una SOFIPO. La conclusión práctica es no tener en una sola SOFIPO más de 25,000 UDIS.
CETES no tiene seguro de depósito: tiene algo distinto
Un CETE no es un depósito, así que no lo cubre el IPAB ni el Fondo. Es una obligación directa del Gobierno federal, y no tiene tope de monto. En pesos, es el riesgo más bajo disponible para un ahorrador.
Liquidez: quién te deja sacar el dinero antes
Un pagaré, por definición, paga al vencimiento: lo que pactas a 365 días se queda 365 días. Las inversiones a plazo de las SOFIPOs funcionan igual, salvo que el contrato diga otra cosa; revisa la cláusula de retiro anticipado antes de firmar, porque cuando existe suele traer penalización. DiDi Ahorro, por ejemplo, cobra hasta 2.5% anual y baja la tasa a 5%.
Los CETES también se pagan al vencimiento, y cetesdirecto permite reinvertir en automático. No verificamos para esta actualización las condiciones vigentes de venta anticipada en la plataforma, así que no las describimos: consúltalas ahí antes de comprar a plazos largos.
Si necesitas liquidez diaria, la comparación correcta no es contra un pagaré a un año sino contra cuentas a la vista: Klar paga 3.00% en Light y 5.00% en Plus; Nu, 6.50% en Cajitas; DiDi Cuenta, 15% hasta $10,000 y 7% sobre el excedente. Stori Cuenta Más paga 0.00% por diseño: el rendimiento está en sus apartados (7.00%).
El ángulo fiscal: la retención de ISR castiga al que menos gana
Cómo funciona la retención de ISR en 2026
La retención de ISR sobre intereses es de 0.90% anual sobre el capital que los genera, conforme a la Ley de Ingresos de la Federación de 2026; en 2025 era de 0.50%. La aplican igual el banco, la SOFIPO y la casa de bolsa o cetesdirecto. No es el impuesto final: en tu declaración anual acumulas el interés real y acreditas lo retenido.
Para 2027, la Cámara de Diputados aprobó la Ley de Ingresos alrededor del 15 de octubre de 2026 y la turnó al Senado. Todavía no está publicada en el DOF, así que la tasa de 2027 no la damos por hecha.
Por eso el producto de tasa baja sale peor de lo que parece
La retención se calcula sobre el capital, no sobre el interés. Sobre $100,000 a un año, son $900 en cualquier producto. En un CETE al 7.11% ganas $7,110 y te quedan $6,210 después de la retención. En un pagaré tradicional al 2.48% ganas $2,480 y te quedan $1,580: la retención se lleva más de un tercio del interés.
Interés real, no interés nominal
Lo que acumulas en la declaración es el interés real, es decir, lo que ganaste por encima de la inflación del periodo. Si tu interés nominal no superó la inflación, puedes tener pérdida real, y la retención se vuelve saldo a favor o se acredita contra otros ingresos. El detalle, con ejemplos, está en ISR sobre intereses 2026.
Los tres tributan igual
Mucha gente cree que los CETES no pagan impuestos o que las SOFIPOs están exentas. No es así: los intereses de los tres productos son ingresos por intereses para efectos del ISR y siguen la misma regla de retención. Lo que cambia entre ellos es la tasa y la garantía, no el tratamiento fiscal.
Entonces, ¿cuál te conviene?
Si no puedes perder ni un peso, CETES: hoy pagan 7.11% a un año, sin tope de monto y con el respaldo del Gobierno federal. Con más de $3.5 millones, son la única opción sin límite de cobertura. Si tienes $50,000 o más de dinero nuevo, las promociones de pagaré de BBVA y Santander acercan el banco a CETES, con IPAB.
Si quieres exprimir la tasa, una SOFIPO autorizada y en la lista del Fondo paga entre 1.1 y 1.6 puntos más que CETES a un año, pero mantén cada SOFIPO por debajo de 25,000 UDIS. Si tu banco te ofrece el pagaré tradicional de 2%, no lo aceptes sin comparar: hoy pierde contra la inflación esperada.
Una combinación sensata para muchos ahorradores: el fondo de emergencias en una cuenta a la vista con buena tasa, el ahorro de mediano plazo repartido entre CETES y una o dos SOFIPOs dentro del límite del Fondo, y el pagaré solo cuando la promoción iguale al CETE. Para escoger SOFIPO, empieza por las mejores SOFIPOs de México 2026.
Preguntas frecuentes
¿Qué rinde más hoy, CETES vs SOFIPO?
A un año, las SOFIPOs: Finsus 8.69%, Klar Plus 8.50% y Stori 8.25%, contra 7.11% del CETE a 364 días en la subasta del 13 de octubre de 2026. La diferencia se paga con menos cobertura: 25,000 UDIS frente al respaldo del Gobierno federal.
¿El pagaré bancario está garantizado por el IPAB?
Sí. Los pagarés con rendimiento liquidable al vencimiento son depósitos bancarios y el IPAB los cubre hasta 400,000 UDIS por persona y por banco, unos $3,543,068 al 18 de octubre de 2026.
¿Cuánto cubre exactamente el Fondo de Protección de SOFIPOs?
Hasta 25,000 UDIS por ahorrador en cada SOFIPO participante: $221,442 con la UDI del 18 de octubre de 2026. Solo cubre a las entidades de su lista semestral publicada en el DOF.
¿Por qué el pagaré de mi banco paga 2% si el CETE paga 7%?
Porque la tarifa tradicional del pagaré es mucho más baja que la promocional. BBVA y Santander pagan cerca de CETES solo con dinero nuevo y montos de $50,000 o más. Pregunta por la promoción o compara contra CETES.
¿La retención de ISR es distinta en una SOFIPO que en un banco?
No. En 2026 es de 0.90% anual sobre el capital en ambos casos, y también en CETES. En la declaración anual acumulas el interés real y acreditas lo retenido.
¿Nu sigue siendo SOFIPO?
No. La CNBV autorizó a Nu como banco en julio de 2026 y su página de GAT ya indica cobertura del IPAB hasta 400,000 UDIS. Su tabla de costos en PDF, vencida, todavía menciona el Fondo de Protección.
Cómo verificamos esto
Consultamos el 19 de octubre de 2026 estas fuentes primarias. El 23 de octubre volvimos a leer la tabla de Stori, que se renovó sin cambio de tasas, y la promoción de pagaré de BBVA, con vigencia nueva del 22 al 28 de octubre. El 30 de octubre releímos la promoción de BBVA: 6.22% a 28 días y 5.59% a 360 días (GAT real 1.45%), calculada el 29 de octubre y vigente del 29 al 30 de octubre. El 6 de noviembre la volvimos a leer: mismo 6.22% a 28 días y 5.59% a 360 días, ahora con GAT real de 1.59%, calculada el 3 de noviembre y vigente del 3 al 4 de noviembre. Ese mismo día releímos la tabla de GAT de Klar, que sigue vigente hasta el 7 de noviembre sin cambio de tasas.
- Banxico, cuadro CF107: CETES de las subastas del 29 de septiembre, 6 y 13 de octubre de 2026 (fechas de colocación 1, 8 y 15 de octubre).
- Banxico, cuadro CF117: tasas de pagarés del sistema bancario, agosto de 2026.
- Banxico, anuncios de política monetaria y Encuesta de expectativas de septiembre de 2026.
- INEGI, INPC de septiembre de 2026 (boletín del 8 de octubre).
- DOF, lista de SOFIPOs del Fondo de Protección, primer semestre de 2026, y el valor de la UDI en el histórico de indicadores del DOF.
- Documentos de tasas: Klar, Stori, Finsus, Santander, BBVA (promoción), Banorte, Hey Banco y Nu.
- Centro de Estudios de las Finanzas Públicas, sobre la tasa de retención de 2026 frente a 2025.
Huecos declarados: no pudimos leer el artículo de la tasa de retención en el PDF de la Ley de Ingresos de 2026, que se trunca; la cifra de 0.90% consta en la iniciativa analizada por el Centro de Estudios de las Finanzas Públicas y en el aviso de retención 2026 de un banco. Finsus no declara vigencia. La tabla de BBVA tradicional viene desordenada en su PDF, así que la asignación de plazos es probable pero no segura. No verificamos las condiciones de venta anticipada de cetesdirecto. El GAT real de los CETES es cálculo propio, no cifra oficial.
Este contenido lo revisa el equipo editorial de Pesos Listos antes de publicarse.