Esta guía de SOFIPOs reúne en un solo lugar todo lo que conviene saber antes de dejar tu ahorro en una sociedad financiera popular: cómo comprobar que existe y está autorizada, cuánto de tu dinero protege de verdad el Fondo de Protección, cómo comparar rendimientos sin caer en la tasa del anuncio, qué pasa si una quiebra y cuánto te retienen de impuestos. Cada sección resume lo esencial y te lleva al artículo donde está el detalle con sus documentos de respaldo.
No es una lista de “las mejores”. Es el método. Las tasas cambian cada mes y las marcas cambian de figura legal (Nu, por ejemplo, dejó de ser SOFIPO en 2026), pero las cinco preguntas que tienes que hacerte antes de depositar son siempre las mismas.
Lo esencial en 30 segundos
- Una SOFIPO es una sociedad financiera popular autorizada y supervisada por la CNBV bajo la Ley de Ahorro y Crédito Popular. Capta ahorro y presta, como un banco, pero con otra ley y otra red de protección.
- Tu dinero está protegido hasta 25,000 UDIS por persona y por sociedad: unos $220,756 con la UDI del 28 de septiembre de 2026. En un banco, el IPAB cubre 400,000 UDIS, unos $3.5 millones.
- La marca no es la entidad. El tope corre contra la sociedad que tiene la autorización, no contra el nombre comercial. SuperTasas, por ejemplo, es Crediclub.
- No todos los productos de una SOFIPO están cubiertos. Algunos emisores publican su propia lista de productos garantizados, y los que anuncian las tasas más altas no siempre están en ella.
- Compara con el GAT real y su fecha de cálculo, no con la tasa del anuncio. Las tasas de dos dígitos casi siempre tienen tope de monto o condiciones.
- En 2026 te retienen 0.90% anual sobre el capital, igual que en un banco o en CETES.
Qué es una SOFIPO y en qué se distingue de un banco
Una SOFIPO es una sociedad anónima que obtuvo de la Comisión Nacional Bancaria y de Valores la autorización para operar como sociedad financiera popular. Recibe depósitos, otorga préstamos y, según su tamaño, puede ofrecer tarjetas o emitir títulos. Todo eso lo regula la Ley de Ahorro y Crédito Popular, no la Ley de Instituciones de Crédito que rige a los bancos. Si quieres la explicación completa, con quién es SOFIPO y quién no, está en qué es una SOFIPO y cómo funciona.
La diferencia que más importa para tu bolsillo es la cobertura. Esta tabla resume las tres opciones con las que normalmente se compara una SOFIPO:
| Dónde está tu dinero | Quién lo protege | Tope por persona | En pesos al 28-sep-2026 |
|---|---|---|---|
| SOFIPO | Fondo de Protección de Sociedades Financieras Populares (LACP, art. 105) | 25,000 UDIS por sociedad | ~$220,756 |
| Banco | IPAB (Ley de Protección al Ahorro Bancario, art. 11) | 400,000 UDIS por banco | ~$3,532,090 |
| CETES | Es deuda del Gobierno Federal | No aplica un seguro: el emisor es el gobierno | Sin tope |
Por eso la pregunta útil no es “¿SOFIPO o banco?”, sino cuánto dinero pones en cada lugar. En la comparación entre CETES, SOFIPO y pagaré bancario hicimos la cuenta con montos concretos, y ahí se ve que para la mayoría de los ahorradores la respuesta es una combinación, no una sola opción.
El mapa de esta guía de SOFIPOs: qué leer según tu pregunta
Si llegaste con una duda concreta, esta tabla te lleva directo al artículo que la contesta. Todos se escribieron con documentos oficiales del regulador o del propio emisor, y cada uno trae su fecha de verificación.
| Tu pregunta | Dónde está la respuesta |
|---|---|
| ¿Qué es exactamente una SOFIPO? | Qué es una SOFIPO en México |
| ¿Cuáles están autorizadas y cómo lo compruebo? | SOFIPOs autorizadas por la CNBV en 2026 |
| ¿Cuál paga más hoy y cuánto de eso es real? | Las mejores SOFIPOs de México 2026 y SOFIPOs de tasa alta |
| ¿Qué pasa con mi dinero si una quiebra? | La quiebra de una SOFIPO, paso a paso |
| ¿Me conviene más CETES o una SOFIPO? | CETES vs SOFIPO vs pagaré y cuánto rinden los CETES esta semana |
| ¿Cuánto ISR me retienen? | ISR sobre intereses en 2026 |
| ¿Y si prefiero una cuenta de ahorro normal? | Cuentas de ahorro con rendimiento en 2026 |
| ¿Qué tal Klar, Finsus, Stori o Nu? | Las reseñas por institución, más abajo en esta guía |
Paso 1: comprueba que la SOFIPO existe y está autorizada
La primera verificación toma cinco minutos y es la que más gente se salta. Lo que buscas no es la marca que ves en la app, sino la denominación social: el nombre legal que termina en “S.A. de C.V., S.F.P.” y que aparece en el aviso legal, en el pie de página del sitio o en el contrato. Si un producto de ahorro no te dice qué sociedad está detrás, ya tienes una respuesta.
Con ese nombre en la mano, haz tres consultas:
- El listado del Fondo de Protección. En fondodeproteccion.mx se publica qué sociedades participan en el Fondo. Si la sociedad no aparece ahí, tus depósitos no tienen esa cobertura.
- El padrón de la CNBV de entidades supervisadas, para confirmar que la autorización sigue vigente y no está intervenida.
- El Buró de Entidades Financieras de la CONDUSEF, donde se ven reclamaciones, sanciones y cómo responde la institución a sus clientes. El registro de prestadores de servicios financieros (SIPRES) confirma además que la entidad existe con ese nombre.
El listado oficial más reciente que localizamos, fechado el 16 de julio de 2025, tenía 35 sociedades. Desde entonces el mapa cambió: CAME fue revocada en septiembre de 2025, Financiera Auxi salió del Fondo y Nu dejó de ser SOFIPO. La lista completa, con qué marca opera cada sociedad y qué cambió, está en nuestro recuento de SOFIPOs autorizadas.
Una nota sobre el “nivel de operaciones”. Las SOFIPOs se clasifican del nivel I al IV según sus activos totales, y el nivel determina qué operaciones pueden hacer. Un nivel alto te dice que la sociedad es grande y que la exigencia regulatoria es mayor, lo cual es información útil. Lo que no te dice es que esté sana: Ficrea era una SOFIPO autorizada y supervisada, y quebró.
Paso 2: entiende cuánto te cubre el Fondo de Protección
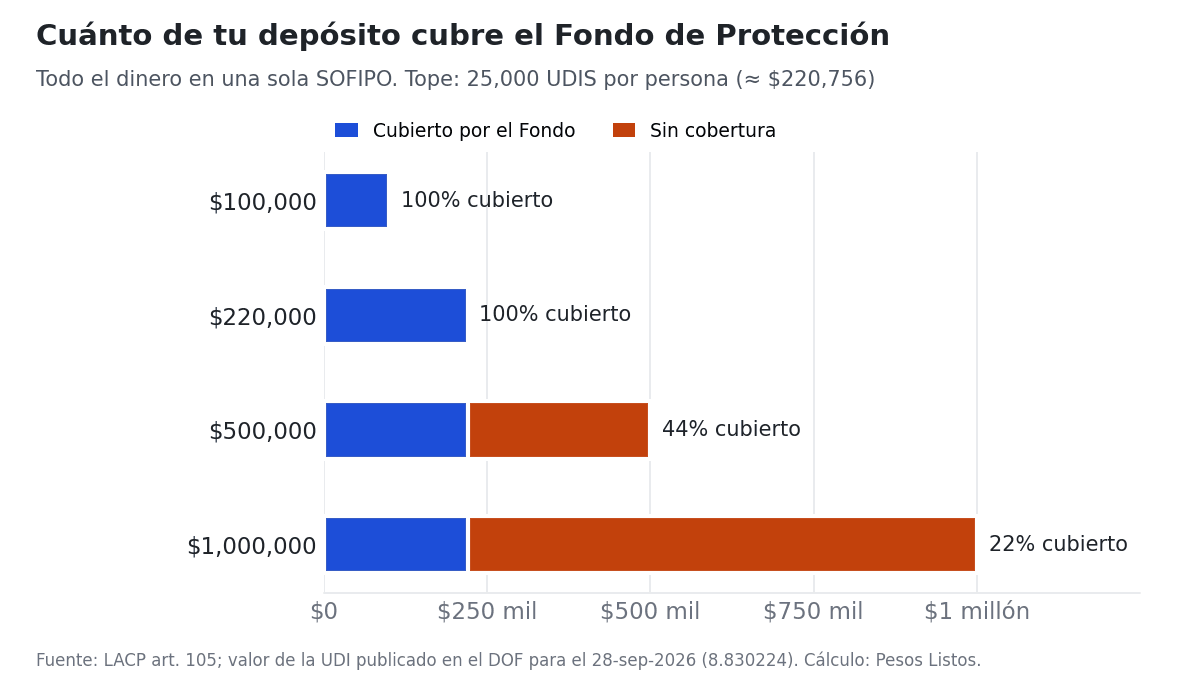
El artículo 105 de la Ley de Ahorro y Crédito Popular fija el tope: 25,000 UDIS por persona y por sociedad. La UDI se actualiza con la inflación, así que el tope en pesos sube poco a poco. Con el valor que publicó el Diario Oficial para el 28 de septiembre de 2026 (8.830224 pesos por UDI), el tope equivale a $220,756.
La gráfica muestra lo que eso significa en la práctica cuando todo tu dinero está en una sola SOFIPO. Hasta unos $220,000 estás cubierto al 100%. A partir de ahí, cada peso adicional queda fuera.
Hay tres detalles que cambian decisiones y que casi nadie revisa:
El tope se cuenta por sociedad, no por marca ni por producto. Si tienes una inversión a plazo y una cuenta a la vista en la misma SOFIPO, las dos suman contra el mismo tope. Y si una marca comercial pertenece a una sociedad donde ya tienes dinero, también suman. SuperTasas es el ejemplo más claro: es un producto de Crediclub, S.A. de C.V., S.F.P., y quien responde por tu dinero es Crediclub.
No todos los productos de una SOFIPO están garantizados. Klar, por ejemplo, publica su propia lista de productos cubiertos por el Fondo y en ella aparecen la Cuenta a la Vista y el Ahorro Adicional, pero no los dos productos que anuncian 15% anual. Lo explicamos con capturas y fechas en nuestra reseña de Klar. Antes de mover dinero, busca en el sitio del emisor la página de productos garantizados; si el producto que te interesa no está, pregunta por escrito.
La ley excluye algunos depósitos. El mismo artículo 105 deja fuera los depósitos de consejeros, comisarios y funcionarios de los dos primeros niveles de la propia sociedad, las operaciones que no cumplan la ley o en las que haya mala fe del titular, y las relacionadas con operaciones ilícitas.
Paso 3: compara con el GAT real, no con la tasa del anuncio
Toda inversión en México debe publicar su Ganancia Anual Total (GAT) en dos versiones: la nominal, que es el rendimiento antes de inflación, y la real, que descuenta la inflación estimada. La real es la que te dice si tu dinero de verdad crece. Un rendimiento anunciado sin GAT nominal, GAT real, fecha de cálculo y vigencia no se puede comparar con nada.
Esta es la foto de algunas tasas publicadas por los propios emisores, cada una con su fecha de cálculo, frente a la referencia de CETES a un año:
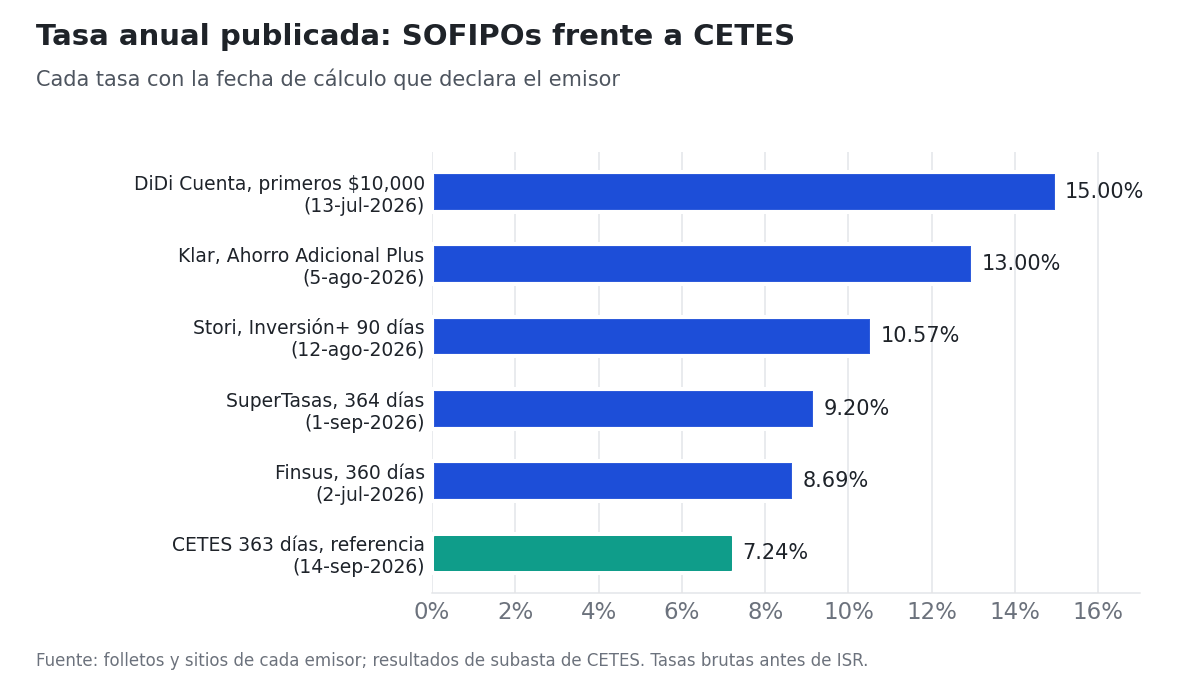
La gráfica se lee con tres advertencias. La primera: las tasas más altas suelen tener tope de monto. El 15% de DiDi aplica solo a los primeros $10,000 y el excedente paga 7%, según su propio contrato; el 14.14% a 60 días de Stori es solo para Stori Pro y hasta $10,000. La segunda: las fechas de cálculo tienen semanas, y las tasas se mueven cada mes. La tercera: una tasa alta en un producto que no está en la lista de garantizados no se compara con una tasa menor en un producto cubierto.
Para la tabla completa y actualizada, con GAT real de cada producto, ve a las mejores SOFIPOs de México por rendimiento. Si lo que buscas es exprimir la tasa, el análisis de SOFIPOs de tasa alta revisa la letra chica de las que pagan más. Y como referencia sin riesgo de crédito, la tabla de CETES se actualiza sola cada semana con la subasta más reciente.
Paso 4: revisa el plazo y la liquidez antes de firmar
La tasa de una inversión a plazo en SOFIPO casi siempre paga más porque tu dinero queda comprometido. En muchos contratos el plazo es forzoso para ambas partes: no hay retiro anticipado, ni siquiera con penalización. El contrato de Finsus, por ejemplo, lo dice de forma expresa. Antes de invertir, pregúntate si podrías vivir sin ese dinero durante todo el plazo.
Una forma práctica de resolverlo es separar el dinero por función. El fondo de emergencia va a una cuenta a la vista, aunque rinda menos. Lo que no vas a tocar en meses puede ir a plazo. Y si quieres liquidez escalonada, puedes repartir el monto a plazo en varios vencimientos. Lo que no conviene es meter a 364 días el dinero que podrías necesitar el mes que entra solo porque la tasa es mayor.
La letra chica de plazo y comisiones cambia mucho entre emisores. En cuánto rinde la inversión de Stori y en la reseña de Finsus revisamos los plazos, las condiciones y los documentos de costos de cada uno.
Paso 5: reparte tu dinero por sociedad, no por marca
La regla que se desprende de todo lo anterior es sencilla: no guardes más de 25,000 UDIS en una sola SOFIPO. Si tienes más, repártelo entre sociedades distintas o manda el excedente a un banco o a CETES. La gráfica compara la misma cantidad, $600,000, en una sola SOFIPO y repartida en tres.
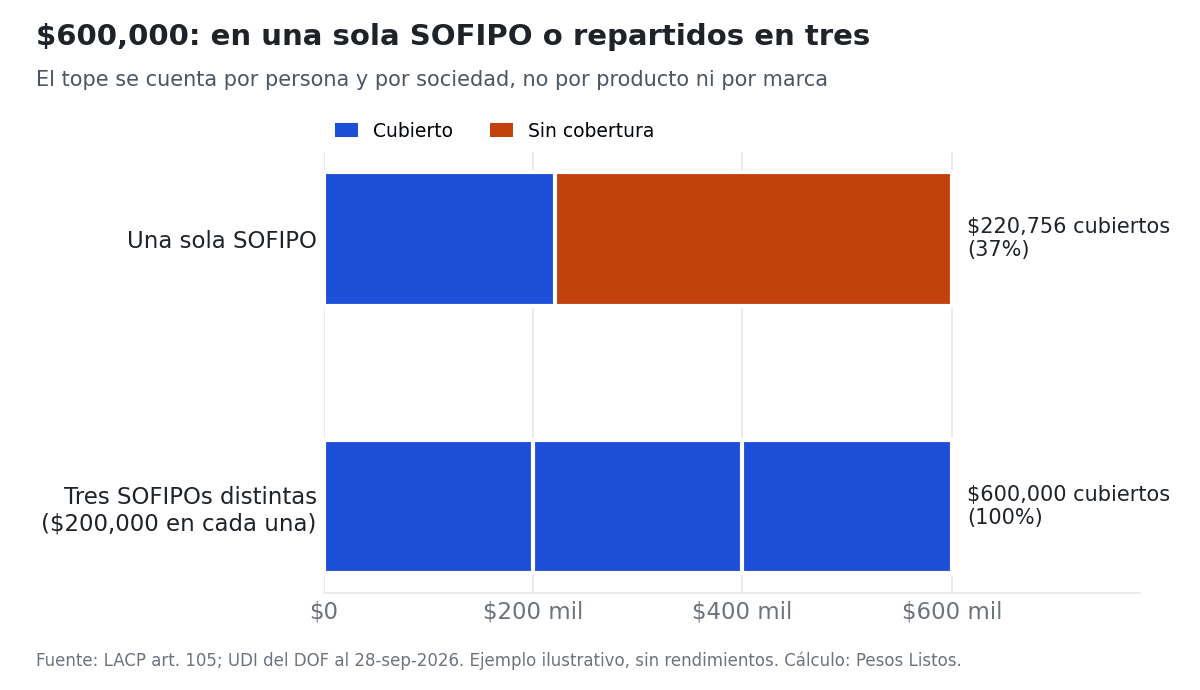
Dos matices. El reparto funciona solo si las sociedades son distintas: dos marcas de la misma SOFIPO cuentan como una. Y como tu saldo crece con los intereses, conviene dejar un margen debajo de los $220,000.
Para el dinero que no cabe en SOFIPOs, un banco te cubre hasta 400,000 UDIS por institución. Si estás comparando bancos digitales, Nu, Hey Banco y Stori frente a frente y Stori contra Nu muestran qué cobertura tiene cada uno y cuánto pagan.
Qué pasa si una SOFIPO quiebra
Cuando una SOFIPO deja de cumplir los requisitos de la ley, la CNBV le revoca la autorización y la sociedad entra en disolución y liquidación. A partir de ahí, el Fondo de Protección paga a los ahorradores hasta el tope. No es inmediato: hay que presentar una solicitud, y en el caso de CAME el plazo para hacerlo fue de 180 días. El pago llega meses después, no al día siguiente.
Los dos casos más conocidos muestran por qué el tope importa tanto:
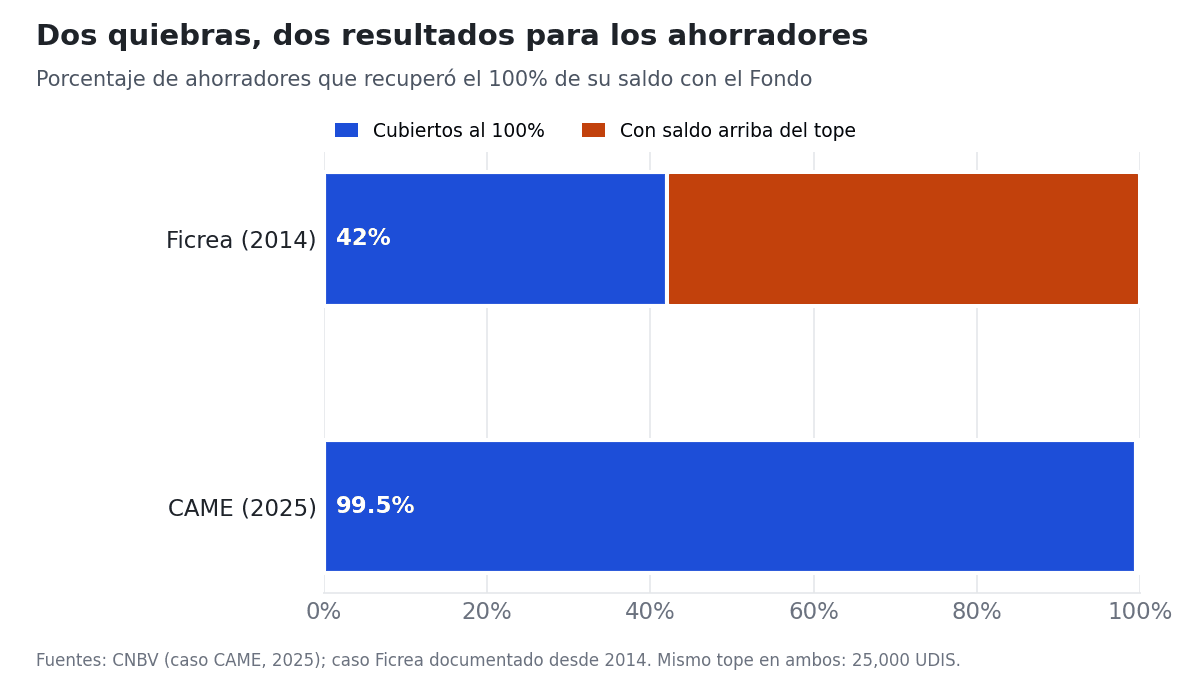
En CAME, la CNBV informó que el 99.5% de los ahorradores quedaba cubierto al 100%, porque la gran mayoría tenía saldos pequeños. En Ficrea, en 2014, solo alrededor del 42% recuperó todo: muchos ahorradores tenían montos muy por encima del tope. La ley era la misma; lo que cambió fue cuánto dinero había en una sola sociedad. El proceso completo, con plazos y documentos, está en qué pasa en la quiebra de una SOFIPO.
Impuestos: lo que te retienen en una SOFIPO
Las SOFIPOs retienen ISR igual que un banco. El artículo 54 de la Ley del ISR obliga a retener a todo el sistema financiero, y el artículo 7 incluye expresamente a las sociedades financieras populares. Para 2026, el artículo 24 de la Ley de Ingresos de la Federación fija la tasa en 0.90% anual, y se calcula sobre el capital, no sobre el interés.
Eso significa que con $100,000 invertidos te retienen $900 al año sin importar cuánto rinda tu dinero. La retención pesa más cuanto más baja es la tasa:
| Tasa anual sobre $100,000 | Interés bruto en un año | Retención de ISR (0.90%) | Parte del interés que se va en retención |
|---|---|---|---|
| 6.30% | $6,300 | $900 | 14.3% |
| 9.20% | $9,200 | $900 | 9.8% |
| 13.00% | $13,000 | $900 | 6.9% |
La retención es un pago provisional, no el impuesto definitivo. En la declaración anual el impuesto se calcula sobre el interés real, descontando la inflación, y lo retenido de más se acredita o se puede pedir en devolución. Además, la fracción XX del artículo 93 de la Ley del ISR exenta los intereses que pagan las sociedades financieras populares cuando el saldo promedio diario de la inversión no excede de cinco UMA elevadas al año, unos $213,973 con la UMA vigente desde febrero de 2026. Cómo se combinan la retención, la exención y la declaración lo explicamos con ejemplos en la guía de ISR sobre intereses.
Las reseñas por institución
Con el método claro, estas son las reseñas que hemos publicado. Cada una revisa la figura legal, la cobertura, las tasas con fecha y la letra chica del contrato:
- Klar. Qué productos cubre el Fondo y cuáles no, y por qué las dos velocidades de su cuenta pagan distinto: Klar SOFIPO: opiniones y rendimientos.
- Finsus. Plazos largos, tasas y los antecedentes regulatorios que conviene conocer, con la versión de la propia empresa: Finsus: opiniones 2026.
- Stori. Cuánto paga cada plazo y qué condiciones tiene: la inversión de Stori. Si además te interesa su tarjeta: opiniones de la tarjeta Stori.
- Nu. Ya no es SOFIPO. Según sus propios canales, recibió de la CNBV la autorización para operar como banco el 10 de julio de 2026, y hoy opera como Nubank, S.A., Institución de Banca Múltiple, con la cobertura del IPAB. Qué cambia para sus clientes está en la reseña de Nu México.
Checklist antes de depositar un peso
- Tengo la denominación social completa de la sociedad, no solo la marca.
- La sociedad aparece en el listado del Fondo de Protección y no está intervenida ni revocada.
- El producto que voy a contratar está en la lista de productos garantizados del emisor.
- Sumando todo lo que tengo en esa sociedad, quedo por debajo de 25,000 UDIS, con margen para los intereses.
- Comparé el GAT real con su fecha de cálculo y vigencia, y sé si la tasa tiene tope de monto.
- Sé si el plazo es forzoso y puedo vivir sin ese dinero hasta el vencimiento.
- Revisé la institución en el Buró de Entidades Financieras de la CONDUSEF.
Preguntas frecuentes
¿Son seguras las SOFIPOs?
Son instituciones autorizadas y supervisadas por la CNBV, con un seguro de depósitos por ley. La seguridad depende de dos cosas que controlas tú: que la sociedad esté realmente autorizada y en el Fondo, y que no tengas en ella más de 25,000 UDIS. Dentro del tope, tu dinero está protegido aunque la sociedad quiebre; fuera del tope, no.
¿Cuánto cubre el seguro de una SOFIPO en pesos?
Unos $220,756 por persona y por sociedad, con la UDI del 28 de septiembre de 2026. La cifra sube un poco cada quincena porque la UDI se actualiza con la inflación.
¿Si tengo dinero en dos productos de la misma SOFIPO, tengo doble cobertura?
No. El tope es por persona y por sociedad. Todos tus productos en la misma SOFIPO, y todas las marcas que pertenezcan a esa misma sociedad, suman contra un solo tope de 25,000 UDIS.
¿Una SOFIPO paga más que CETES?
Muchas veces sí, sobre todo en montos pequeños o con condiciones. Pero CETES no tiene riesgo de crédito ni tope de cobertura, y a igual retención de ISR la diferencia neta se achica. Por eso conviene compararlas con el GAT real y no con la tasa del anuncio.
¿Nu sigue siendo SOFIPO?
No. Nu opera como banco múltiple desde 2026, por lo que sus depósitos pasan a la cobertura del IPAB, de hasta 400,000 UDIS por persona.
¿Las SOFIPOs retienen ISR?
Sí, igual que los bancos: 0.90% anual sobre el capital en 2026. Es una retención provisional que se ajusta en la declaración anual, y los intereses pueden estar exentos si el saldo promedio es pequeño.
Cómo verificamos esto
Esta guía resume artículos de Pesos Listos que se verificaron contra documentos originales en agosto y septiembre de 2026; cada uno lleva sus propias fuentes y fechas. Los datos nuevos de esta página se revisaron el 28 de septiembre de 2026:
- Ley de Ahorro y Crédito Popular, artículo 105, en el texto vigente publicado por la Cámara de Diputados; y Ley de Protección al Ahorro Bancario, artículo 11.
- Valor de la UDI para el 28 de septiembre de 2026 (8.830224), publicado en el Diario Oficial de la Federación.
- Fondo de Protección de Sociedades Financieras Populares: listado de sociedades participantes y avisos a ahorradores de CAME.
- Tasas de SuperTasas confirmadas en el sitio de Crediclub el 28 de septiembre de 2026; el resto, en los folletos y sitios de cada emisor con la fecha de cálculo indicada en la gráfica.
- Autorización bancaria de Nu, según el comunicado de la propia empresa.
- Ley del ISR, artículos 7, 54 y 93 fracción XX; Ley de Ingresos de la Federación 2026, artículo 24; valor de la UMA vigente desde el 1 de febrero de 2026 (42,794.64 pesos anuales), publicado por el INEGI.
Esta página es informativa y no es una recomendación de inversión. Las tasas cambian con frecuencia: confirma siempre el GAT vigente en el folleto del emisor antes de contratar.
Este contenido lo revisa el equipo editorial de Pesos Listos antes de publicarse.