Buscar las mejores SOFIPOs de México 2026 por su tasa es fácil; lo difícil es saber cuál rinde de verdad y cuál protege tu dinero. Aquí juntamos las dos cosas: rendimientos que revisamos uno por uno en el documento oficial de cada emisor, con su fecha de cálculo y su vigencia, y una explicación clara del límite del Fondo de Protección que casi nadie te dice antes de abrir la cuenta.
Actualizado el 26 de octubre de 2026 con las tablas de tasas vigentes en octubre. La versión anterior usaba datos de agosto: Stori subió su GAT real, Klar agregó un plazo promocional a un año y el documento de captación de SuperTasas sigue vencido. Abajo te contamos qué cambió y por qué importa.
Lo esencial en 30 segundos
- Las tasas más altas vigentes en octubre son las de DiDi Cuenta (15% en los primeros $10,000), Stori Inversión+ a 60 días (14.14%, solo para Stori Pro) y el Ahorro Adicional Plus de Klar (13%).
- El número que importa es el GAT real, no la tasa de portada: es lo que ganas una vez descontada la inflación esperada.
- El Fondo de Protección cubre 25,000 UDIS, unos $221,442 por persona y por institución. Un banco cubre 16 veces más.
- No todos los productos de una SOFIPO están garantizados. Los dos productos de Klar que anuncian 15% no aparecen en su lista de productos protegidos.
- Verifica siempre la razón social en la lista oficial del Fondo antes de depositar.
Las mejores SOFIPOs de México 2026 por rendimiento
Una SOFIPO (Sociedad Financiera Popular) es una entidad autorizada y supervisada por la CNBV para captar ahorro del público. Paga más que un banco porque necesita atraer depósitos, y esa es su ventaja para ti. Estas son las mejores SOFIPOs de México 2026 según su tasa vigente, ordenadas por rendimiento real. Si quieres comprobar que cada una existe, aquí está el padrón completo de SOFIPOs autorizadas.
| Institución | Producto | Tasa | GAT real | Cálculo y vigencia |
|---|---|---|---|---|
| DiDi Cuenta | Primeros $10,000 | 15.00% | 11.77% | Cálculo 13-jul-2026, sin vigencia declarada |
| Stori | Inversión+ 60 días (solo Stori Pro) | 14.14% | 10.49% | Cálculo 13-oct, vigencia 20-oct al 16-nov-2026 |
| Klar | Ahorro Adicional Plus y Platino | 13.00% | 9.40% | Vigencia 7-oct al 7-nov-2026 |
| Stori | Inversión+ 90 días | 10.57% | 6.65% | Cálculo 13-oct, vigencia 20-oct al 16-nov-2026 |
| Klar | Plazo 365 días Plus, promoción | 9.50% | 5.18% | Vigencia 7-oct al 7-nov-2026 |
| Finsus | Plazo 360 días | 8.69% | 4.56% | Cálculo 2-jul-2026, sin vigencia declarada |
| Fondeadora | Bóveda 30 días | 8.00% | 4.36% | Cálculo julio 2026, vigencia de seis meses |
| SuperTasas (Crediclub) | Plazo 364 días | 9.00% | 5.06% | Vencido desde el 30-abr-2026; sin documento nuevo al 26-oct |
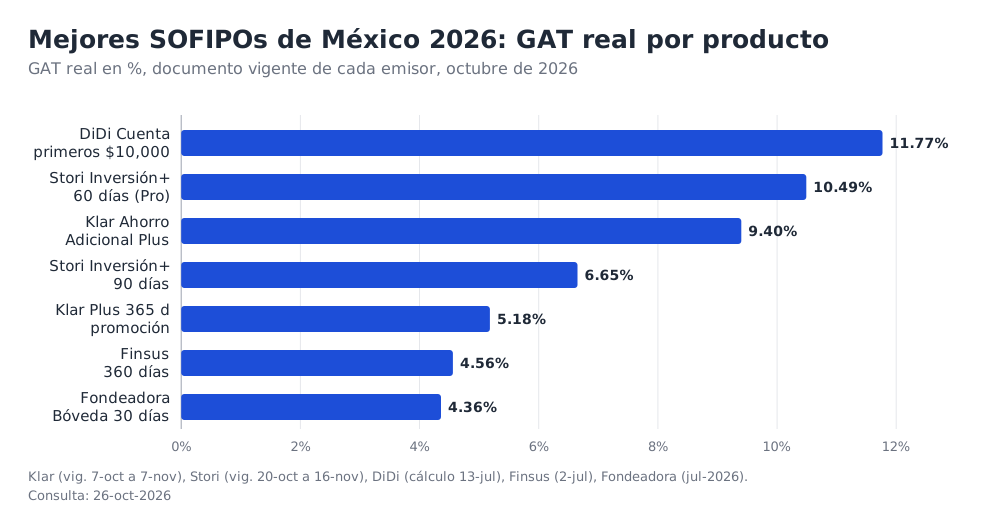
Tres advertencias antes de elegir. El 15% de DiDi aplica solo a los primeros $10,000; el excedente rinde 7% (GAT real 3.17%). El plazo de 60 días de Stori es exclusivo para clientes Stori Pro, y las tasas Plus de Klar dependen del segmento que la app te asigne. Si tu caso no encaja en esas condiciones, tu tasa real será la del renglón inferior.
Comparamos a los dos más usados cabeza a cabeza en Klar vs Stori, y en la comparativa de Stori vs Nu verás por qué ya no son la misma figura legal.
Qué cambió en octubre de 2026
Las tasas de una SOFIPO no se quedan quietas: algunos emisores renuevan su tabla cada dos o cuatro semanas. Estos son los cambios que encontramos al revisar los documentos vigentes frente a los de agosto, que eran la base de la versión anterior de este artículo.
- Stori conservó sus tasas, pero recalculó la GAT real: el plazo de 60 días pasó de 10.39% a 10.49% y el de 90 días de 6.55% a 6.65%. Su tabla vence el 16 de noviembre.
- Klar mantiene el 13% del Ahorro Adicional Plus, con GAT real de 9.40%, y agregó una promoción a 365 días: 7.50% para Light y 9.50% para Plus.
- SuperTasas no ha publicado un documento de captación nuevo: el que existe venció el 30 de abril de 2026.
- Nu ya opera como banco desde agosto, así que salió de esta comparación de SOFIPOs. Abajo explicamos qué significa.
Rendimientos de SOFIPOs: la tabla verificada frente a los CETES
Para juzgar los rendimientos de SOFIPOs hay que compararlos con la opción libre de riesgo por excelencia: los CETES. En la subasta del 20 de octubre de 2026, el CETE a 28 días pagó 6.23% y el de 91 días 6.75%; el más reciente a un año se colocó el 13 de octubre al 7.11%. Varias SOFIPOs superan esas marcas, y ese diferencial es lo que cobras por asumir un riesgo mayor.
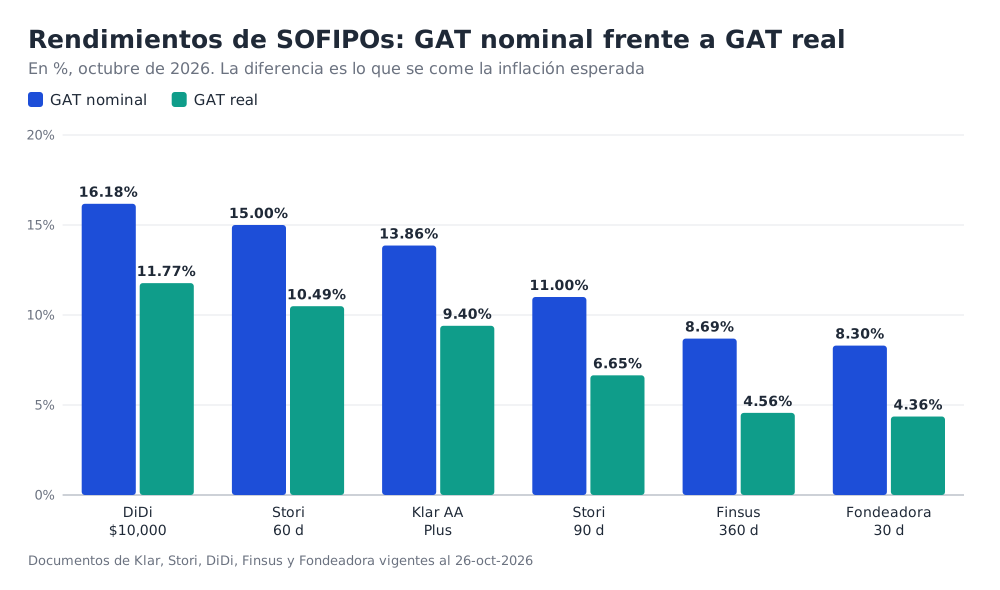
Ojo con la comparación justa: no todas las tasas de SOFIPO de la tabla son a un año. La Bóveda de Fondeadora es a 30 días y su 8% se parece más al CETE de 28 días que al de un año. Por eso conviene comparar plazos parecidos y, sobre todo, GAT real contra GAT real.
El detalle de la opción del gobierno está en nuestra guía sobre cuánto rinden los CETES en 2026, que se actualiza cada semana. Y si comparas con cuentas de banco, revisa las mejores cuentas de ahorro con rendimiento.
Qué es el GAT real y por qué es el número que importa
El GAT real (Ganancia Anual Total real) es el rendimiento que te queda una vez descontada la inflación esperada para los próximos doce meses. Es el dato honesto, porque una tasa nominal alta puede seguir haciéndote perder poder de compra. Banco de México obliga a publicarlo junto a la tasa, y su fórmula usa la inflación esperada, no la observada.
El ejemplo más claro lo da la propia Klar: su Cuenta a la Vista Light paga 3% nominal, pero su GAT real es de −0.99% en la tabla vigente. Ese producto en concreto pierde contra la inflación. Como referencia, el INEGI reportó una inflación anual de 3.45% en septiembre de 2026, y la mediana de expectativas a doce meses de la encuesta de Banxico estaba en 4.08%.
Regla práctica: no compares tasas nominales entre instituciones. Compara GAT real, que ya trae la inflación adentro y es comparable entre productos distintos.
El Fondo de Protección de SOFIPOs y su límite de 25,000 UDIS
Aquí está la parte que más gente ignora. Tu dinero en una SOFIPO está respaldado por el Fondo de Protección de SOFIPOs, pero con un tope: 25,000 UDIS por persona y por institución, unos $221,442 con la UDI del 18 de octubre de 2026. Un banco, en cambio, está cubierto por el IPAB hasta 400,000 UDIS, unos $3,543,068.
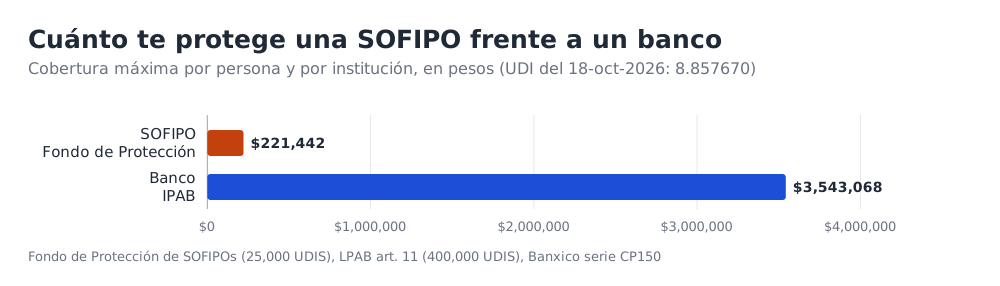
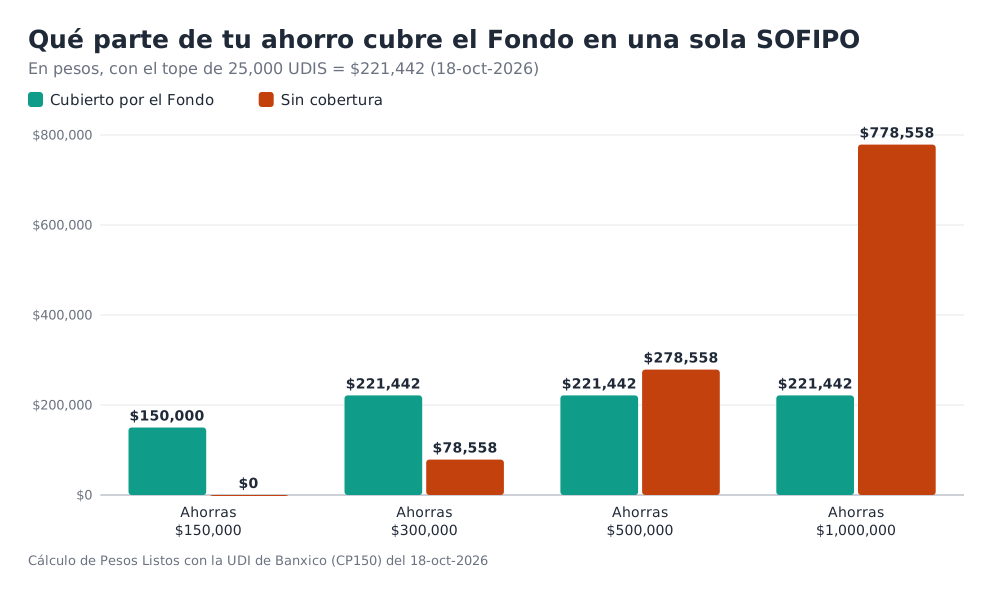
Eso no vuelve mala a una SOFIPO; solo cambia cómo debes usarla. Si tu ahorro cabe dentro del tope, estás protegido al 100%. Si lo rebasas, todo lo que pase de 25,000 UDIS queda sin red en caso de quiebra de la institución, como muestra la siguiente gráfica.
No todos los productos están garantizados
Un matiz que puede costar caro: la cobertura del Fondo aplica a productos específicos, no a la marca completa. Klar publica que solo su Cuenta a la Vista y su Ahorro Adicional están garantizados. Su Fondo de Rendimientos y su Inversión Max, justo los que anuncian 15%, no aparecen en esa lista. Entra a la página de productos garantizados de tu institución y confirma que el tuyo esté ahí.
¿Son seguras las SOFIPOs? Lo que enseñan CAME y Ficrea
La pregunta de si son seguras las SOFIPOs tiene una respuesta que dan dos casos reales. En 2025, la SOFIPO CAME fue intervenida y luego liquidada; el Fondo pagó y el 99.5% de sus ahorradores recuperó su dinero al 100%, porque sus saldos cabían en el tope. El Fondo funcionó.
El contraste es Ficrea, en 2014. Ahí muchos ahorradores tenían montos muy por encima del tope, y por lo que excedía entraron a un concurso mercantil que tomó años y devolvió centavos por peso. La diferencia entre un caso y otro no fue la ley: fue cuánto dinero tenía cada quien por encima de 25,000 UDIS.
La lección es directa: reparte. Si tienes más de $221,000, distribuirlo entre varias instituciones distintas mantiene todo dentro de cobertura. Para entender a fondo la figura, lee qué es una SOFIPO y qué tan seguro está tu dinero, y el proceso completo con plazos reales en qué pasa si una SOFIPO quiebra.
Las mejores SOFIPOs de México 2026, una por una
Los números de la tabla se entienden mejor con contexto. Este es un repaso breve de cada institución, con lo que la vuelve interesante y lo que hay que vigilar. Ninguna es la mejor para todos: las mejores SOFIPOs de México 2026 dependen de cuánto ahorras y de qué plazo aguantas.
Klar
Klar Technologies, S.A. de C.V., S.F.P. es de las más usadas por su app. Su producto garantizado con mayor rendimiento es el Ahorro Adicional Plus, al 13% (GAT real 9.40%), y en plazo fijo la novedad es la promoción a 365 días de 9.50% para Plus. Sus dos ganchos de 15% no están en la lista de productos protegidos. Su reseña completa de Klar tiene el detalle.
Stori
Stori México, S.A. de C.V., S.F.P. publica sus tasas con fecha de cálculo y vigencia, y las renueva cada pocas semanas. Su plazo de 60 días llega a 14.14% (GAT nominal 15%) solo para clientes Stori Pro; el de 90 días paga 10.57% a cualquiera. Cuidado con su cuenta base: paga 0% y lo que rinde es lo que apartas en Stori Apartados, al 7%.
DiDi Cuenta
Operada por J.P. Sofiexpress, S.A. de C.V., S.F.P., ofrece el mayor rendimiento real de la tabla: 15% (GAT real 11.77%) sobre los primeros $10,000 de saldo, sin mínimo de apertura ni comisiones. El excedente rinde 7%, así que es ideal para montos pequeños. Sus estados financieros muestran pérdidas importantes en 2026; las analizamos en qué dicen el contrato y las finanzas de J.P. Sofiexpress.
Finsus y SuperTasas
Financiera Sustentable de México (Finsus) premia el plazo largo: su tabla oficial da 8.69% a 360 días, y su simulador muestra tasas de 7.01% a 10.30% según plazo y monto, sin una tabla por plazo que podamos verificar. SuperTasas, marca de Crediclub, S.A. de C.V., S.F.P., anunciaba 9% a 364 días, pero ese documento venció en abril y no hay uno nuevo publicado.
Fondeadora y Kubo
Fondeadora (Fondea Technologies, S.A. de C.V., S.F.P.) paga 8% en su Bóveda a 30 días; si retiras antes del plazo, ese periodo rinde 0%. Está en la lista del Fondo, pero acumula pérdidas desde 2024. De Kubo Financiero no pudimos verificar tasas vigentes con fecha en fuente oficial, así que preferimos no publicar un número que no comprobamos.
Si SuperTasas está en tu lista, lee antes nuestra reseña de SuperTasas con el documento oficial de Crediclub. Y si buscas el expediente de Fondeadora, leímos sus estados financieros en Fondeadora opiniones 2026.
Nu ya no es SOFIPO: por qué importa
Un cambio relevante para 2026: Nu dejó de ser SOFIPO y hoy opera como Nubank, S.A., Institución de Banca Múltiple, desde agosto según su propio aviso. Eso mejora tu protección, porque pasa de la cobertura del Fondo (25,000 UDIS) a la del IPAB (400,000 UDIS). Su Cajita Turbo paga 13% (GAT real 9.53%, cálculo del 25 de septiembre, vigente al 18 de noviembre).
El punto de fondo: no basta con que una marca pague mucho. Verifica su figura legal, porque de ahí depende cuánto de tu dinero está realmente protegido. Explicamos los seis cambios que trajo la transición en Nu ya es banco.
Si es la primera vez que vas a abrir una cuenta o una inversión en una SOFIPO, empieza por nuestra guía de SOFIPOs paso a paso: reúne en un solo lugar cómo comprobar la autorización, cuánto cubre el Fondo, cómo leer el GAT real y cuánto ISR te retienen.
Cómo verificar que una SOFIPO es de fiar
Antes de depositar un peso, comprueba tres cosas en fuentes oficiales. Esto es lo que separa a las mejores SOFIPOs de México 2026 de una app que solo parece seria.
- Busca la razón social, no la marca. SuperTasas es una marca; la entidad es Crediclub, S.A. de C.V., S.F.P. Toda SOFIPO real termina en «S.F.P.».
- Confírmala en la lista del Fondo de Protección. Estar autorizada y estar adherida al Fondo son cosas distintas. La lista del primer semestre de 2026, publicada en el DOF, trae 34 entidades.
- Revisa que tu producto esté garantizado. Entra a la página de productos garantizados del emisor y verifica que el producto exacto que vas a contratar esté cubierto.
Y una regla de oro: si algo se hace llamar SOFOM y te pide depositar tus ahorros, hay un problema. Una SOFOM no puede captar depósitos del público. Solo bancos, SOFIPOs y cooperativas de ahorro autorizadas pueden hacerlo.
Cuánto necesitas para empezar y cómo se paga tu dinero
Una ventaja poco comentada de las mejores SOFIPOs de México 2026 es lo bajo del monto de entrada. Varias abren cuenta desde $100, y DiDi Cuenta y Fondeadora rinden desde el primer peso, sin mínimo. Eso las vuelve una puerta razonable para quien empieza a ahorrar y quiere una tasa mejor que la de un banco tradicional.
La contraparte es la liquidez. Los rendimientos de SOFIPOs más altos casi siempre están en plazos fijos o en condiciones especiales: para cobrar la tasa completa tienes que dejar el dinero el periodo pactado o cumplir el segmento. Si retiras antes, algunas aplican una tasa de 0% al periodo, como Fondeadora en su Bóveda. Antes de contratar, confirma la penalización por retiro anticipado.
Sobre los intereses hay retención de impuestos. En 2026, la retención de ISR es del 0.90% anual sobre el capital, y aplica por igual a SOFIPOs y a bancos. Es una retención provisional: puedes acreditarla en tu declaración anual. El detalle está en las SOFIPOs también retienen ISR: así funciona.
Entonces, ¿son seguras las SOFIPOs para tu ahorro?
La respuesta corta a si son seguras las SOFIPOs es: sí, dentro del tope, y con la institución correcta. Están autorizadas y supervisadas por la CNBV, reportan a la autoridad y respaldan tus depósitos con el Fondo de Protección hasta 25,000 UDIS. Para la mayoría de los ahorradores, cuyo saldo cabe holgadamente en ese límite, el riesgo real es bajo.
El peligro no está en la figura, sino en el exceso: concentrar mucho más de $221,000 en una sola SOFIPO, o elegir un producto que no está garantizado. Usadas con cabeza, dentro del tope, con la razón social verificada y el producto garantizado, las SOFIPOs son una herramienta legítima para hacer rendir tu dinero por encima de la inflación.
SOFIPO, banco o CETES: cuál te conviene
| Opción | Cobertura | Rendimiento típico en octubre de 2026 | Para quién |
|---|---|---|---|
| SOFIPO | 25,000 UDIS (Fondo) | 8% a 15%, según producto y condiciones | Ahorro dentro del tope que busca tasa |
| Banco | 400,000 UDIS (IPAB) | Pagaré tradicional cerca de 2%; promociones de dinero nuevo cerca de 6% | Montos grandes que priorizan seguridad |
| CETES | Gobierno Federal | 6.23% a 28 días; 7.11% a un año | Cero riesgo de crédito |
No es una elección de todo o nada. Mucha gente combina: SOFIPO para la parte del ahorro que cabe en el tope y busca rendimiento, y banco o CETES para lo demás. La comparación completa, con el GAT real de cada opción y el efecto de la retención, está en nuestra guía de CETES, SOFIPO o pagaré bancario.
Si buscas solo las tasas más altas y estás dispuesto a vigilar más de cerca a la institución, revisa también las SOFIPOs de tasa alta. Y si tus rendimientos te llevan a presentar declaración anual, ten a la mano el tope de las deducciones personales en 2026.
Si te interesa un producto en particular, aquí están el detalle de Stori Inversión+ y lo que encontramos en los documentos de Finsus.
Preguntas frecuentes
¿Cuál es la SOFIPO que más paga en 2026?
Por GAT real vigente en octubre, DiDi Cuenta (11.77% en los primeros $10,000) encabeza la lista, seguida de Stori a 60 días para clientes Pro (10.49%) y del Ahorro Adicional Plus de Klar (9.40%). Las tasas cambian cada pocas semanas: revisa siempre la fecha de cálculo y la vigencia.
¿Es seguro meter dinero en una SOFIPO?
Sí, hasta 25,000 UDIS por persona y por institución, unos $221,442, que cubre el Fondo de Protección. Por encima de ese tope no hay red, como mostró el caso Ficrea. Reparte si superas el límite y confirma que tu producto esté garantizado.
¿Qué pasa si quiebra la SOFIPO donde tengo mi dinero?
El Fondo de Protección te paga hasta 25,000 UDIS, como ocurrió con CAME en 2025, donde el 99.5% recuperó todo. El excedente entra a un proceso largo e incierto.
¿Las SOFIPOs pagan impuestos por mí?
Retienen el ISR sobre los intereses (0.90% anual sobre el capital en 2026), igual que un banco. Es una retención provisional que puedes acreditar en tu declaración anual.
¿Cuál es la diferencia entre GAT nominal y GAT real?
El GAT nominal es tu ganancia total antes de la inflación; el GAT real ya le descuenta la inflación esperada. Para comparar rendimientos de SOFIPOs entre sí, usa siempre el GAT real: es el número honesto.
¿Puedo tener cuentas en varias SOFIPOs a la vez?
Sí, y es justo lo recomendable si tu ahorro supera 25,000 UDIS. La cobertura del Fondo de Protección es por persona y por institución, así que repartir entre varias mantiene todo dentro de cobertura.
¿Conviene una SOFIPO o mejor CETES?
Depende de tu prioridad. Las SOFIPOs pagan más pero con la cobertura acotada del Fondo; los CETES rinden algo menos pero los respalda el Gobierno Federal. Muchos ahorradores combinan ambos según el monto y el plazo.
Cómo verificamos esto
En Pesos Listos no publicamos una tasa sin comprobarla en el documento oficial del emisor, con su fecha de cálculo. Estas son las fuentes de esta actualización, consultadas entre el 19 y el 26 de octubre de 2026:
- GAT oficial de Klar (vigencia del 7 de octubre al 7 de noviembre de 2026) y su lista de productos garantizados.
- Tabla de costos y rendimientos de Stori (cálculo del 13 de octubre, vigencia del 20 de octubre al 16 de noviembre de 2026).
- Contrato, folleto y tabla de costos de DiDi Cuenta (J.P. Sofiexpress), cálculo del 13 de julio de 2026; rendimientos de Finsus; tabla de costos y comisiones de Fondeadora (julio de 2026); cuadernillo de captación de Crediclub (vencido el 30 de abril de 2026).
- Lista de SOFIPOs cuyos ahorradores protege el Fondo, primer semestre de 2026 (DOF, nota 5795599) y el sitio del Fondo de Protección.
- Banco de México: subasta de CETES del 20 de octubre de 2026 (cuadro CF107), valor de la UDI del 18 de octubre (8.857670, serie CP150) y encuesta de expectativas de septiembre.
- INEGI: inflación anual de 3.45% en septiembre de 2026.
Huecos declarados: no localizamos tasas vigentes con fecha de Kubo Financiero ni un documento de captación nuevo de Crediclub; Finsus y DiDi no declaran vigencia en sus tablas. Los rendimientos pueden cambiar; verifica la fecha de cálculo antes de contratar. Este contenido es informativo y no es una recomendación de inversión. Este contenido lo revisa el equipo editorial de Pesos Listos antes de publicarse.