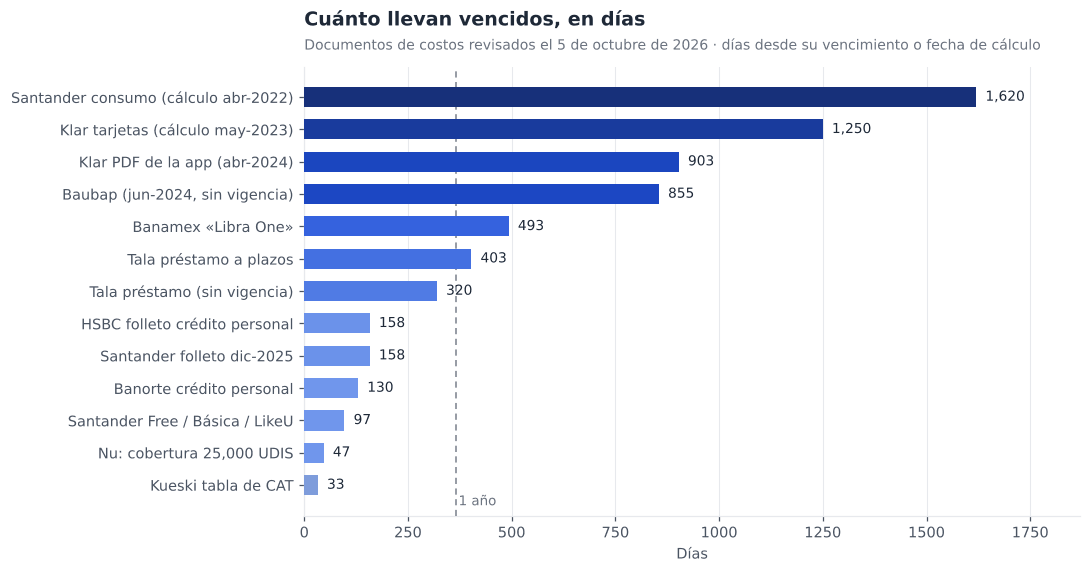
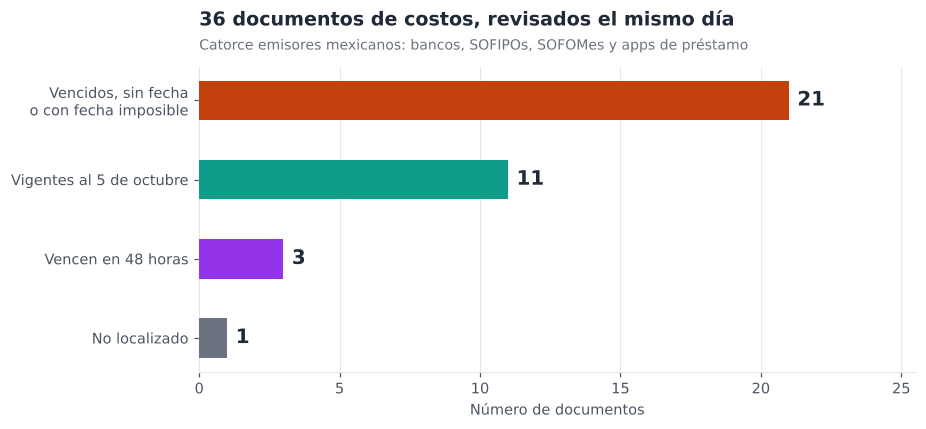
El folleto informativo es el único documento donde un banco o una financiera está obligado a decirte por escrito cuánto cuesta de verdad su producto: el CAT, la tasa, las comisiones y la fecha en que calculó todo eso. Es la letra chica que sí sirve. El problema es que, cuando uno los revisa de verdad, una proporción incómoda de esos documentos está caducada y sigue publicada como si fuera vigente. El 5 de octubre de 2026 revisamos 36 documentos de catorce emisores mexicanos. Veintiuno estaban vencidos, sin fecha o con una fecha imposible. Uno llevaba 41 meses en línea. Otro se recalcula solo cada día para no caducar nunca. Y tres vencían en las siguientes 48 horas.
Lo esencial en 30 segundos
- Ninguna norma mexicana fija cuánto dura un folleto informativo. Lo verificamos en las tres fuentes que deberían contenerlo. Las vigencias que imprimen los emisores son autoimpuestas.
- La obligación sí existe, pero es cualitativa: el artículo 7 de la Ley para la Transparencia exige «información actualizada», incluida la de la página de internet.
- 21 de 36 documentos revisados estaban vencidos, sin fecha o con fecha imposible. Y hubo tres cambios favorables: Santander renovó su folleto, HSBC renovó su promoción y Vexi ya publica contrato.
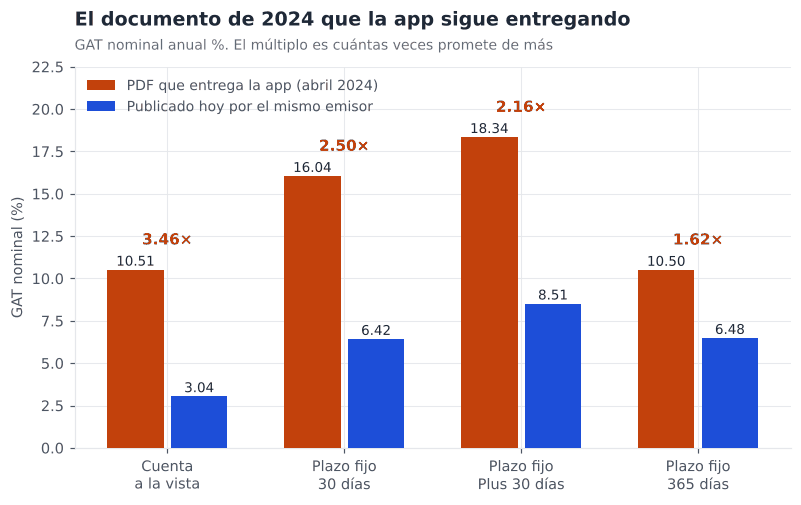
- El peor caso: un PDF de rendimientos que una aplicación entrega al cliente, fechado en abril de 2024, con tasas hasta 3.46 veces superiores a las reales de hoy.
- El caso más limpio: Santander recalculó su CAT y lo actualizó en la página, pero dejó la fecha de cálculo y la vigencia viejas. El mismo número, el mismo día, dos fechas incompatibles.
- El de mayor consecuencia patrimonial: un emisor que se convirtió en banco en julio de 2026 sigue publicando un documento que promete cobertura de 25,000 UDIS cuando la correcta es de 400,000. Una diferencia de 16 a 1.
- Cómo defenderte: recalcula el CAT y el GAT con las calculadoras oficiales de Banco de México usando las condiciones que te ofrezcan a ti, y verifica que el contrato esté registrado antes de firmar.
- Plazos que conviene memorizar: la unidad de atención del emisor debe responderte por escrito en máximo 30 días hábiles, y tienes dos años para reclamar.
Qué es un folleto informativo y quién obliga a publicarlo
La obligación nace de la Ley para la Transparencia y Ordenamiento de los Servicios Financieros, cuya última reforma se publicó el 14 de noviembre de 2025. Su artículo 7 es el corazón del asunto y vale leerlo casi completo:
«Las Entidades deberán contar en sus sucursales o establecimientos con información actualizada relativa a los montos, conceptos y periodicidad de las Comisiones en carteles, listas y folletos visibles de forma ostensible […] y cuando cuenten con página electrónica en la red mundial “Internet”, mantener en ésta dicha información.»
El mismo artículo añade algo que casi nadie sabe y que puede ahorrarte dinero: los incrementos de comisiones deben avisarse con al menos 30 días naturales de anticipación, y el incumplimiento de ese aviso «tendrá como consecuencia la nulidad de la Comisión».
El resto del andamiaje se reparte así:
| Norma | Qué establece |
|---|---|
| Artículo 8 LTOSF | Banco de México fija la fórmula y metodología del CAT y de la GAT |
| Artículo 6 LTOSF | Registro de comisiones ante Banxico; 30 días de anticipación si suben, 2 si bajan. Banxico puede vetarlas |
| Artículo 11 LTOSF | Contratos de adhesión, carátula obligatoria y Registro de Contratos de Adhesión |
| Artículo 12 LTOSF | Publicidad: exige «veracidad y precisión». CONDUSEF puede ordenar suspenderla si induce a error |
| Circular 21/2009 de Banxico | Metodología del CAT y leyenda obligatoria «Sin IVA» |
| Circular 35/2010 de Banxico | Metodología de la GAT nominal y de la GAT real |
| Disposiciones de transparencia (DOF 24-oct-2014), art. 45 | Obliga el folleto informativo en tarjetas de crédito y depósitos a la vista, y fija sus campos mínimos |
| Artículo 11 fr. XV LPDUSF | CONDUSEF puede ordenar la suspensión de información que induzca a error |
Para las sociedades financieras populares la vía es indirecta pero igual de firme: el quinto párrafo del artículo 6 de la LTOSF las sujeta expresamente al régimen de registro de comisiones ante CONDUSEF. Si no tienes claro qué es esa figura, lo explicamos en qué es una SOFIPO.
Los campos de un folleto informativo y cómo se leen
El artículo 45 de las Disposiciones de transparencia fija los campos mínimos de un folleto informativo. Esto es lo que debes encontrar y qué significa cada cosa.
El CAT en el folleto informativo: lo que mide y lo que no
El CAT incluye intereses, comisiones, primas de seguros obligatorios, garantías en efectivo y cualquier costo obligatorio a cargo del cliente. Por eso sirve para comparar. Pero hay un detalle decisivo que casi nadie explica: en los créditos revolventes —las tarjetas— el numeral 5.4.2 de la Circular 21/2009 obliga a calcularlo con «un plazo de 36 meses de 30 días cada uno» suponiendo que el cliente «cubre en cada periodo únicamente el Pago Mínimo».
Dicho en claro: el CAT de una tarjeta no es lo que vas a pagar. Es un escenario normalizado, deliberadamente pesimista, construido para que puedas comparar dos tarjetas entre sí. Un folleto de BBVA lo confirma en la práctica, con un texto que dice literalmente «CAT calculado con un plazo de 3 años cubriendo únicamente el pago mínimo». Lo desarrollamos con ejemplos en cómo leer el CAT de una tarjeta de crédito.
La leyenda «Sin IVA» es obligatoria inmediatamente después del número, por el numeral 7 de la misma circular. Si alguien te ofrece un «CAT con IVA», no existe: no es así como se calcula.
El GAT nominal y el GAT real, para el ahorro
Del lado del ahorro el indicador es la GAT. La nominal es el rendimiento anualizado bruto. La real, conforme al numeral 4.2 de la Circular 35/2010, se obtiene dividiendo uno más la GAT nominal entre uno más la inflación esperada, y restando uno.
Dos claves de lectura. Primera: esa inflación es la mediana de las expectativas a doce meses, no la inflación observada, así que la GAT real del folleto no es comparable con un cálculo hecho contra el INPC del mes pasado. Segunda, y más importante: la GAT real puede ser negativa, y lo verificamos hoy en una cuenta a la vista con GAT real de −1.04%. Eso significa que ese ahorro pierde poder de compra. Es el número que decide si vale la pena.
La tabla de costos y comisiones y el número de contrato de adhesión
Junto al folleto, los emisores publican una tabla de costos y comisiones, que es el inventario completo de cobros. Vale revisarla con cuidado por una razón jurídica concreta: el último párrafo del artículo 11 de la LTOSF «prohíbe que dichas entidades carguen o cobren Comisiones que no estén previstas en los Contratos de Adhesión». Si te cobran algo que no aparece ahí, tienes un argumento.
El contrato de adhesión es el documento que firmas realmente, y su número de registro debe aparecer en el folleto. Tiene esta forma, tomada de un contrato real: 1590-140-039642_05-00559-0326. Ese número te permite verificar en el registro público de CONDUSEF que el contrato está dado de alta.
Un hallazgo transversal que conviene decir: de los 36 documentos que revisamos, ninguno mostraba el número de registro del contrato de adhesión en el folleto. Varios tampoco traían tasa moratoria, datos de la unidad de atención del emisor ni contacto de CONDUSEF, pese a que el artículo 45 fracción III de las Disposiciones los exige.
Los otros campos a buscar: la tasa ordinaria (si es variable, del tipo «TIIE de Fondeo más 52 puntos», cambia sin que el folleto cambie), la tasa moratoria, la fecha de cálculo, la vigencia y el logo del IPAB cuando aplique. Ese último es un semáforo útil: una sociedad financiera popular no puede ostentarlo, porque no le corresponde.
El hallazgo: 21 documentos con un CAT vencido o imposible
Esto es lo que encontramos al revisar, el mismo día, 36 documentos de catorce emisores. No es una muestra estadística: es el inventario de los productos de consumo más buscados en México.
Santander: el PDF se renovó y las páginas no
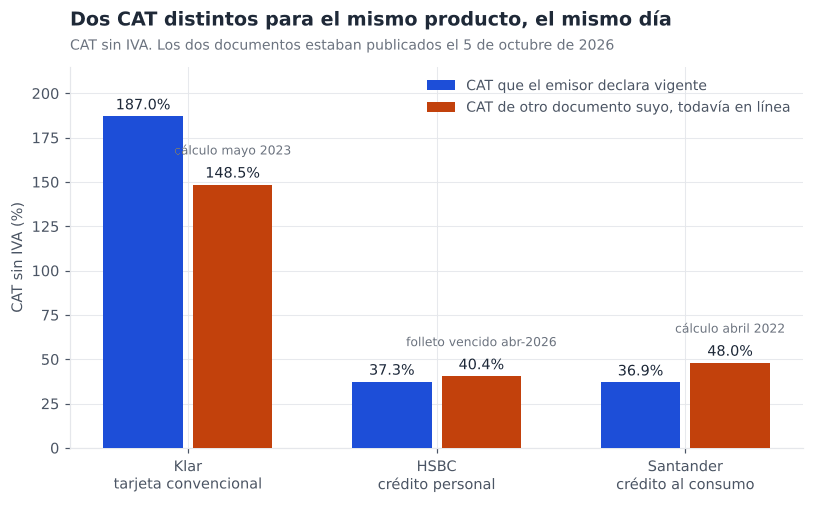
Es el caso más limpio del inventario, porque no hay ambigüedad posible. Santander sí recalculó su CAT de crédito personal y de nómina el 31 de agosto de 2026, con vigencia al 28 de febrero de 2027, y sí actualizó los porcentajes en sus páginas de producto: los números coinciden en los dos lugares. Pero dejó la leyenda vieja.
| Dónde | CAT personal / nómina | Fecha de cálculo | Vigencia |
|---|---|---|---|
| Páginas de producto | 36.9% / 38.7% | 1 de marzo de 2026 | Al 30 de septiembre de 2026 (vencida) |
| Folleto que esas páginas enlazan | 36.9% / 38.7% | 31 de agosto de 2026 | Al 28 de febrero de 2027 |
Resultado: la página publica hoy un CAT calculado el 31 de agosto bajo una etiqueta que dice que se calculó el 1 de marzo y que venció el 30 de septiembre. El mismo emisor, el mismo número, el mismo día, dos fechas que no pueden ser ciertas a la vez.
Y hay más en el mismo emisor. Su tabla de tarifas vigente contiene literalmente la cadena «Versión XX-xx-26 vigente al día de la presente publicación»: un campo de versión que se publicó como plantilla sin rellenar. Otro documento suyo, todavía en línea, dice «Calculado al 29 de abril de 2022» junto a «Versión 29-04-22 vigente al día de la presente publicación», con CAT de hasta 54.2%. Cuatro años y cinco meses de antigüedad, declarándose vigente por una cláusula que se renueva a sí misma. Y su folleto de consumo de diciembre, con CAT de 39.1% y 43.7%, venció el 30 de abril de 2026 y sigue siendo el que devuelven los buscadores.
Sumado: Santander publica hoy, al mismo tiempo, cuatro juegos de cifras distintos para su crédito al consumo. Sus tres folletos de tarjetas —Free con 95.7%, Básica con 92.0% y LikeU con 90.6%— vencieron el 30 de junio y llevan 97 días en línea.
Klar: el PDF que la aplicación entrega al cliente es de 2024
Éste es el hallazgo más grave del inventario, porque el documento no está escondido en una esquina del sitio: es el que la propia aplicación entrega al usuario. Su referencia de cálculo es del 15 de abril de 2024 y no declara ninguna vigencia. Comparado con las cifras que el mismo emisor publica hoy:
| Producto | PDF de la app (abr-2024) | Publicado hoy | Múltiplo |
|---|---|---|---|
| Cuenta a la vista | GAT 10.51% / real +6.34% | GAT 3.04% / real −1.04% | 3.46× |
| Plazo fijo 30 días | GAT 16.04% | GAT 6.42% | 2.50× |
| Plazo fijo Plus 30 días | GAT 18.34% | GAT 8.51% | 2.16× |
| Plazo fijo 365 días | GAT 10.50% | GAT 6.48% | 1.62× |
El caso más delicado es el de la cuenta a la vista: el documento promete un rendimiento real de más 6.34% cuando el vigente es negativo. No es una diferencia de grado, es un cambio de signo.
El mismo emisor tiene además un documento de tarjetas con CAT de 148.5% cuya fecha de cálculo dice «Mayo 2023», sin ninguna vigencia declarada, todavía en línea 41 meses después, mientras el CAT vigente del mismo producto es de 187.0%. Es el documento más viejo y vivo de todo el inventario. Y tiene dos tablas de costos publicadas a la vez, con catálogos de productos distintos, ambas declarando la misma «última actualización» del 1 de junio de 2026 —una fecha que contradice los dos códigos de versión de los propios archivos—. El detalle de ese emisor y de su competidor directo está en la comparación entre Klar y Stori con documentos oficiales.
Cuando el documento contradice la protección de tu dinero
De todo el inventario, ésta es la discrepancia con mayor consecuencia patrimonial directa. Un emisor que obtuvo licencia de banca múltiple el 10 de julio de 2026 publica hoy, simultáneamente:
- En su página viva: el producto está garantizado por el IPAB hasta 400,000 UDIS. Correcto.
- En su documento formal de costos y comisiones: el producto está garantizado por el Fondo de Protección hasta 25,000 UDIS, con un tramo de vigencia que expiró el 19 de agosto de 2026.
Son dos regímenes incompatibles con una diferencia de 16 a 1 en lo que te pagarían si el emisor quebrara. Casi tres meses después del cambio de figura, el documento formal sigue invocando el régimen que ya no aplica. Lo favorable es que el error va en contra del emisor: la cobertura real es la mayor. Pero un ahorrador que decidiera cuánto depositar leyendo el PDF estaría tomando la decisión con el número equivocado. El mismo documento, por cierto, convive con tres fechas de cálculo distintas y una vigencia que venció hace 47 días. Nuestra reseña de ese emisor está en Nu México, reseña 2026.
Banamex: la plantilla publicada sin rellenar
Hay una forma del problema más pura que el documento vencido: el documento que nunca se llenó. En las páginas de tarjeta clásica y de crédito personal de Banamex aparece hoy la cadena «CAT PROMEDIO Sin IVA. Informativo. Calculado el y vigente al .» —con el número del CAT ausente y los dos campos de fecha literalmente en blanco—. No es un CAT viejo: es la ausencia del CAT.
El contraste es lo que lo vuelve notable: en esa misma página, un plan de pagos promocional sí trae su tasa de 24.00% y su CAT de 26.8%, con cifra y todo. El campo se llena cuando hay algo que vender. Y en el mismo sitio sigue publicada la «vigencia del ofrecimiento» de un producto que terminó el 30 de mayo de 2025, hace dieciséis meses.
El folleto informativo que no declara ninguna vigencia
El segmento de préstamos en línea merece su propio apartado, porque ahí el problema no es el vencimiento sino la ausencia de fecha. Lo revisamos a fondo en préstamos en línea en México, y éste es el estado al 5 de octubre:
| Emisor | CAT publicado | El problema |
|---|---|---|
| MoneyMan | 606.8% | La «fecha de cálculo» es el día en que lo consultas. Se reescribe sola |
| Credilikeme | 169.5% (rango de 83.0% a 3,217.0%) | La etiqueta «Fecha de cálculo:» aparece varias veces, siempre en blanco |
| Baubap | 1,355.2% | Calculado en junio de 2024, sin ninguna vigencia. 28 meses |
| Tala | 921% y 1,487% | El archivo se titula «15 enero 2026» pero sus fechas de cálculo son de 2025. Ninguno declara vigencia |
| Kueski | no legible | Vencido el 2 de septiembre. Y entrega el CAT dentro de una imagen, no como texto |
El caso de MoneyMan es el vicio exactamente opuesto al documento caduco, y es igual de inútil para el lector: una fecha que se regenera cada día nunca caduca, pero tampoco informa de nada. Los numerales 5.3 y 5.5 de la Circular 21/2009 exigen que el cálculo se refiera a condiciones determinadas en una fecha determinada.
Hay un detalle de Tala que vale señalar porque enseña a leer: su producto con la tasa ordinaria más baja (255% a 350%) tiene el CAT más alto (1,487% contra 921%). Eso solo puede explicarse por comisiones, y el documento no las desglosa. Cuando el CAT es mucho mayor que la tasa, la diferencia son cobros: ahí hay que buscar.
Lo que sí mejoró, porque también hay que decirlo
Tres de nuestros ejemplos anteriores cambiaron de estado y ya no sirven como caso de documento vencido. HSBC renovó su promoción de traspaso de saldo, con vigencia al 31 de octubre de 2026, y ahora sí publica el CAT, que antes faltaba. Vexi, que no tenía folleto ni contrato localizables, hoy publica los dos, con cálculo al 31 de diciembre de 2025 y vigencia a todo 2026. Y Santander renovó el folleto, aunque dejara las páginas atrás.
También conviene reconocer el patrón contrario dentro de un mismo emisor: Banorte mantiene al día su folleto hipotecario (calculado en agosto de 2026) y su folleto de nómina (junio de 2026), mientras su anexo de crédito personal lleva 130 días vencido sin reemplazo. No es incapacidad operativa. Es desatención del producto más caro de los tres.
El hueco regulatorio: nadie obliga a recalcular
Aquí está la parte que explica todo lo anterior, y es la razón por la que este artículo existe. Buscamos la norma que fija la vigencia de un folleto en las tres fuentes que deberían contenerla, y no existe:
- La Circular 21/2009 no establece periodicidad de recálculo del CAT ni plazo de caducidad del CAT publicado. Solo exige que, cuando se dé a conocer, se use «información vigente al momento del cálculo».
- La Circular 35/2010 tampoco fija periodicidad ni vigencia de la GAT.
- El artículo 45 de las Disposiciones de transparencia exige un «listado vigente» de comisiones, pero no define plazo ni obliga a una fecha de cálculo.
Conclusión: las vigencias que ves impresas en los folletos son autoimpuestas por cada emisor. Nadie se las exige, y por eso nadie las sanciona cuando expiran.
Eso no significa que el emisor pueda hacer lo que quiera. El camino jurídico correcto no pasa por la caducidad, sino por la inexactitud: el artículo 7 de la LTOSF obliga a tener información actualizada; el artículo 12 fracción I exige «la veracidad y precisión de la información» y permite a CONDUSEF ordenar la suspensión de la publicidad que implique inexactitud o «pueda inducir a error»; y el artículo 11 fracción XV de la Ley de Protección y Defensa al Usuario de Servicios Financieros la faculta para ordenar la suspensión de información que induzca a error. Un folleto vencido no se ataca por vencido: se ataca por inexacto.
Y hay un contraste que resume el problema mejor que cualquier argumento. La disposición de registros publicada el 29 de septiembre de 2022 obliga a los emisores a reportar y mantener actualizados sus contratos y sus comisiones dentro de los primeros cinco días hábiles de cada mes. Es decir: hay una cadencia mensual obligatoria para el registro ante la autoridad, mientras la vitrina pública que el cliente sí lee puede llevar años caduca.
Qué puedes hacer tú antes de firmar
Esta es la parte accionable, y empieza por una idea sencilla: si nadie obliga al emisor a recalcular, recalcúlalo tú.
- Recalcula con las herramientas del regulador. Banco de México publica una calculadora de CAT y una calculadora de GAT. Son del mismo organismo que emite la metodología, y te permiten meter las condiciones que te ofrecieron a ti en lugar de confiar en el ejemplo del folleto. Es la recomendación más robusta de todo el artículo.
- Exige la tabla vigente por escrito y compara la fecha de cálculo contra el día de hoy. Si la vigencia ya pasó, pídela actualizada antes de firmar.
- Verifica el contrato en el registro. Busca el número de registro en el folleto y compruébalo en el Registro de Contratos de Adhesión de CONDUSEF. Las comisiones registradas viven en el Registro de Comisiones, y el historial de reclamaciones del emisor en el Buró de Entidades Financieras, cuyo fundamento está en el artículo 8o Bis de la LPDUSF.
- Compara la tasa, no solo el CAT. Si la diferencia entre ambos es grande, la brecha son comisiones. Si la tasa es variable, el folleto puede quedar obsoleto sin que nadie lo toque.
- Revisa que no falten campos. Sin tasa moratoria, sin número de contrato o sin datos de la unidad de atención, el documento está incompleto y eso ya te dice algo del emisor.
Una nota de transparencia sobre este punto: el día de nuestra revisión el sitio de CONDUSEF y el portal de sanciones de la CNBV estaban inalcanzables para la consulta automatizada. Damos las rutas como rutas, no como verificadas, porque no pudimos abrirlas. Dicho sin rodeos: el lector que quiera comprobar un contrato se topa con la misma pared que nosotros.
Cómo presentar una queja ante CONDUSEF
Si ya te cobraron algo distinto de lo publicado, el orden importa y los plazos están en la ley:
| Paso | Plazo | Fundamento |
|---|---|---|
| Reclama ante la unidad especializada del emisor | Debe responderte por escrito en máximo 30 días hábiles | Art. 50 Bis, fr. IV LPDUSF |
| Presenta la reclamación ante CONDUSEF | Tienes dos años desde el hecho | Art. 65 LPDUSF |
| Audiencia de conciliación | Dentro de los 20 días hábiles siguientes | Art. 68, fr. I Bis LPDUSF |
| Dictamen, a solicitud por escrito | Acuerdo de trámite con dictamen | Art. 68 Bis LPDUSF |
Dos argumentos concretos que puedes usar en una queja ante CONDUSEF. Si te cobraron una comisión que no está en el contrato de adhesión, el último párrafo del artículo 11 de la LTOSF lo prohíbe expresamente. Y si te subieron una comisión sin avisarte con 30 días naturales de anticipación, el artículo 7 dice que la consecuencia es la nulidad de la comisión.
Preguntas frecuentes
¿Cuánto tiempo dura un folleto informativo?
Ninguna norma lo fija. Lo verificamos en la Circular 21/2009, en la Circular 35/2010 y en el artículo 45 de las Disposiciones de transparencia: ninguna establece plazo de vigencia ni periodicidad de recálculo. La vigencia que ves impresa la decidió el emisor.
Si el folleto está vencido, ¿el emisor está obligado a respetar ese precio?
No encontramos norma expresa que haga vinculante el precio publicado en la LTOSF, en la LPDUSF ni en las Disposiciones de transparencia a las que accedimos, y preferimos declararlo como hueco antes que afirmarlo. Lo que sí está verificado es la vía de la inexactitud: CONDUSEF puede ordenar la suspensión de la publicidad que induzca a error. Si vas a reclamar un precio concreto, conviene asesoría sobre tu caso.
¿Por qué el CAT de mi tarjeta es tan alto si yo pago todo el mes?
Porque el CAT de un revolvente se calcula por obligación suponiendo 36 meses pagando únicamente el mínimo. Si tú no financias saldo, tu costo real es mucho menor. El CAT sirve para comparar tarjetas entre sí, no para predecir tu costo. Los costos que sí te alcanzan aunque pagues puntual están en los costos ocultos de los meses sin intereses.
¿Qué hago si el CAT de la página no coincide con el del PDF?
Es más común de lo que parece: lo encontramos hoy en tres emisores. Como criterio práctico, el documento formal firmado y descargable —folleto o contrato de adhesión— pesa más que un texto de página web, porque es el que te van a aplicar. Pero lo correcto es pedir por escrito cuál rige y guardar la respuesta.
¿Un CAT vencido significa que la tasa cambió?
No necesariamente, y ésa es la confusión más frecuente. Un CAT vencido significa que el emisor no está declarando cuál es su oferta actual. La tasa puede ser la misma, mayor o menor. Lo que no tienes es un documento que te diga cuál.
¿Dónde veo si una SOFIPO está protegida?
En el listado semestral del Fondo de Protección publicado en el Diario Oficial. La cobertura es de 25,000 UDIS, frente a las 400,000 UDIS del IPAB para un banco por el artículo 11 de la Ley de Protección al Ahorro Bancario. Un ejemplo de cómo se revisa un emisor concreto está en nuestra reseña de SuperTasas y Crediclub.
Cómo verificamos esto
Los 36 documentos se abrieron uno por uno el 5 de octubre de 2026 en el sitio de cada emisor, y las normas se leyeron en su texto publicado. Ninguna cifra proviene de comparadores ni de blogs.
- Marco legal: Ley para la Transparencia y Ordenamiento de los Servicios Financieros y Ley de Protección y Defensa al Usuario de Servicios Financieros, últimas reformas publicadas el 14 de noviembre de 2025.
- Metodología del CAT y de la GAT: Circular 21/2009 y Circular 35/2010 de Banco de México.
- Campos del folleto: Disposiciones de carácter general en materia de transparencia, publicadas en el DOF en octubre de 2014.
- Registros: Disposición en materia de registros ante la CONDUSEF, DOF del 29 de septiembre de 2022.
- Cobertura bancaria: artículo 11 de la Ley de Protección al Ahorro Bancario.
- Herramientas de recálculo: calculadora de CAT y calculadora de GAT de Banco de México.
- Los 36 documentos: folletos informativos, tablas de costos y comisiones y páginas de producto de Santander, Banorte, HSBC, BBVA, Banamex, Klar, Stori, Nu, Vexi, Crediclub, Kueski, Baubap, MoneyMan, Credilikeme y Tala.
Lo que no pudimos verificar, dicho con claridad. No publicamos montos de multas: el capítulo de sanciones vigente de la LTOSF y de la LPDUSF se truncó en todas las vías que intentamos, y la única versión completa que obtuvimos es de 2010 y expresa los montos en días de salario, unidad que la desindexación constitucional sustituyó.
No afirmamos que el precio publicado en un folleto informativo sea jurídicamente exigible, porque no localizamos norma expresa que lo establezca. Tampoco citamos ninguna resolución judicial sobre usura: existe cobertura de prensa sobre una resolución de junio de 2026, pero no pudimos confirmarla en el Semanario Judicial, y no citamos jurisprudencia sin verificar.
No publicamos estadísticas de reclamaciones, de contratos registrados ni de sanciones, porque el sitio de CONDUSEF y el portal de sanciones de la CNBV estuvieron inalcanzables todo el día. No pudimos leer el texto del artículo 105 de la Ley de Ahorro y Crédito Popular, así que la cobertura de 25,000 UDIS la atribuimos al Fondo de Protección, que es donde sí la verificamos.
Tampoco alcanzamos las disposiciones de despachos de cobranza ni la metodología del índice de atención a usuarios, por lo que no describimos su escala. Preferimos un hueco declarado a un dato sin respaldo.
Si detectas un folleto informativo vencido en un producto que ya contrataste, los plazos y los fundamentos para reclamar están en la sección anterior.
Este contenido lo revisa el equipo editorial de Pesos Listos antes de publicarse.