Las SuperTasas opiniones que circulan en internet son muchas, pero casi todas repiten las tasas que la plataforma anuncia sin abrir el documento oficial que las respalda. Nosotros lo abrimos. Y lo que encontramos es que el cuadernillo de costos y comisiones de Crediclub —la entidad que está detrás de la marca SuperTasas— se contradice tres veces a sí mismo y tiene la tabla de tasas de captación vencida desde el 30 de abril de 2026. Esta reseña está construida sobre ese documento, sobre el boletín estadístico de la CNBV, sobre el listado del Fondo de Protección publicado en el Diario Oficial y sobre los estados financieros auditados de la sociedad. No sobre su publicidad.
Lo esencial en 30 segundos
- Lo primero que debe aclarar cualquier reseña: quién responde por tu dinero. Casi ninguna de las SuperTasas opiniones publicadas lo dice.
- La entidad: Crediclub, S.A. de C.V., Sociedad Financiera Popular. SuperTasas es el nombre comercial del producto de captación, no una entidad distinta.
- Está en el listado del Fondo de Protección. Lo verificamos leyendo el PDF publicado en el DOF el 6 de agosto de 2026: aparece como entidad número 5 de 34.
- Cobertura: 25,000 UDIS = $221,094.38 al 5 de octubre de 2026. Un banco cubre 400,000 UDIS, es decir 16 veces más.
- Tasa máxima publicada: 9.00% anual bruta a 364 días, con GAT nominal 9.00% y GAT real 5.06%. Después de la retención de ISR, el rendimiento neto queda cerca de 8.10%.
- Pero esa tabla venció el 30 de abril de 2026. Y el bloque de crédito del mismo documento venció el 30 de septiembre. El título del cuadernillo, en cambio, dice «Abril – Octubre 2026». Tres fechas incompatibles en un solo archivo.
- Paga más que CETES: entre 0.87 y 1.56 puntos porcentuales por encima, según el plazo.
- El dato que nadie publica: su índice de morosidad es 3.1%, pero su morosidad ajustada es 17.5% —5.6 veces más alta— porque incorpora los créditos castigados.
- No prevé retiro anticipado en los plazos fijos y no cobra comisiones en SuperTasas.
- Su activo lleva cuatro cortes consecutivos a la baja. Una sociedad que paga por encima de CETES y aun así pierde captación merece una pregunta.
Qué es SuperTasas y a quién le entregas el dinero
Lo primero que hay que aclarar es algo que la publicidad difumina: SuperTasas no es una institución financiera. Es una marca.
Crediclub SOFIPO: la entidad real detrás de la marca
La entidad autorizada se llama Crediclub, S.A. de C.V., Sociedad Financiera Popular. El cuadernillo oficial nombra a los productos «Crediclub SuperTasas.com» y «Crediclub SuperTasas.com Empresarial», y la aplicación móvil de SuperTasas aparece en las tiendas con Crediclub como desarrollador legal. Dicho de forma directa: el contrato lo firmas con Crediclub.
Esa distinción importa porque la figura jurídica determina quién te protege y hasta cuánto. Una Crediclub SOFIPO no es un banco: no tiene cobertura del IPAB. Si no tienes claro qué implica eso, conviene leer primero qué es una SOFIPO y en qué se diferencia de un banco.
La autorización consta en el Diario Oficial de la Federación del 3 de junio de 2014, mediante los oficios 311-112135/2014 y 120-100001/2014, con fecha de autorización del 22 de enero de 2014. El dato interesante es el punto de partida: Crediclub era antes una SOFOM E.N.R., es decir una financiera que solo prestaba. Después obtuvo la licencia para captar ahorro del público. Sus estados financieros auditados señalan que la autorización como sociedad financiera popular surtió efectos el 1 de septiembre de 2015.
Un detalle que no pudimos cerrar: el DOF de 2014 la autorizó como Nivel I de operaciones, el más pequeño de los cuatro que define el artículo 32 de la Ley de Ahorro y Crédito Popular. Con los activos que reporta hoy le correspondería el Nivel IV. En algún momento cambió de nivel y no localizamos la publicación de ese cambio. Lo declaramos como hueco al final.
Las tasas de SuperTasas, con el documento en la mano
Estas son las tasas de SuperTasas tal como las publica el cuadernillo de costos y comisiones del emisor, con cálculo al 1 de abril de 2026. Todas van rematadas en el documento con la leyenda «antes de impuestos».
| Plazo | Tasa bruta anual | GAT nominal | GAT real |
|---|---|---|---|
| A la vista | 6.90% | 7.12% | 3.25% |
| 28 días | 7.00% | 7.23% | 3.35% |
| 91 días | 7.60% | 7.82% | 3.92% |
| 182 días | 8.20% | 8.37% | 4.45% |
| 364 días | 9.00% | 9.00% | 5.06% |
| 364 días con intereses cada 28 días | 8.40% | 8.73% | 4.80% |
El monto mínimo de apertura es de un peso. Las comisiones del producto, textualmente: «No prevé comisión alguna». Las cifras de SuperTasas y de SuperTasas Empresarial son idénticas.
Cuidado con un producto distinto del mismo emisor: la Cuenta Crediclub, que es una cuenta de uso y no de inversión, paga 0.00% de GAT nominal y −3.61% de GAT real, y sí cobra: $200 más IVA por plástico personalizado, $200 más IVA por reposición y $250 más IVA por aclaración improcedente. No es el mismo producto que SuperTasas, aunque convivan en el mismo cuadernillo.
El cuadernillo se contradice tres veces
Aquí está el hallazgo que motivó esta reseña. El único cuadernillo que el emisor tiene publicado declara tres vigencias distintas:
| Dónde aparece | Qué dice | Estado al 5 de octubre de 2026 |
|---|---|---|
| Portada del documento | «Costos y Comisiones de nuestros Productos Abril – Octubre 2026» | Ambiguo |
| Productos de captación (SuperTasas) | «Calculada al 1 de abril de 2026. Vigencia de la oferta del 1 de abril de 2026 al 30 de abril de 2026» | Vencida hace más de cinco meses |
| Productos de crédito | «Fecha de cálculo 24 de marzo de 2026. Vigencia de la oferta del 1 de abril de 2026 al 30 de septiembre de 2026» | Vencida desde el 30 de septiembre |
Buscamos el documento de octubre de 2026 por cinco rutas distintas y, al 5 de octubre, no existía públicamente. El patrón del emisor en los cuadernillos anteriores fue subirlos el día 1 o 2 del mes en que entran en vigor; el último disponible se subió el 1 de abril de 2026. Añadimos un dato propio: el día de esta revisión, la página de inicio de Crediclub no enlazaba el cuadernillo de costos y comisiones. Enlaza cinco PDF —contratos, domiciliación, aviso de privacidad y una promoción vencida— pero no la tabla de costos.
Dos aclaraciones de honestidad, porque este punto es el centro del artículo. La primera: a la fecha de nuestra revisión habían pasado apenas cuatro días hábiles, que pueden ser poco para que un documento nuevo quede indexado, así que no podemos descartar que exista uno sin publicar en las rutas que revisamos.
La segunda es la que más importa en unas SuperTasas opiniones que pretendan ser útiles: la vigencia vencida no significa que la tasa haya cambiado. Significa algo distinto y más incómodo, que el emisor no está declarando cuál es su oferta vigente.
Y el riesgo no es menor. El cuadernillo venía acompañado de una promoción «Septiembre 2026», con vigencia del 17 al 30 de septiembre, que remitía al lector a «consultar las tasas vigentes, GAT, términos y condiciones en el sitio web». Es decir, a un sitio cuya tabla publicada está caducada. La circularidad es perfecta.
Si quieres entender por qué esto se repite en todo el sector y qué puedes hacer cuando te topas con un documento así, lo desarrollamos en cómo se lee un folleto informativo y qué hacer cuando está vencido.
Cuál es el rendimiento de SuperTasas después de impuestos e inflación
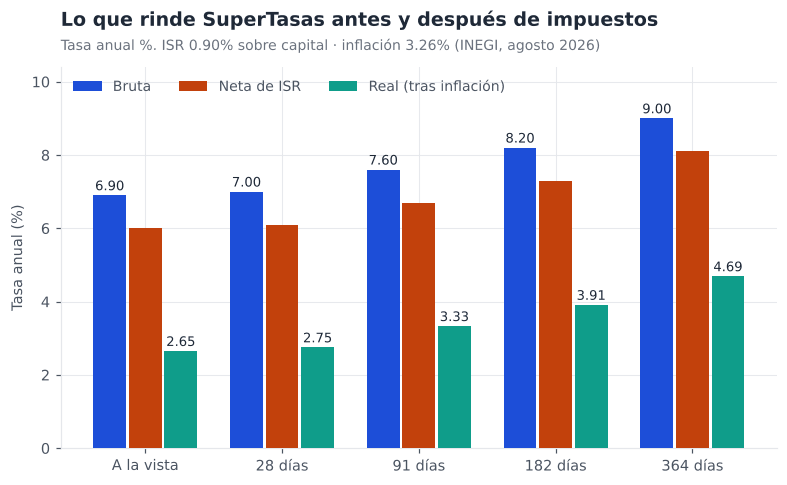
La tasa bruta no es lo que te queda. Sobre el ahorro se aplica una retención de ISR del 0.90% anual calculado sobre el capital, no sobre el interés, y después hay que descontar la inflación. Al cierre de nuestra revisión, el 5 de octubre, el dato mensual cerrado más reciente del INEGI era el de agosto de 2026: INPC de 145.462 e inflación anual de 3.26%. Con eso, el rendimiento de SuperTasas queda así:
| Plazo | Bruta | Neta aprox. | Real aprox. |
|---|---|---|---|
| A la vista | 6.90% | 6.00% | +2.65% |
| 28 días | 7.00% | 6.10% | +2.75% |
| 91 días | 7.60% | 6.70% | +3.33% |
| 182 días | 8.20% | 7.30% | +3.91% |
| 364 días | 9.00% | 8.10% | +4.69% |
| 364 días con intereses cada 28 días | 8.40% | 7.50% | +4.11% |
Dos advertencias de método. La primera: restar 0.90 puntos a la tasa bruta es una aproximación correcta a un año, pero en plazos cortos y con capital grande la retención puede superar el interés ganado, porque se calcula sobre el capital. Lo explicamos a detalle en cómo funciona el ISR sobre intereses en 2026.
La segunda: las GAT reales del cuadernillo están calculadas con una inflación implícita uniforme de 3.75% en los seis plazos. Lo verificamos despejando la fórmula. No es un error del emisor —la metodología de Banxico manda usar la expectativa de inflación a doce meses, no la observada—, pero sí significa que esas GAT reales no son comparables con un cálculo hecho contra la inflación de hoy.
SuperTasas contra CETES: el único comparativo que importa
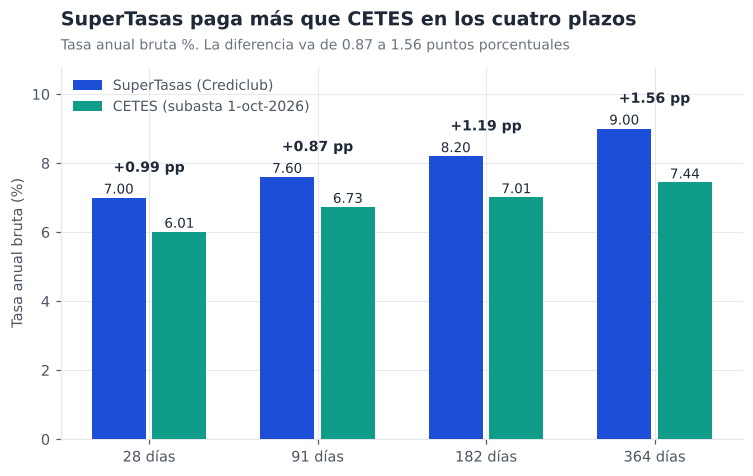
Si vas a inmovilizar dinero a plazo fijo en una sociedad financiera popular, la referencia obligada es el instrumento sin riesgo de crédito. En la subasta del 1 de octubre de 2026, Banco de México colocó CETES a 28 días en 6.01%, a 91 días en 6.73%, a 182 días en 7.01% y a 364 días en 7.44%.
| Plazo | SuperTasas | CETES 1-oct-2026 | Diferencia |
|---|---|---|---|
| 28 días | 7.00% | 6.01% | +0.99 pp |
| 91 días | 7.60% | 6.73% | +0.87 pp |
| 182 días | 8.20% | 7.01% | +1.19 pp |
| 364 días | 9.00% | 7.44% | +1.56 pp |
La diferencia es real y favorece a SuperTasas en los cuatro plazos. La pregunta correcta no es si paga más, sino si entre 0.87 y 1.56 puntos porcentuales compensan la diferencia de cobertura, que es de 16 a 1. Esa es una decisión que depende del monto: por debajo del tope del Fondo de Protección el argumento es muy distinto que por encima.
Un detalle de la curva que vale observar: entre el 24 de septiembre y el 1 de octubre, el CETE de 28 días bajó de 6.15% a 6.01% mientras los plazos largos subieron. La curva se empinó. Si el emisor publica tasas nuevas de octubre, lo esperable es presión a la baja en el corto plazo. Puedes seguir la referencia actualizada en nuestra página de CETES 2026 y cuánto rinden hoy, y la comparación de las tres figuras en CETES contra SOFIPO contra pagaré bancario.
Cuánto de tu dinero está protegido de verdad
Este es el punto donde una sociedad financiera popular se separa de un banco, y conviene verlo en pesos y no en siglas.
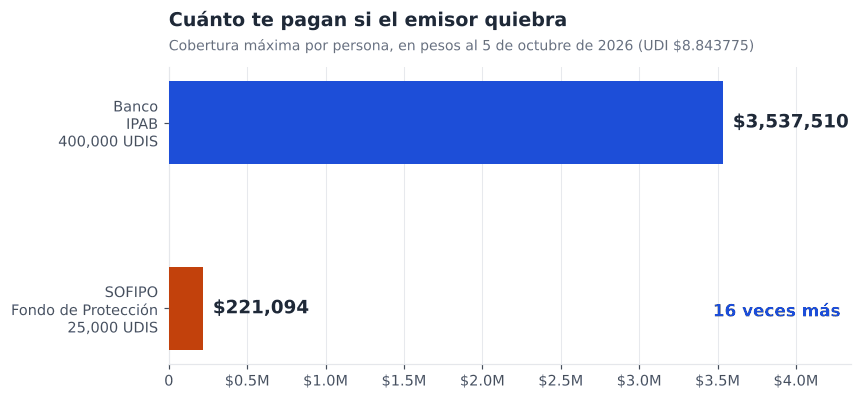
El valor de la UDI al 5 de octubre de 2026 es de $8.843775, según la tabla publicada en el Diario Oficial de la Federación con vigencia del 26 de septiembre al 10 de octubre, y confirmado de forma independiente en la serie de valores de UDIS de Banco de México. Con ese valor:
| Figura | Quién paga | Cobertura | En pesos al 5-oct-2026 |
|---|---|---|---|
| SOFIPO (SuperTasas / Crediclub) | Fondo de Protección | 25,000 UDIS | $221,094.38 |
| Banco | IPAB | 400,000 UDIS | $3,537,510.00 |
La cobertura bancaria está en el artículo 11 de la Ley de Protección al Ahorro Bancario, que dice literalmente que el Instituto paga «hasta por una cantidad equivalente a cuatrocientas mil unidades de inversión por persona, física o moral».
Verificamos que Crediclub sí está en el listado del Fondo. Abrimos el PDF publicado en el DOF el 6 de agosto de 2026 en el sitio del Fondo de Protección y leímos la lista completa: aparece como «Crediclub, S.A. de C.V., Sociedad Financiera Popular», entidad número 5 de las 34 listadas. No hay listado del segundo semestre de 2026 publicado todavía, así que ése sigue siendo el vigente.
Dos cosas que conviene tener claras sobre ese seguro. Primera: se activa únicamente si la CNBV revoca la autorización de la sociedad; no cubre pérdidas por mal rendimiento ni por disputas contractuales. Segunda: las UDIS se valúan a la fecha en que se determine el pago, no a la del depósito. Cómo funciona ese procedimiento en la práctica lo documentamos con un caso real en qué pasa con tu dinero cuando quiebra una SOFIPO.
Un apunte que dice bastante del estado de la información en el sector: el propio sitio del Fondo de Protección ilustra la cobertura de 25,000 UDIS con un equivalente de «aproximadamente $191,635.62», calculado con el valor de la UDI del 10 de enero de 2023. El sitio oficial del seguro de depósito subestima hoy su propia cobertura en cerca de $29,459.
¿SuperTasas es confiable? Lo que dicen las cifras y lo que no
La pregunta de si SuperTasas es confiable no se responde con SuperTasas opiniones de usuarios en foros, sino con los estados financieros y los reportes del supervisor. Esto es lo que encontramos.
Lo que sostiene el caso a favor
El boletín estadístico de SOFIPOs de la CNBV al 30 de junio de 2026 reporta para Crediclub un activo total de $6,217 millones, 252,467 clientes y un índice de morosidad de 3.17%, el cuarto más bajo del sector. Su índice de capitalización NICAP es de 391%, muy por encima del mínimo regulatorio de 131% y del 196% del sector. Los estados financieros auditados al cierre de 2025 reportan un NICAP de 430.51%, capital contable de $2,031.7 millones y resultado neto positivo de $89.7 millones. Tiene calificaciones A+ de HR Ratings y A+ de Moody’s Local. En capital, Crediclub está sólida.
Los dos números que no aparecen en su publicidad
El primero es el más importante de toda la reseña. Su índice de morosidad es 3.1%, pero su morosidad ajustada es 17.5%. La diferencia es que el índice ajustado incorpora los créditos castigados de los últimos doce meses, y entre 2024 y el primer trimestre de 2026 ese indicador se movió entre 17.5% y 20.0%. Es 5.6 veces el número que se publica. No es una contradicción ni un dato oculto: es el número real del negocio de crédito grupal que financia el ahorro que te pagan.
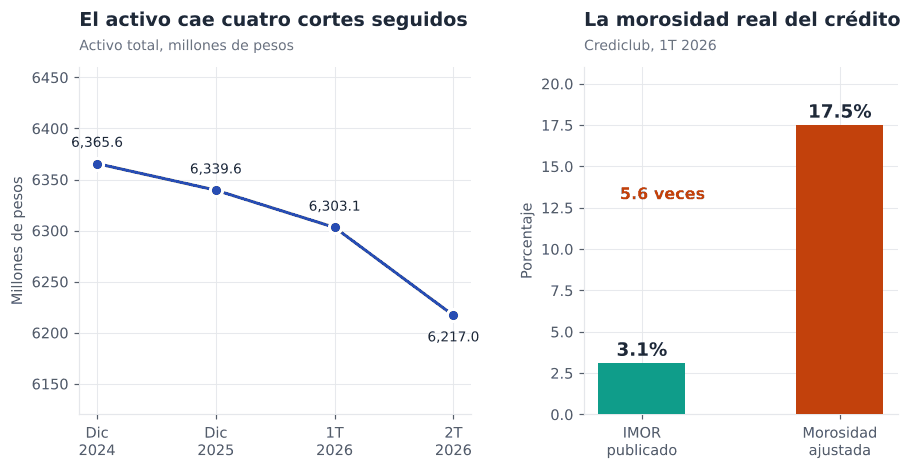
El segundo: el activo lleva cuatro cortes consecutivos a la baja. Pasó de $6,365.6 millones al cierre de 2024 a $6,339.6 millones en 2025, $6,303.1 millones al primer trimestre de 2026 y $6,217 millones al segundo. La captación tradicional siguió el mismo camino, de $3,849.8 a $3,694.5 millones. Y hay un dato que vale subrayar: el resultado neto de 2022 ($142.0 millones) fue superior al de 2025 ($89.7 millones) con la mitad del activo. Una sociedad que paga 1.56 puntos por encima de CETES y aun así pierde captación durante dos años es una historia que merece atención.
Una precisión técnica para que nadie se confunda al comparar: el ICAP que publica la calificadora (36.9% al primer trimestre de 2026) y el NICAP de la CNBV (391%) no son la misma métrica y no se contradicen. El ICAP es capital neto sobre activos ponderados por riesgo, al estilo de Basilea. El NICAP de las SOFIPOs es capital neto sobre capital mínimo requerido, donde 100% equivale al mínimo. Verlas juntas sin aclararlo produce confusión; verlas separadas, cada una informa.
El otro lado del negocio: lo que Crediclub cobra por prestar
Una reseña honesta de una SOFIPO tiene que mirar las dos caras, porque el rendimiento que te pagan sale de los créditos que otorgan. Estos son los CAT del mismo cuadernillo, todos sin IVA conforme a la metodología de Banco de México, con fecha de cálculo del 24 de marzo de 2026 y vigencia vencida el 30 de septiembre.
| Producto de crédito | CAT sin IVA | Tasa ordinaria anual | Comisión de apertura |
|---|---|---|---|
| Alivio Financiero MA | 140.9% | 11.00%–150.00% + IVA | 6.00% + IVA |
| Crediclub Personal | 137.2% | 5.00%–150.00% + IVA | — |
| Crédito Crediclub | 137.2% | 5.00%–150.00% + IVA | — |
| CrediClub Activa | 130.7% | 11.00%–150.00% + IVA | máx. 3.5% + IVA |
| Crédito Productivo | 78.0% | 35.00%–150.00% + IVA | máx. 10% + IVA |
| Tarjeta Clásica CrediClub | 57.0% | 25.00%–135.00% | — |
| Betterpago | 34.1% | 0.00% + IVA | hasta 8% por disposición |
| Crédito SuperTasas.com | 27.6% | 11.90%–42.00% + IVA | — |
| Crediclub PYME | 26.1% | 10.00%–30.00% | 0–5% + IVA |
| Crédito Garantizado | 16.7% | 0.00%–98.88% + IVA | — |
Vale notar una posible fuente de confusión: existe un «Crédito SuperTasas.com» con CAT de 27.6%. Es decir, la misma marca con la que se capta ahorro nombra también un producto de crédito. Si entras buscando invertir, asegúrate de qué contrato estás firmando.
Preguntas frecuentes
Estas son las dudas que más se repiten en las SuperTasas opiniones publicadas, respondidas con el documento en la mano.
¿SuperTasas y Crediclub son lo mismo?
Sí en lo que importa jurídicamente. SuperTasas es la marca comercial del producto de captación de Crediclub, S.A. de C.V., Sociedad Financiera Popular. El contrato, el riesgo y la cobertura del Fondo de Protección corresponden a Crediclub.
¿Cuánto está asegurado si algo sale mal?
Hasta 25,000 UDIS por persona, equivalentes a $221,094.38 al 5 de octubre de 2026. El seguro lo paga el Fondo de Protección y se activa solo si la CNBV revoca la autorización de la sociedad. Las UDIS se valúan a la fecha en que se determina el pago.
¿Puedo sacar mi dinero antes del plazo?
El cuadernillo no prevé el retiro anticipado de los plazos fijos ni una penalización por hacerlo, lo que en la práctica significa que no está contemplado. La condición exacta estaría en el contrato de adhesión, que no pudimos consultar porque el registro público de contratos de CONDUSEF no respondió a nuestras consultas automatizadas. Lo declaramos como hueco.
¿Cobra comisiones?
El producto SuperTasas declara textualmente «No prevé comisión alguna». Ojo: la Cuenta Crediclub, que es un producto distinto, sí cobra $200 más IVA por plástico personalizado, $200 más IVA por reposición y $250 más IVA por aclaración improcedente.
¿Conviene más que un banco?
Paga entre 0.87 y 1.56 puntos porcentuales más que CETES, y bastante más que una cuenta bancaria tradicional. A cambio, la cobertura es 16 veces menor. Por debajo de $221,094 el argumento del rendimiento pesa mucho; por encima de ese monto estás asumiendo riesgo de crédito sin seguro. Comparar varias opciones ayuda: tenemos el panorama en las mejores SOFIPOs de México en 2026 y el detalle del segmento de tasa alta en SOFIPOs de tasa alta.
¿El documento vencido significa que las tasas ya cambiaron?
No necesariamente. Significa que el emisor no está declarando cuál es su oferta vigente, que es un problema distinto. Antes de contratar, pide la tabla vigente por escrito y recalcula el GAT con la calculadora oficial de Banco de México usando las condiciones que te ofrezcan a ti.
Cómo verificamos esto
Todas las cifras de este artículo provienen de documentos oficiales del emisor, del supervisor o del Diario Oficial de la Federación. Ninguna se tomó de comparadores ni de blogs.
- Tasas, GAT, comisiones y CAT: cuadernillo de costos y comisiones de Crediclub, con cálculo al 1 de abril de 2026 (captación) y al 24 de marzo de 2026 (crédito).
- Autorización y figura jurídica: DOF del 3 de junio de 2014.
- Listado del Fondo de Protección: PDF publicado en el DOF el 6 de agosto de 2026, leído íntegro desde el sitio del Fondo de Protección.
- Valor de la UDI: DOF y serie de Banco de México.
- CETES: serie de valores gubernamentales de Banco de México, subasta del 1 de octubre de 2026.
- Inflación: boletín 586/26 del INEGI, del 9 de septiembre de 2026.
- Cobertura bancaria: artículo 11 de la Ley de Protección al Ahorro Bancario.
- Solidez financiera: estados financieros auditados de Crediclub al cierre de 2025, boletín estadístico de SOFIPOs de la CNBV al 30 de junio de 2026 y comunicado de HR Ratings del 11 de junio de 2026.
- Niveles de operación: artículo 32 de la Ley de Ahorro y Crédito Popular.
Lo que no pudimos verificar, dicho con claridad. No localizamos un cuadernillo de octubre de 2026, y no podemos descartar que exista sin indexar en una ruta que no revisamos. Tampoco pudimos leer el cuerpo de la página de inversión del emisor, que bloquea la lectura automatizada.
Por eso no publicamos ninguna tasa tomada del sitio web y nos limitamos al documento oficial. Hay indicios de que el sitio anuncia una cifra distinta de la del cuadernillo, pero no pudimos confirmarlo y preferimos no difundir un número que no leímos nosotros.
No conocemos el nivel de operaciones vigente conforme al artículo 32 de la LACP: el único publicado que localizamos es el Nivel I de 2014. Por activos le correspondería el Nivel IV, pero ese cálculo es nuestro y no un dato oficial, así que no lo presentamos como tal. Tampoco tenemos la condición de retiro anticipado ni el número de registro del contrato de adhesión, porque el registro de contratos de CONDUSEF no respondió a nuestras consultas.
Por la misma razón nos faltan el índice de atención a usuarios, el Buró de Entidades Financieras y el número de reclamaciones de la sociedad. No pudimos confirmar si existe un boletín estadístico de la CNBV del tercer trimestre de 2026: el corte de junio es el más reciente que localizamos. Y no citamos verbatim el artículo 24 de la Ley de Ingresos de la Federación de 2026 porque el PDF oficial se trunca; lo que sí consta es que esa ley se publicó el 7 de noviembre de 2025 y no ha sido reformada. Preferimos un hueco declarado a un dato sin respaldo.
Estas SuperTasas opiniones se apoyan únicamente en los documentos citados arriba, y se actualizarán en cuanto el emisor publique su tabla de octubre.
Este contenido lo revisa el equipo editorial de Pesos Listos antes de publicarse.