Si buscas DiDi Cuenta opiniones, lo que necesitas saber cabe en una frase: el 15% es real, pero solo sobre tus primeros $10,000, y la SOFIPO que guarda tu dinero perdió $381.5 millones en el primer semestre de 2026 porque paga más intereses de los que cobra. Ninguna de las dos cosas la vas a leer en el anuncio.
En Pesos Listos revisamos el contrato de adhesión, la tabla de costos, el folleto informativo y los estados financieros trimestrales de la entidad, además de la lista oficial del Fondo de Protección publicada en el Diario Oficial. Todo lo que sigue sale de esos documentos, con su fecha. Donde no encontramos un dato, lo decimos.
Lo esencial en 30 segundos
- Quién guarda tu dinero: J.P. Sofiexpress, S.A. de C.V., Sociedad Financiera Popular, filial de DiDi desde el 5 de junio de 2024. No es un banco.
- Cuánto paga: 15% anual (GAT nominal 16.18%, GAT real 11.77%) hasta $10,000; 7% (GAT nominal 7.25%, GAT real 3.17%) sobre el excedente. Fecha de cálculo: 13 de julio de 2026. Sin vigencia declarada.
- Protección: Fondo de Protección de SOFIPOs, hasta 25,000 UDIS por persona (unos $221,442 al 18 de octubre de 2026). Está en la lista oficial del primer semestre de 2026.
- La parte incómoda: cartera de crédito en cero, margen financiero negativo y pérdida de $381.5 millones de enero a junio de 2026. Los accionistas pusieron capital para cubrirla.
- La parte tranquilizadora: 98% del activo está en efectivo y reportos, no en préstamos a terceros.
DiDi Cuenta opiniones: qué es y quién responde por tu dinero
DiDi Cuenta es una cuenta de depósito a la vista que se abre y se usa desde la app de DiDi. La entidad que capta tu dinero no es DiDi la plataforma de viajes, sino una sociedad financiera popular con nombre propio, autorización propia y contrato registrado ante CONDUSEF. Eso importa: es a ella a quien le reclamas y es ella la que cuenta para el seguro.
El contrato vigente lleva el registro RECA 3179-003-041854/05-01796-0826, que sustituyó al 3179-003-041854/04-01154-0526 el 9 de septiembre de 2026, según el aviso de modificaciones que el emisor publicó el 10 de agosto. Cambiar de número de registro no es una alarma: significa que el contrato se modificó y se volvió a inscribir.
J.P. Sofiexpress: de financiera de Michoacán a SOFIPO de DiDi
J.P. Sofiexpress se constituyó el 27 de julio de 2007 como sociedad financiera de objeto múltiple no regulada, con domicilio en Maravatío, Michoacán. La CNBV la autorizó como sociedad financiera popular mediante los oficios 310-87139/2009 y 120-85318/2009, del 27 de octubre de 2009; la autorización se publicó en el DOF el 4 de enero de 2010.
Desde el 5 de junio de 2024 es filial de DiDi Global. Al 31 de marzo de 2026, de sus 375,000 acciones, 371,250 eran de Das Payments y 3,750 de Xiaoju Technology Holdings (HK). Sus estados financieros la ubican en nivel de operaciones I y dicen que, al 30 de junio de 2026, ya tenía autorización para el nivel de regulación prudencial IV; en marzo estaba en el II.
Si quieres entender qué significa que una entidad sea SOFIPO y por qué no se rige igual que un banco, lo explicamos en qué es una SOFIPO y qué tan seguro está tu dinero. Y si quieres comprobar que una entidad está autorizada, el procedimiento está en SOFIPOs autorizadas por la CNBV en 2026.
Rendimiento de DiDi Cuenta: el 15% tiene un tope de $10,000
El rendimiento de DiDi Cuenta se calcula en dos tramos, y los cuatro documentos del emisor coinciden en la estructura. Sobre el saldo de hasta $10,000 pagan una tasa fija anual de 15%, con GAT nominal de 16.18% y GAT real de 11.77%. Sobre lo que pase de $10,000, la tasa baja a 7%, con GAT nominal de 7.25% y GAT real de 3.17%.
El rendimiento es diario y se calcula sobre el saldo al final del día. Lo que el contrato no dice es si la base es de 360 o de 365 días ni cada cuándo se abonan los intereses a tu saldo. La fecha de cálculo de las cuatro cifras es el 13 de julio de 2026 y ningún documento dice hasta cuándo valen.
| Tramo de saldo | Tasa anual | GAT nominal | GAT real | Cálculo / vigencia |
|---|---|---|---|---|
| Hasta $10,000 | 15% | 16.18% | 11.77% | 13-jul-2026 / no declarada |
| Excedente de $10,000 | 7% (el folleto dice 7.5%) | 7.25% | 3.17% | 13-jul-2026 / no declarada |
| Comisiones de la cuenta | Apertura, anualidad, saldo mínimo y reclamación improcedente: $0. Depositar en corresponsales puede tener costo. | |||
Cuánto ganas de verdad según tu saldo
Como el 15% solo toca los primeros $10,000, tu tasa efectiva cae rápido conforme guardas más. Con $25,000 ganas en promedio 10.2% anual; con $50,000, 8.6%; con $100,000, 7.8%; con $200,000, 7.4%. Es aritmética simple: ponderamos cada tramo por su peso en el saldo, antes de impuestos y sin capitalización.
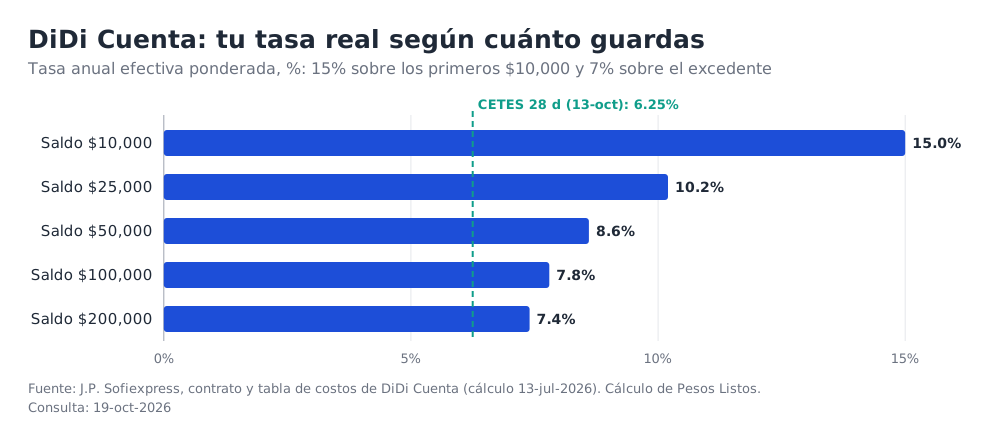
Para comparar: el CETE a 28 días de la subasta del 13 de octubre de 2026 pagó 6.25% y el de 364 días, 7.11%. Con saldos grandes, DiDi Cuenta paga poco más que un CETE, con una protección mucho menor que la deuda del Gobierno federal. El detalle de esa comparación está en CETES vs SOFIPO vs pagaré bancario.
La discrepancia del 7% y el 7.5%
El folleto informativo dice que el excedente de $10,000 paga 7.5%. La tabla de costos, el contrato y la página del producto dicen 7%. La GAT nominal es la misma en los cuatro (7.25%), y esa GAT corresponde a una tasa de 7%, no de 7.5%. Lo más probable es un error del folleto. Si tu saldo pasa de $10,000, toma el 7% como la cifra buena.
Hay otra señal de mantenimiento flojo: la página del producto todavía explica que las cuentas abiertas antes de las 8:00 a.m. del 2 de febrero de 2026 tendrían las tasas nuevas el 4 de marzo de 2026. Es un aviso de hace siete meses que nadie quitó. No cambia tu dinero, pero dice mucho de cada cuánto se revisan esos textos.
No es un problema exclusivo de DiDi. En nuestro inventario de folletos informativos encontramos documentos de costos vencidos, sin fecha o con campos vacíos en la mayoría de los emisores revisados. La ley exige información «actualizada», pero ninguna norma fija cuánto dura una tasa publicada.
DiDi Ahorro: la otra cuenta, con la tasa en blanco
DiDi Ahorro es un producto distinto: una cuenta de la que solo puedes retirar en días preestablecidos. El contrato de adhesión la describe, pero deja en blanco la tasa, la GAT y los plazos en la carátula y remite a la app. Como no pudimos leer esas cifras en un documento público, no las publicamos.
Lo que sí trae el contrato es la penalización: si retiras antes de la fecha pactada, se cobra una comisión de hasta 2.5% anual, y la tasa pactada baja a 5%. Antes de usar DiDi Ahorro, pide en la app la carátula con tu tasa, tu plazo y tu fecha de retiro, y guárdala. Es el único comprobante de lo que te prometieron.
Límites de depósito: no hay tope de saldo, sí de abonos
Desde el 9 de septiembre de 2026, la cuenta de bajo riesgo admite abonos de hasta 3,000 UDIS al mes, que la página traduce como unos $25,000. La cuenta avanzada, solo para personas físicas mexicanas, admite hasta 60,000 UDIS al mes, y la cuenta de retiros programados también. No hay tope de saldo total, pero ese límite mensual sí condiciona cuánto puedes mover.
La página del producto menciona el límite de 3,000 UDIS y omite el nivel avanzado de 60,000 UDIS que sí trae el contrato. Si planeas pasar un monto grande, revisa en la app en qué nivel está tu cuenta antes de transferir, porque un abono que excede el límite puede quedar rechazado.
Las finanzas de J.P. Sofiexpress, leídas en sus estados financieros
Las SOFIPOs están obligadas a publicar su información financiera trimestral. Leímos la de J.P. Sofiexpress al 31 de marzo y al 30 de junio de 2026. Al cierre de junio tenía un activo total de $6,862.3 millones y captación de $5,099.0 millones, casi toda a la vista ($5,098.2 millones). En marzo, la captación era de $4,675.4 millones: creció 9% en un trimestre.
Una SOFIPO sin préstamos
Este es el punto que casi ninguna de las DiDi Cuenta opiniones que circulan en redes menciona. El dato que más cambia la lectura es este: la cartera de crédito está en cero. Según sus notas, la entidad vendió toda su cartera en diciembre de 2025. Una SOFIPO normal capta tu dinero y lo presta; ésta lo tiene en efectivo y equivalentes ($3,754.4 millones) y en deudores por reporto ($3,000.5 millones). Juntos son 98% del activo.
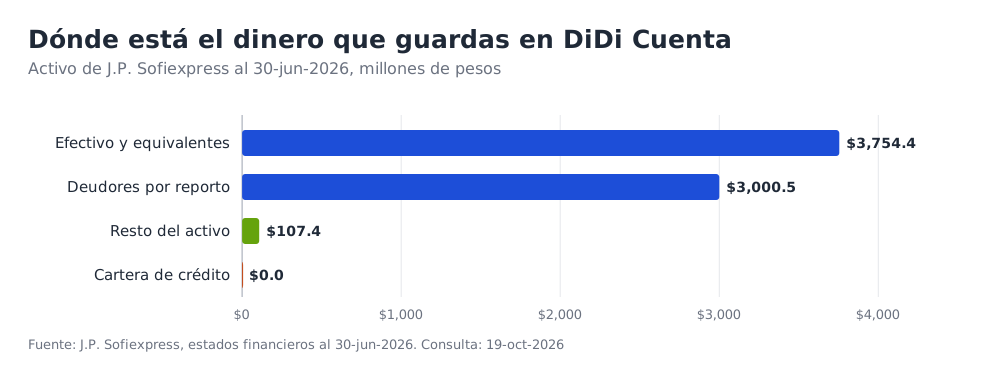
Eso tiene una cara buena: el riesgo de que tu dinero se pierda porque los deudores no pagan es prácticamente nulo hoy, porque no hay deudores. Y tiene una consecuencia que verás en el siguiente apartado: sin préstamos, la entidad no genera ingresos suficientes para pagar un 15% a sus ahorradores. Por eso un IMOR de cero, que algunos sitios citan como mérito, aquí no significa nada.
Paga más intereses de los que cobra
De enero a junio de 2026, J.P. Sofiexpress cobró $192.9 millones de intereses y pagó $247.2 millones. Su margen financiero fue negativo: −$54.3 millones. Con $277.8 millones de gastos de administración y promoción encima, el resultado neto del semestre fue una pérdida de $381.5 millones, de los que $177.6 millones son del primer trimestre.
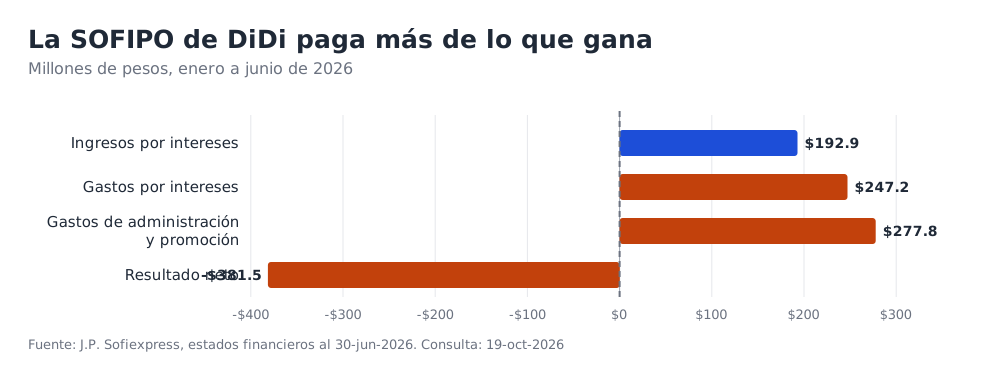
Dicho sin rodeos, y es lo que más debería pesar en tus DiDi Cuenta opiniones: hoy el 15% es un subsidio. DiDi está pagando por atraer ahorradores a su ecosistema, y ese costo lo absorben sus accionistas. Eso puede durar mucho tiempo o cambiar con un aviso de modificación de contrato. La lección práctica es no dar por hecho que la tasa promocional se quedará.
El capital que pusieron los accionistas
El capital contable era de $529.3 millones al cierre de 2025, subió a $1,851.7 millones en marzo de 2026 y bajó a $1,647.8 millones en junio. La subida cuadra con una aportación de unos $1,500 millones en el primer trimestre (529.3 + 1,500 − 177.6 = 1,851.7), y la bajada es la pérdida del segundo trimestre.
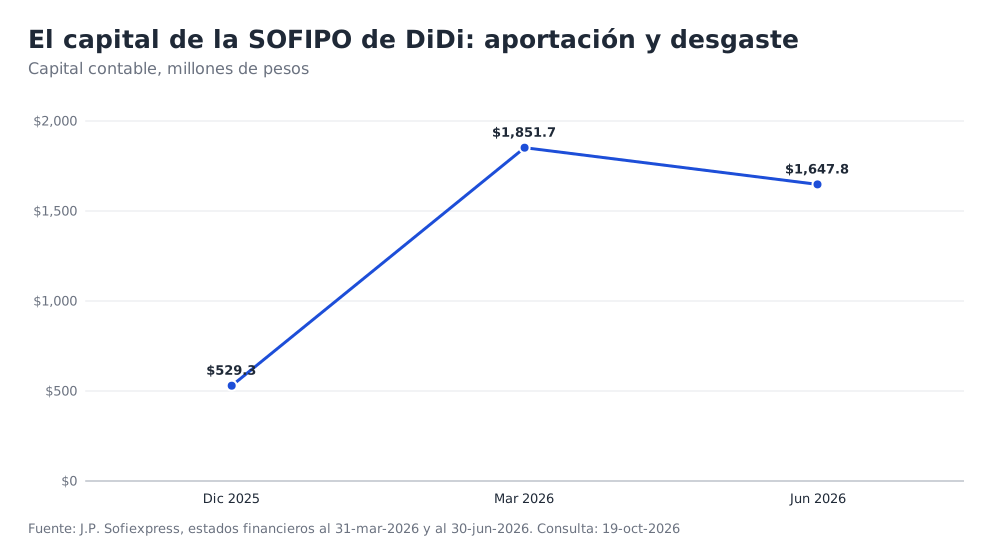
Con ese capital, su índice de capitalización (ICAP) era de 2,006.88% al 30 de junio, en categoría 1, la más alta. Es un número enorme porque los activos de riesgo son mínimos: efectivo y reportos casi no consumen capital. El índice es real, pero mide otra cosa: no dice si el modelo de negocio es rentable, solo que hoy hay capital de sobra frente al riesgo.
Encontramos además una inconsistencia en las notas del primer trimestre: una nota menciona aportaciones por $2,125 millones y otra por $1,500 millones. El estado de cambios en el capital cuadra con $1,500 millones en el trimestre. No pudimos aclarar la diferencia con documentos públicos. Tampoco localizamos una calificación de crédito de HR Ratings, Fitch, Moody’s Local ni Verum para la entidad.
DiDi Cuenta es segura: qué cubre el Fondo de Protección
¿DiDi Cuenta es segura? La respuesta tiene dos partes. La primera es legal: J.P. Sofiexpress aparece, con el número 19 de 34, en la lista de sociedades financieras populares que participan en el Fondo de Protección correspondiente al primer semestre de 2026, publicada en el DOF. La lista del segundo semestre todavía no existe.
El Fondo cubre hasta 25,000 UDIS por ahorrador. Con la UDI del 18 de octubre de 2026 (8.857670), son $221,442. Los documentos de DiDi hablan de «aproximadamente $215,000», que corresponde a una UDI más vieja. Si una SOFIPO quiebra, ese es el máximo que recuperas por la vía del seguro; el resto entra al proceso de liquidación.
La segunda parte es práctica. Un banco tiene cobertura del IPAB hasta 400,000 UDIS, unos $3.54 millones: dieciséis veces más. Y el Fondo de Protección sí ha tenido que pagar; lo contamos con el caso real en qué pasa con tu dinero en la quiebra de una SOFIPO. Por eso no conviene tener en una sola SOFIPO más de lo que cubre el Fondo.
Las otras discrepancias que encontramos
- Ningún documento de DiDi Cuenta declara vigencia: solo fecha de cálculo.
- El contrato usa dos dominios distintos para el correo de la Unidad Especializada (jpsofiexpress.com y sofiexpress.com).
- Las notas financieras del primer trimestre dicen que no hay operaciones con partes relacionadas, aunque el producto se opera desde la app de otra empresa del grupo.
- Ni el folleto ni el contrato mencionan la retención de ISR; solo dicen que la GAT nominal es «antes de impuestos».
DiDi Card y DiDi Préstamos no son lo mismo que DiDi Cuenta
La app también ofrece crédito, y conviene no confundirlo. La página de la tarjeta de crédito DiDi Card nombra a Regigold, S.A. de C.V. y a DiDi Pay, S.A. de C.V., sin aclarar cuál la emite. Publica un CAT promedio de 133.9% sin IVA y una tasa promedio ponderada de 86.83%, calculados al 31 de agosto de 2026 y sin vigencia.
DiDi Préstamos, el crédito revolvente, lo otorga DiDi Pay. Su contrato publica un CAT promedio de 400% más IVA, calculado el 20 de octubre de 2025, y se contradice sobre la tasa: la carátula dice de 48% a 300% y la cláusula quinta, de 48% a 144%. Ninguno de esos créditos lo da la SOFIPO, así que el Fondo de Protección no tiene nada que ver con ellos.
Impuestos: la retención de ISR también aplica
Los intereses de una SOFIPO pagan ISR igual que los de un banco o los CETES. En 2026, la retención provisional es de 0.90% anual sobre el capital que genera intereses, y en tu declaración anual se acumula el interés real. Los documentos de DiDi no lo mencionan, pero la obligación no depende de que el folleto la anuncie.
Con saldos pequeños el efecto es menor: sobre $10,000, la retención de un año sería de $90. Lo explicamos con ejemplos en ISR sobre intereses 2026.
Para quién sí tiene sentido DiDi Cuenta
Nuestra conclusión, después de leer todo lo anterior, es la que resume estas DiDi Cuenta opiniones: con lo que dicen sus propios documentos, DiDi Cuenta funciona bien como lugar para un fondo pequeño de emergencias de hasta $10,000, donde el 15% sí se aplica completo y la cobertura del Fondo sobra. Arriba de esa cifra, el rendimiento se parece al de otras SOFIPOs y la ventaja se diluye.
No tiene tanto sentido para montos grandes ni para dinero que no puedes arriesgar. Para eso, CETES o un banco con IPAB ofrecen una protección mayor con un rendimiento cercano. Y si ya usas otras SOFIPOs, en SOFIPOs de tasa alta y en las mejores SOFIPOs de México 2026 tienes la comparación con Finsus, Klar y Stori.
Una regla útil: guarda los PDF del contrato y de la tabla de costos el día que abras la cuenta. Si mañana cambian la tasa, tendrás con qué comparar el aviso de modificación, que por ley debe llegarte con anticipación.
Si comparas DiDi con otra cuenta digital que es SOFIPO, revisa también qué tan segura es Fondeadora: paga menos (8%), pero sí presta y tiene una cartera de crédito que crece.
Preguntas frecuentes
¿DiDi Cuenta paga 15% sobre todo mi dinero?
No. Paga 15% anual sobre el saldo de hasta $10,000 y 7% sobre el excedente, según el contrato y la tabla de costos con fecha de cálculo del 13 de julio de 2026. Con $50,000, tu tasa efectiva promedio es de 8.6%.
¿Qué dicen las DiDi Cuenta opiniones sobre la seguridad del dinero?
Que es una SOFIPO autorizada y cubierta por el Fondo de Protección, lo cual es cierto. Lo que suelen omitir es que la entidad perdió $381.5 millones en el primer semestre de 2026 y que su tasa de 15% está subsidiada por los accionistas.
¿Quién es J.P. Sofiexpress?
Es la sociedad financiera popular que capta el dinero de DiDi Cuenta. Fue autorizada por la CNBV en 2009 (publicación en el DOF del 4 de enero de 2010) y es filial de DiDi desde el 5 de junio de 2024.
¿DiDi Cuenta está protegida por el IPAB?
No. Al ser SOFIPO, la cubre el Fondo de Protección de Sociedades Financieras Populares, hasta 25,000 UDIS por persona, unos $221,442 al 18 de octubre de 2026. El IPAB solo protege depósitos en bancos.
¿Es cierto que la SOFIPO de DiDi pierde dinero?
Sí, según sus propios estados financieros: perdió $381.5 millones de enero a junio de 2026, con un margen financiero negativo. Al mismo tiempo, sus accionistas aportaron capital y su ICAP era de 2,006.88% en junio.
¿Puedo sacar mi dinero de DiDi Ahorro cuando quiera?
No sin costo. El contrato prevé una comisión de hasta 2.5% anual por retiro anticipado y una tasa reducida de 5%. DiDi Cuenta, en cambio, es a la vista.
¿Cuánto puedo depositar en DiDi Cuenta?
No hay tope de saldo. Sí hay tope de abonos mensuales: 3,000 UDIS en la cuenta de bajo riesgo y 60,000 UDIS en la avanzada, vigentes desde el 9 de septiembre de 2026.
Cómo verificamos esto
Consultamos el 19 de octubre de 2026 los siguientes documentos primarios:
- Contrato de adhesión de DiDi Cuenta y DiDi Ahorro (RECA 3179-003-041854/05-01796-0826).
- Tabla de costos y comisiones y folleto informativo de DiDi Cuenta (cálculo 13-jul-2026).
- Aviso de modificaciones al contrato del 10 de agosto de 2026.
- Estados financieros de J.P. Sofiexpress al 30 de junio de 2026 y al 31 de marzo de 2026, con sus notas.
- Lista de SOFIPOs que participan en el Fondo de Protección, primer semestre de 2026 (DOF).
- Banxico, cuadro CF107 de CETES y el valor de la UDI publicado en el DOF.
- Página de DiDi Card y contrato de crédito revolvente de DiDi Préstamos.
Huecos declarados: no pudimos consultar el boletín estadístico de la CNBV, por lo que no publicamos número de clientes ni indicadores de la CNBV; los estados financieros auditados de 2025 no descargaron; no localizamos el código DOF de la autorización de 2010 ni el oficio que autorizó la compra por DiDi; las tasas de DiDi Ahorro solo aparecen dentro de la app; no sabemos qué entidad emite DiDi Card. Las tasas sin vigencia declarada pueden cambiar en cualquier momento: revisa la app antes de decidir.
Este contenido lo revisa el equipo editorial de Pesos Listos antes de publicarse.