Quien busca Finsus opiniones antes de meter su dinero suele encontrar dos cosas: reseñas de gente contando su experiencia con la app, y comparadores repitiendo tasas sin fecha. Ninguna de las dos responde la pregunta de fondo. Este artículo la responde de otra manera: leyendo los documentos que publica el propio emisor, el padrón oficial del Fondo de Protección y el comunicado en el que la propia empresa reconoce sanciones administrativas de la CNBV.
Adelantamos el resumen, porque un artículo de Finsus opiniones útil no debería obligarte a leer cuatro mil palabras para saber lo esencial. El resultado de esa revisión tiene dos caras. Por un lado, tasas competitivas y un producto sencillo. Por el otro, una tabla de costos y comisiones cuya vigencia expiró en junio de 2026, dos documentos del emisor que se contradicen en el tramo largo, y un expediente regulatorio abierto que la empresa reconoce por escrito. Todo eso conviene saberlo antes, no después.
Finsus opiniones: lo esencial en 30 segundos
- Finsus es una marca, no una entidad. La sociedad que recibe tu dinero es Financiera Sustentable de México, S.A. de C.V., S.F.P. Contra ella corre el tope de cobertura.
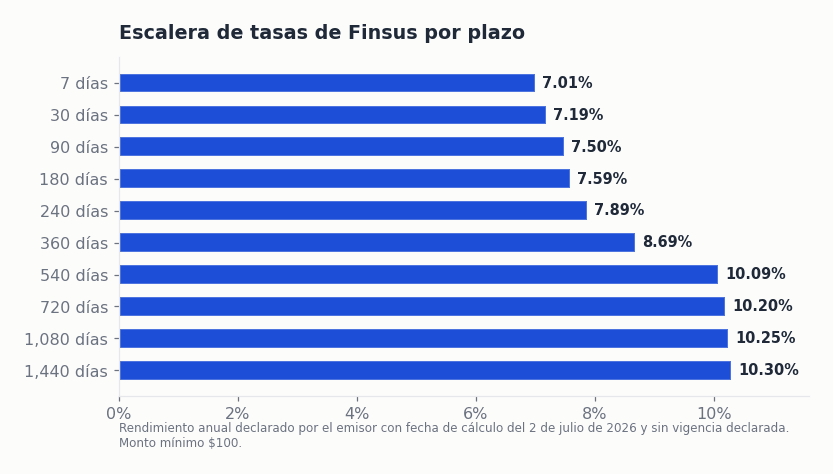
- Tasas del sitio, cálculo del 2 de julio de 2026: desde 7.01% a 7 días hasta 10.30% a 1,440 días. Monto mínimo $100.
- El emisor reconoce sanciones de la CNBV. En un comunicado de noviembre de 2025 declara que derivan de auditorías a los ejercicios 2019 y 2020, bajo una administración anterior, y que no son definitivas ni firmes.
- Su tabla de costos y comisiones venció. La última localizable se calculó el 16 de diciembre de 2025 con vigencia de seis meses. Al 7 de septiembre de 2026 no encontramos una versión vigente publicada.
- Es una SOFIPO: cobertura del Fondo de Protección hasta 25,000 UDIS, que son $220,359.57 con la UDI del 7 de septiembre de 2026. No hay IPAB.
- Su colchón de capital era estrecho: NICAP de 133.1% contra un mínimo regulatorio de 131% a septiembre de 2025, según Moody’s Local. No hay cifra de 2026 verificada.
Financiera Sustentable de México: la entidad detrás de la marca Finsus
Lo primero que hay que separar, y lo que casi nunca aparece en unas Finsus opiniones, es la marca de la sociedad. “Finsus” es el nombre comercial; la entidad autorizada y supervisada por la CNBV es Financiera Sustentable de México, S.A. de C.V., Sociedad Financiera Popular. Así aparece, con esas palabras, en su tabla de costos y comisiones, en su aviso de privacidad y en el padrón oficial del Fondo de Protección.
Por qué importa la razón social y no la marca
Porque la cobertura corre contra la sociedad. Es el mismo caso que documentamos con SuperTasas, que resultó ser una marca comercial de Crediclub y no una entidad independiente: repartir dinero entre dos marcas de la misma sociedad no duplica la protección del Fondo. Si algún día lees que conviene diversificar entre marcas, verifica primero la razón social de cada una.
Hay un cabo suelto en este punto. El propio emisor publica un dictamen de auditoría titulado “Financiera Sustentable de México, S. A. de C. V., S. F. P. y subsidiaria“, y su aviso de privacidad menciona transferencias de datos a “sociedades controladoras, subsidiarias o afiliadas”. Pero ningún documento del emisor nombra a esa subsidiaria, y el informe público de Moody’s Local señala expresamente que no se mencionan subsidiarias ni estructura de grupo. Existe un grupo; no está identificado en los documentos de transparencia.
Un dato de contexto que la propia empresa subraya: se transformó en SOFIPO en 2014 y tuvo un cambio de control accionario a finales de 2021. Esa fecha divide su historia en dos, y es el eje de su defensa sobre el tema regulatorio.
Tasas de Finsus en 2026: dos escaleras que no coinciden
Aquí aparece la primera discrepancia documental seria, y es una que casi ninguna reseña recoge. El emisor publica sus rendimientos en dos lugares, y los dos dicen cosas distintas.
Las tasas de Finsus que publica el sitio comercial
La página de inversiones declara fecha de cálculo del 2 de julio de 2026 y monto mínimo de $100. No declara vigencia, lo cual ya es una omisión notable en un documento de tasas.
| Plazo | Rendimiento anual | GAT nominal | GAT real |
|---|---|---|---|
| 7 días | 7.01% | 7.01% | No publicada |
| 30 días | 7.19% | 7.19% | No publicada |
| 90 días | 7.50% | 7.50% | No publicada |
| 180 días | 7.59% | 7.59% | No publicada |
| 240 días | 7.89% | 7.89% | No publicada |
| 360 días | 8.69% | 8.69% | 4.56% |
| 540 días | 10.09% | 10.09% | No publicada |
| 720 días | 10.20% | 10.20% | No publicada |
| 1,080 días | 10.25% | 10.25% | No publicada |
| 1,440 días | 10.30% | 10.30% | No publicada |
Fíjate en la última columna, porque ahí está el detalle que las tasas de Finsus no cuentan solas. De diez plazos, el emisor publica el GAT real de uno solo. Y el GAT real es justamente la cifra que te dice si le ganas a la inflación o no. Los otros nueve plazos muestran un número que se ve alto sin decir cuánto vale en poder de compra.
Las tasas de Finsus en el folleto, y por qué no cuadran
La tabla de costos y comisiones del emisor —el documento formal, con fecha de cálculo del 16 de diciembre de 2025 y vigencia declarada de seis meses— usa otra escalera: 7 días, 1, 3, 6 y 12 meses, y luego 2, 3, 4 y 5 años. No son los mismos plazos ni las mismas cifras.
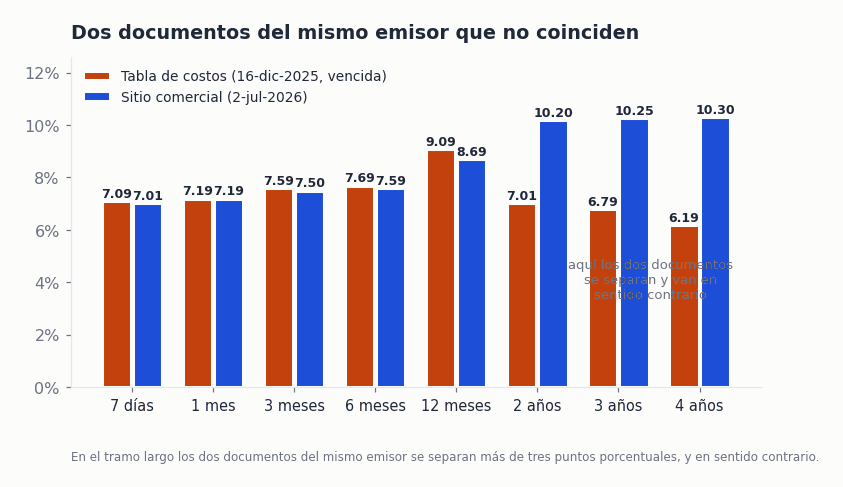
En el tramo corto casi coinciden: 7.09% contra 7.01% a siete días, 7.19% en ambos a un mes. La grieta se abre en el tramo largo. A dos años el folleto dice 7.01% y el sitio dice 10.20%. A tres años, 6.79% contra 10.25%. Son más de tres puntos porcentuales de diferencia, y en sentido contrario: en el folleto la curva baja después de los doce meses, y en el sitio sube.
Parte de la explicación es el tiempo: entre un documento y otro pasaron casi siete meses. Pero eso no resuelve el problema práctico, que es que la tabla del folleto lleva vencida desde mediados de junio de 2026 y no encontramos una posterior publicada. Para una empresa que se anuncia bajo la idea de finanzas transparentes, es un señalamiento razonable.
Vale anotar también hacia dónde se movieron las tasas. En la tabla de agosto de 2025 el plazo de doce meses pagaba 10.09%; en la de diciembre de 2025, 9.09%; en el sitio de julio de 2026, 8.69%. Es una caída de 1.40 puntos porcentuales en menos de un año, coherente con la baja general de tasas del mercado.
GAT real: lo que queda después de la inflación
La Ganancia Anual Total la regula la Circular 35/2010 de Banco de México, que fija la misma metodología para bancos, sociedades financieras populares y cajas. El GAT nominal es el rendimiento total; el GAT real es ese número menos la inflación esperada a doce meses. Es la cifra honesta.
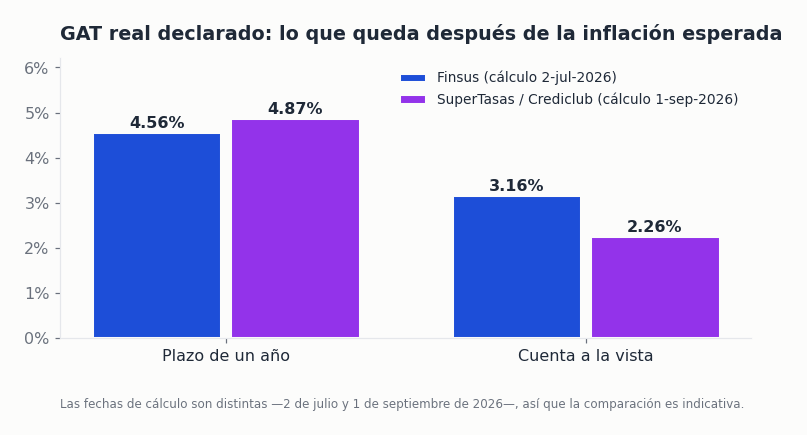
Con lo que cada emisor publica, Finsus declara 4.56% de GAT real a 360 días y 3.16% en su cuenta a la vista Finsus+. Crediclub, bajo la marca SuperTasas, declara 4.87% a 364 días y 2.26% a la vista. SuperTasas va arriba en el plazo largo y Finsus en la cuenta a la vista, pero las fechas de cálculo son distintas —2 de julio contra 1 de septiembre de 2026— así que la comparación es indicativa, no exacta.
Para poner esto en contexto: la inflación general anual del INEGI fue de 3.26% en la primera quincena de agosto de 2026, contra 3.12% en julio. Y CETES, con dato de Banco de México al 1 de septiembre de 2026, pagaba 6.49% a 28 días, 6.54% a 91, 6.69% a 182 y 7.00% a 350 días. Finsus paga más que CETES en casi todos los tramos, y ese diferencial es precisamente el precio del riesgo adicional que explicamos en CETES contra SOFIPO contra pagaré bancario. La misma revisión documental aplicada a otra SOFIPO grande está en cuánto rinde Stori Inversión de verdad.
¿Finsus es confiable? Lo que dice el propio emisor sobre sus sanciones
Esta es la parte que ningún comparador cuenta, y es la que más pesa en la decisión. La pregunta de si Finsus es confiable no se responde con reseñas de la app ni con estrellas en una tienda: se responde con el expediente. Es también la razón por la que un artículo de Finsus opiniones que solo hable de tasas se queda a la mitad.
El comunicado de noviembre de 2025, en sus propias palabras
El 20 de noviembre de 2025 la empresa publicó en su propio sitio un comunicado titulado “Sanciones de CNBV son administrativas, corresponden a 2019 y 2020 y están en revisión jurídica”. En él reconoce haber recibido notificación de sanciones administrativas de la Comisión Nacional Bancaria y de Valores.
Su posición, tal como la plantea el documento, tiene cuatro puntos: las sanciones derivan de auditorías a los ejercicios 2019 y 2020; corresponden a una administración anterior al cambio accionario de diciembre de 2021; están “en proceso de revisión jurídica, por lo que no son definitivas, ni firmes”; y no afectan la operación ni los recursos de los clientes. La empresa se apoya además en las transformaciones implementadas desde ese cambio de control y en su calificación de NICAP Categoría 1.
Es una defensa articulada y conviene tomarla en serio al valorar si Finsus es confiable para tu caso. Que una sanción no sea firme significa que está impugnada y que todavía puede revocarse o modificarse. Lo que el comunicado no dice es cuántas sanciones son ni de cuánto.
Lo que reporta la prensa y lo que no pudimos verificar
Aquí hay que ser preciso sobre qué es un hecho verificado y qué es un reporte periodístico. En el registro público de sanciones de la CNBV existe una ficha correspondiente a Financiera Sustentable de México; no pudimos abrirla porque ese servidor bloquea el acceso automatizado. Por lo tanto, el número exacto de sanciones, sus montos y su fundamento legal quedan sin verificar en fuente primaria.
Varios medios han publicado cifras. En abril de 2026, la revista Proceso reportó alrededor de cuarenta sanciones de la CNBV entre 2018 y 2025, casi la mitad de ellas en 2025, atribuidas a deficiencias en prevención de lavado de dinero y a fallas de gobierno corporativo, además de 149 reclamaciones de consumidores.
En noviembre de 2025, otros medios reportaron una multa de la CNBV que alcanzó a Banco Base, Banca Mifel y a Financiera Sustentable de México por incumplimientos en materia de prevención de lavado de dinero.
Presentamos esas cifras como lo que son: reportes de prensa que no pudimos contrastar contra el registro de la CNBV. Lo que sí está verificado, y viene del propio emisor, es que las sanciones existen, que la empresa las atribuye a 2019 y 2020, y que las considera no firmes.
La licencia bancaria: aprobada según unos, negada según otros
El proceso de conversión a banco múltiple arrancó formalmente en octubre de 2024. A partir de ahí las versiones se separan.
| Fecha | Qué se reportó | Estatus |
|---|---|---|
| Octubre 2024 | Inicia el trámite de conversión a banco múltiple | Documentado |
| Diciembre 2025 | Una columna reporta que la CNBV habría aprobado la licencia | Sin confirmación oficial |
| Abril 2026 | Reportes sobre la estructura de control accionario propuesta | Reporte de prensa |
| Junio 2026 | Un medio especializado reporta que la CNBV negó la licencia | Sin confirmación oficial |
No encontramos ningún documento de la CNBV que confirme ninguna de las dos versiones. Lo tratamos como lo que es: un expediente sobre el que la autoridad no se ha pronunciado públicamente y sobre el que circulan reportes en conflicto. Para el ahorrador, la consecuencia práctica es simple: al 7 de septiembre de 2026 el dinero sigue depositado en una SOFIPO, con cobertura de 25,000 UDIS, no en un banco con cobertura del IPAB.
Finsus SOFIPO: qué cubre el Fondo de Protección y qué no
La Finsus SOFIPO —es decir, Financiera Sustentable de México— aparece en el número 14 del padrón oficial del Fondo de Protección de Sociedades Financieras Populares, publicado en el Diario Oficial el 16 de julio de 2025, con 35 sociedades adheridas. También figuraba en la publicación equivalente de julio de 2024. Esa adhesión es lo que activa la cobertura.
El tope es de 25,000 UDIS por persona física o moral y por sociedad. Con la UDI en $8.814383 el 7 de septiembre de 2026, según el valor publicado en el Diario Oficial, son $220,359.57. Quedan fuera de la cobertura las cuentas de consejeros y funcionarios y las operaciones de procedencia ilícita.
Es importante entender la escala. Un banco tiene 400,000 UDIS de cobertura del IPAB, o sea $3,525,753.20 con esa misma UDI: dieciséis veces más. Y la cobertura de una Finsus SOFIPO —como la de cualquier otra sociedad de esta figura— solo se activa si la CNBV revoca la autorización, un proceso que toma meses. Lo explicamos a detalle en qué pasa cuando quiebra una SOFIPO.
El mismo padrón que confirma la adhesión de Finsus da una lección de contexto: en esa lista, el Consejo de Asistencia al Microemprendedor figura intervenido por la CNBV desde junio de 2025, y Financiera Auxi con la autorización revocada. El riesgo del sector no es teórico ni antiguo. Si quieres ver dónde se ubica cada sociedad, la comparativa está en las mejores SOFIPOs de México 2026, y el detalle de la figura jurídica en qué es una SOFIPO.
Solidez: el NICAP, el dato que las Finsus opiniones nunca mencionan
El indicador que mide la solidez de una SOFIPO no es su tamaño ni su nivel de operación: es el NICAP, el índice de capitalización. Mide cuánto capital propio tiene la sociedad frente a los riesgos que asume.
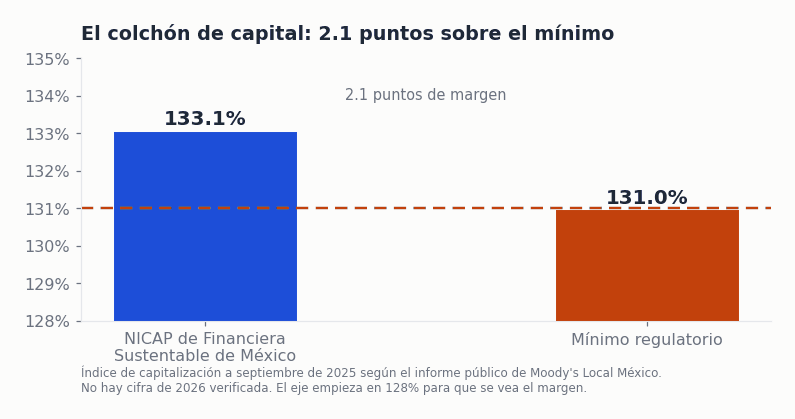
Según el informe público de Moody’s Local México publicado en diciembre de 2025, el NICAP de Financiera Sustentable de México a septiembre de 2025 era de 133.1%, contra un requerimiento mínimo regulatorio de 131%. Son 2.1 puntos porcentuales de margen. El mismo informe le asigna Nivel de Operación I y Nivel Prudencial IV, y una capitalización sobre activos totales de 14.4%.
Dos advertencias sobre ese número. La primera: es de septiembre de 2025, y no pudimos obtener una cifra de 2026 en fuente oficial, porque el portal de la CNBV que publica los índices de capitalización de SOFIPOs bloquea el acceso automatizado. La segunda: la empresa comunica que está en “NICAP Categoría 1” sin mencionar el margen. Cumplir por 2.1 puntos es cumplir, pero es un colchón delgado.
Como referencia de tamaño, un reporte de HR Ratings de julio de 2024 sobre el primer trimestre de ese año le atribuía activos totales por 10,360.9 millones de pesos y capital contable por 1,350.6 millones. Es una cifra de hace más de dos años y no debe leerse como actual.
Clientes contra usuarios: 2,798 y 210,983
Ese mismo reporte de HR Ratings trae un contraste que vale la pena conocer: 2,798 clientes activos frente a 210,983 usuarios registrados en la app. La publicidad del sector suele citar la cifra grande. La que dice cuánta gente realmente tiene dinero ahí es la chica. No obtuvimos cifras de 2026 en fuente oficial fechada.
Comisiones y letra chica: un documento que casi no dice nada
Casi todas las Finsus opiniones que circulan repiten que no cobra comisiones. La tabla de costos y comisiones del emisor efectivamente declara “Sin Comisiones” para todos sus productos de ahorro e inversión. Eso suena bien y probablemente lo sea. El problema es lo que no dice.
Ese documento no desglosa comisión por apertura, ni por manejo de cuenta, ni por retiro en cajero propio o ajeno, ni por SPEI. Tampoco establece qué pasa con el retiro anticipado de un plazo fijo, ni si la inversión se renueva automáticamente al vencimiento. La página comercial dice que la tarjeta de débito no tiene cargos ocultos, pero no publica su costo de emisión ni de reposición.
Una tabla de costos que solo dice “sin comisiones” no responde la pregunta más importante que tiene alguien que compromete su dinero a 1,440 días: ¿qué pasa si lo necesito antes? Ese dato solo estaría en el contrato de adhesión, que no pudimos abrir. Antes de contratar un plazo largo, vale la pena pedir el contrato y leer esa cláusula.
El emisor sí declara algo útil sobre la naturaleza del producto: “las tasas fijas ofrecidas por FINSUS no cambiarán una vez que son contratadas”. Es decir, la tasa que firmas es la que corre hasta el vencimiento, aunque el mercado baje. Eso juega a tu favor en un ciclo de tasas a la baja como el actual, y en tu contra si suben.
Impuestos sobre tus rendimientos
Las sociedades financieras populares retienen ISR sobre intereses exactamente igual que los bancos, porque el artículo 7 de la Ley del Impuesto sobre la Renta las considera parte del sistema financiero para estos efectos. No hay ventaja ni desventaja fiscal por invertir en una SOFIPO en lugar de un banco.
La tasa la fija cada año la Ley de Ingresos de la Federación. Para 2026 es de 0.90% anual, conforme al artículo 24 de esa ley, publicada en el Diario Oficial el 7 de noviembre de 2025 y vigente sin reformas. Venía de 0.50% en 2025.
El punto que cambia la aritmética: la retención se calcula sobre el capital, no sobre el interés. Si dejas $200,000 un año completo, te retienen $1,800 sin importar cuánto hayas ganado. Con la tasa de 8.69% a 360 días, ese capital genera unos $17,380 brutos, y la retención se lleva poco más del 10% de la ganancia. Con una tasa baja, la mordida proporcional sería mucho mayor. Lo desarrollamos completo en cómo funciona el ISR sobre intereses en 2026.
Esa retención es un pago provisional a cuenta de tu ISR anual, no un impuesto extra. En la declaración anual se acredita, y lo que se acumula es el interés real: el nominal menos el ajuste por inflación. Si te retuvieron de más, se devuelve.
Preguntas frecuentes sobre Finsus
¿Qué hay que mirar cuando lees Finsus opiniones en internet?
Casi todas las reseñas hablan de la app y del servicio al cliente, que son cosas reales pero no deciden si tu dinero está bien puesto. Lo que sí decide son cuatro datos: la razón social del emisor, la fecha de cálculo y la vigencia de la tasa, el tope de cobertura del Fondo y el expediente regulatorio de la sociedad. Ninguna estrella en una tienda de apps te dice eso.
¿Finsus es confiable para guardar mis ahorros?
Está autorizada y supervisada por la CNBV, adherida al Fondo de Protección y sus depósitos están cubiertos hasta 25,000 UDIS por persona. Al mismo tiempo, la propia empresa reconoce sanciones administrativas de la CNBV en revisión jurídica, y su colchón de capital al último dato verificado era de 2.1 puntos sobre el mínimo. Los dos hechos son ciertos a la vez, y la decisión de cuánto dinero poner ahí es tuya.
Nuestra recomendación general, la misma para cualquier sociedad de esta figura, es no exceder el tope de cobertura en una sola entidad y no comprometer a plazos largos dinero que puedas necesitar.
¿Cuánto es el máximo que conviene tener en Finsus?
El tope de cobertura del Fondo son $220,359.57 con la UDI del 7 de septiembre de 2026. Por encima de esa cantidad no hay garantía. La regla que aplicamos en todo el sitio es no exceder el tope en una sola sociedad, cualquiera que sea.
¿Puedo sacar mi dinero de Finsus antes del plazo?
No lo sabemos con certeza, y ninguna reseña de las que circulan lo aclara tampoco. Ni la tabla de costos y comisiones ni la página comercial establecen qué pasa con el retiro anticipado. Ese dato tendría que estar en el contrato de adhesión, que no pudimos consultar. Es una pregunta que conviene hacer por escrito antes de contratar un plazo largo.
¿Por qué las tasas del sitio no coinciden con las del folleto?
Porque son documentos de fechas distintas: el folleto se calculó el 16 de diciembre de 2025 y el sitio el 2 de julio de 2026. La diferencia en el tramo largo, de más de tres puntos porcentuales, es demasiado grande para explicarse solo por el paso del tiempo, y el folleto además está vencido.
¿La Finsus SOFIPO ya es banco?
No, al 7 de septiembre de 2026 opera como sociedad financiera popular. Existen reportes de prensa contradictorios sobre el trámite de licencia bancaria, sin confirmación de la CNBV en ninguno de los dos sentidos.
Al comparar Finsus opiniones con las de SuperTasas, ¿cuál conviene?
Con los GAT reales publicados, SuperTasas —marca de Crediclub— va ligeramente arriba en el plazo de un año y Finsus en la cuenta a la vista, pero las fechas de cálculo no coinciden. La comparación de tasas altas del sector está en SOFIPOs de tasa alta en México.
Cómo verificamos esto
Este artículo de Finsus opiniones no se armó con reseñas de usuarios. Las tasas, comisiones y declaraciones salieron de documentos publicados por el propio emisor: su tabla de costos y comisiones con fecha de cálculo del 16 de diciembre de 2025, la versión anterior del 5 de agosto de 2025, su página comercial de inversiones, su aviso de privacidad y su comunicado del 20 de noviembre de 2025 sobre las sanciones. Ninguna tasa viene de comparadores ni de blogs.
Las fuentes oficiales consultadas son el padrón del Fondo de Protección de Sociedades Financieras Populares publicado en el Diario Oficial el 16 de julio de 2025; el valor de la UDI publicado en el Diario Oficial el 25 de agosto de 2026 para el periodo del 26 de agosto al 10 de septiembre; la Circular 35/2010 de Banco de México sobre la metodología del GAT; la tabla de tasas de interés de Banco de México con dato al 1 de septiembre de 2026; el boletín 498/26 del INEGI del 24 de agosto de 2026; y la Ley de Ingresos de la Federación para 2026.
Las cifras de NICAP, de activos y de número de clientes provienen de informes públicos de Moody’s Local México y de HR Ratings, calificadoras autorizadas por la CNBV. No son documentos del emisor ni de la autoridad, así que van citadas como lo que son y con la fecha de cada una.
Huecos declarados, primera parte. No pudimos abrir el registro público de sanciones de la CNBV, que bloquea el acceso automatizado, de modo que el número exacto de sanciones contra Financiera Sustentable de México, sus montos y su fundamento legal no están verificados en fuente primaria. Las cifras de prensa que citamos aparecen identificadas como reportes periodísticos, no como hechos confirmados. Tampoco obtuvimos ningún documento de la CNBV sobre el trámite de licencia bancaria.
Huecos declarados, segunda parte. No localizamos una tabla de costos y comisiones vigente posterior a junio de 2026, ni el contrato de adhesión, ni el nombre de la subsidiaria que menciona el dictamen de auditoría, ni la clave CASIFIM de la sociedad. No conseguimos el NICAP de 2026 ni los estados financieros de este año, porque el servidor del emisor no respondió. No obtuvimos el índice IDATU de Finsus ante CONDUSEF: la ficha estadística de SOFIPOs que sí pudimos abrir no lo incluye. Y no pudimos abrir una publicación del padrón del Fondo posterior a julio de 2025, así que la adhesión consta a esa fecha.
Huecos declarados, tercera parte. Las tasas de CETES provienen de la tabla de Banco de México, no del acta de resultados de la subasta. Y las tasas de Crediclub bajo la marca SuperTasas no se pudieron reverificar en esta revisión: corresponden a un cálculo del 1 de septiembre de 2026.
Este contenido lo revisa el equipo editorial de Pesos Listos antes de publicarse.