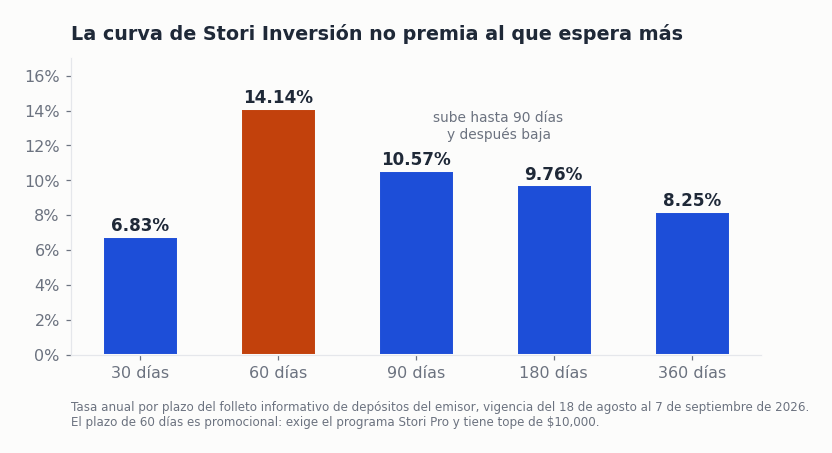
Stori Inversión es el producto de plazo fijo de Stori México, S.A. de C.V., S.F.P., y su folleto informativo declara tasas de entre 6.83% y 14.14% anual según el plazo. Ese abanico es real, viene del documento del emisor y no de un comparador. Pero hay tres cosas que el folleto no pone en la misma línea que la tasa, y las tres cambian la cuenta: el plazo que paga más está condicionado a un programa cuyo reglamento venció hace tres meses, tiene un tope de diez mil pesos que no aparece en el folleto, y el contrato de depósito no contempla el retiro anticipado.
Este artículo se hizo leyendo el folleto informativo de depósitos, la tabla de costos y comisiones, el contrato múltiple de depósitos y los términos y condiciones del programa Stori Pro, todos publicados por el propio emisor, más las cifras de Banco de México y del INEGI. Las fechas de cálculo y las vigencias van al lado de cada número, porque en este producto cambian cada pocas semanas.
Lo esencial en 30 segundos
- Las tasas: 6.83% a 30 días, 14.14% a 60 días, 10.57% a 90 días, 9.76% a 180 días y 8.25% a 360 días. Monto mínimo de $100 en todos los plazos.
- La curva es rara: paga más a 90 días que a 360. Guardar el dinero más tiempo te da una tasa anual menor.
- El 14.14% tiene tres candados: es promocional, exclusivo del programa Stori Pro y con un tope de $10,000. El tope no está en el folleto, está en un documento aparte cuya vigencia terminó el 10 de junio de 2026.
- No hay retiro anticipado. El contrato no prevé ni la salida ni una penalización: el dinero se libera al vencimiento, y punto.
- La vigencia del folleto termina el 7 de septiembre de 2026. Al día de esta publicación no hay una versión posterior publicada en el sitio del emisor.
- Stori es una SOFIPO, no un banco. Tu dinero está cubierto hasta 25,000 UDIS, equivalentes a $220,359.57 con el valor de la UDI del 7 de septiembre de 2026. No son los 400,000 UDIS del IPAB.
Qué es Stori Inversión+ y quién responde por tu dinero
Stori Inversión+ es un depósito a plazo fijo dentro de la app de Stori. Metes una cantidad, eliges un plazo, y el dinero queda comprometido hasta el vencimiento a una tasa que se fija en el momento de la contratación. Es el mismo mecanismo de un pagaré bancario, con una diferencia importante en el respaldo.
Stori es una SOFIPO, no un banco: el tope son 25,000 UDIS
El contrato múltiple de depósitos del emisor lo declara en su primera hoja: es una sociedad anónima de capital variable “autorizada por la Comisión Nacional Bancaria y de Valores (CNBV) para operar como sociedad financiera popular”. Esa figura jurídica define toda la conversación sobre riesgo.
Una SOFIPO no está cubierta por el IPAB. Está cubierta por el Fondo de Protección de Sociedades Financieras Populares y de Protección a sus Ahorradores, con un tope de 25,000 UDIS por persona y por sociedad. Con la UDI en $8.814383 el 7 de septiembre de 2026, según el valor publicado en el Diario Oficial, eso son $220,359.57.
Un banco tiene 400,000 UDIS de cobertura del IPAB: $3,525,753.20 con esa misma UDI. La diferencia es de casi dieciséis veces. Si tienes más de doscientos veinte mil pesos, la parte que exceda ese tope no tiene garantía si la sociedad quiebra. Esto no es hipotético: a CAME le revocaron la autorización en septiembre de 2025 y a Financiera Auxi en diciembre de 2024.
Vale la pena aclarar algo que confunde a mucha gente. Dentro de la app, Stori habla de “Nivel 1”, “Nivel 2” y “Nivel 4”. Esos son niveles de tu cuenta, definidos por el límite de depósitos mensuales que puedes recibir: 3,000, 30,000 y 60,000 UDIS respectivamente, según el contrato. No tienen nada que ver con el nivel de operaciones que la CNBV asigna a la sociedad conforme al artículo 32 de la Ley de Ahorro y Crédito Popular. Son dos cosas distintas con el mismo nombre, y los comparadores las mezclan todo el tiempo. Si quieres el detalle de la figura, lo explicamos en nuestra guía de qué es una SOFIPO.
¿Cuánto rinde Stori de verdad? Los cinco plazos, uno por uno
Esta es la tabla de Stori Inversión que publica el folleto informativo del emisor, tal como está. La columna de fecha de cálculo importa: dentro del mismo documento no todas las tasas se calcularon el mismo día.
| Plazo | Tasa anual | GAT nominal | GAT real | Fecha de cálculo | Condición |
|---|---|---|---|---|---|
| 30 días | 6.83% | 7.05% | 2.75% | 12-jul-2026 | Ninguna |
| 60 días | 14.14% | 15.00% | 10.39% | 12-ago-2026 | Solo Stori Pro, tope $10,000 |
| 90 días | 10.57% | 11.00% | 6.55% | 12-ago-2026 | Ninguna |
| 180 días | 9.76% | 10.00% | 5.59% | 12-ago-2026 | Vigencia limitada |
| 360 días | 8.25% | 8.25% | 3.91% | 12-ago-2026 | Vigencia limitada |
El monto mínimo es de $100 en los cinco plazos. Ojo con esto: la página comercial del emisor anuncia que puedes empezar “desde $10”. El folleto informativo dice $100 para Inversión+ y $30 para el ahorro a la vista dentro de Apartados. Cuando el sitio y el folleto se contradicen, manda el folleto, que es el documento con valor informativo regulado.
La curva de Stori Inversión no premia al que espera más
En un pagaré bancario típico, a mayor plazo mayor tasa: te pagan por renunciar a tu liquidez. Aquí pasa lo contrario a partir de los 90 días. El 10.57% de tres meses es más alto que el 9.76% de seis y que el 8.25% de un año.
Eso significa que comprometer tu dinero por 360 días te deja una tasa anual 2.32 puntos porcentuales peor que comprometerlo por 90. La lectura práctica es directa: si vas a invertir en Stori, el tramo de 90 días es el que mejor paga sin condiciones. Comparar plazos sin ver esta curva lleva a decisiones malas.
GAT nominal y GAT real: la cifra que dice si le ganas a la inflación
La Ganancia Anual Total no es un invento comercial. La regula la Circular 35/2010 de Banco de México, modificada por la Circular 12/2014, que fija su metodología para bancos, sociedades financieras populares y cajas de ahorro por igual. Su función es que puedas comparar productos distintos con una sola cifra.
El GAT nominal es el rendimiento total de la operación, ya incluidos los intereses capitalizables y descontadas las comisiones. El GAT real es ese mismo número menos la inflación esperada, calculado con la fórmula GAT real = [(1 + GAT nominal) / (1 + π)] − 1, donde π es la mediana de las expectativas de inflación a doce meses. Puede ser negativo, y cuando lo es significa que estás perdiendo poder de compra.
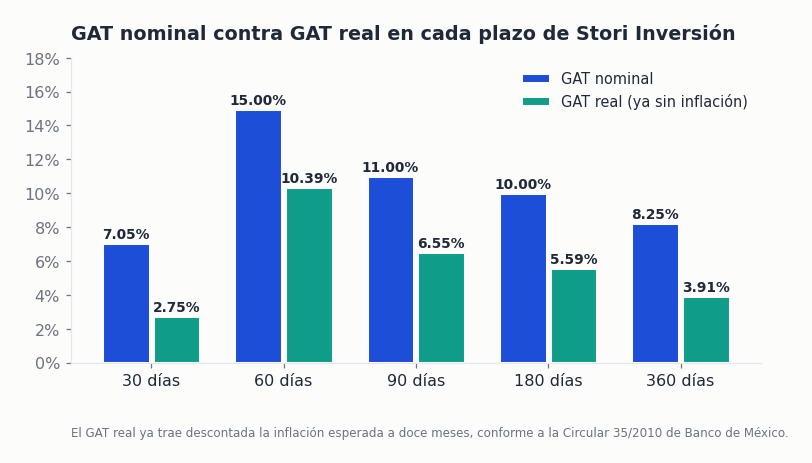
Un detalle que conviene entender: como π es una expectativa, dos documentos del mismo emisor con distinta fecha de cálculo dan GAT reales distintos para la misma tasa. Eso pasa exactamente aquí. El folleto declara un GAT real de 10.39% para el plazo de 60 días; los términos y condiciones del programa Stori Pro, calculados el 26 de marzo de 2026, declaran 10.85% para el mismo plazo y la misma tasa. Ambos documentos están vivos en el sitio del emisor.
Para referencia, la inflación general anual medida por el INEGI fue de 3.26% en la primera quincena de agosto de 2026, contra 3.12% en julio. Es decir, la inflación observada iba subiendo cuando estas tasas se calcularon.
Stori Pro: el 15% se anuncia con un reglamento vencido
Aquí está el hallazgo más incómodo de esta revisión. El folleto vigente de Stori Inversión, con fechas del 18 de agosto al 7 de septiembre de 2026, anuncia el plazo de 60 días al 14.14% con GAT nominal de 15.00% y una nota al pie que dice que es una tasa promocional “exclusivamente para usuarios participantes del programa Stori Pro”.
El único documento que regula ese programa es un archivo de términos y condiciones publicado en el mismo sitio. Su vigencia declarada corre del 14 de mayo al 10 de junio de 2026. Al 7 de septiembre lleva casi tres meses vencido, y sigue siendo el único reglamento disponible del programa que el folleto de agosto todavía promociona.
Ese mismo documento se contradice a sí mismo en otra cosa: declara que la duración del programa es “indefinida” y al mismo tiempo fija una vigencia de menos de un mes. Y el nombre del archivo habla de una “tasa premium” que no aparece por ningún lado dentro del texto, donde el producto se llama “Stori Pro en Inversión+”.
El tope de $10,000 no aparece en el folleto
Los términos y condiciones del programa dicen, con todas sus letras, que “el monto total invertido en el programa Stori Pro no podrá exceder en ningún momento la cantidad de $10,000.00 MXN”. También fijan los requisitos de acceso: una cuenta de depósito activa y sin bloqueos, ningún atraso de pago en la tarjeta de crédito Stori, y un gasto mensual acumulado de $2,000 para el nivel Frecuente o de $10,000 para el nivel Habitual.
Nada de eso está en el folleto informativo. El folleto anuncia 14.14% y GAT de 15.00%, y remite al programa sin decir que aplica a un máximo de diez mil pesos. Quien lea solo el folleto —que es el documento pensado precisamente para informar— se llevará una idea equivocada del producto.
Cuánto rinde Stori en pesos: el 14.14% deja menos que el 10.57%
Hay una razón aritmética por la que ese tope importa tanto, y es más interesante que el tope mismo. Una tasa anual aplicada durante 60 días rinde menos pesos que una tasa anual menor aplicada durante 90 días.
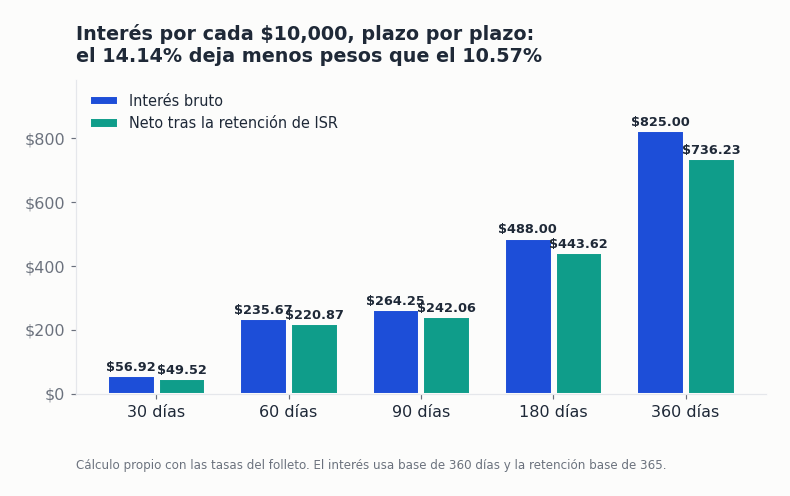
Sobre $10,000, el plazo estelar de 60 días al 14.14% genera $235.67 de interés bruto. El plazo ordinario de 90 días al 10.57%, sobre el mismo monto, genera $264.25. El “15%” que encabeza la publicidad deja veintiocho pesos menos que el plazo que cualquiera puede contratar sin cumplir requisitos de gasto.
La barra verde de la gráfica ya trae descontada la retención de ISR, que explicamos más abajo. Los cálculos usan la convención de 360 días para el interés y de 365 para la retención, y son cálculo propio a partir de las tasas del folleto.
La letra chica que sí importa: no hay retiro anticipado
Buscamos en el contrato múltiple de depósitos de Stori Inversión —número de registro RECA 2685-999-040937/06-02046-0826— la cláusula de retiro anticipado y la penalización correspondiente. No existe. Ni la cláusula ni la penalización.
La lectura correcta no es “te cobran caro por salirte”. Es que no puedes salirte. El contrato define plazos de 1 a 90 días y de 91 a 360 días, y el propio blog del emisor lo dice de forma directa: al dinero invertido “solo podrás acceder a él al finalizar la inversión”. Si contratas 360 días, son 360 días.
Esto no es una irregularidad; es cómo funcionan muchos depósitos a plazo. Pero es la diferencia práctica más grande contra CETES, que se pueden vender en el mercado secundario antes del vencimiento, y contra una cuenta a la vista, de la que sacas el dinero cuando quieras. Si existe alguna posibilidad de que necesites ese dinero antes, el plazo largo no es para ti.
Renovación automática: es opt-in, no automática
Contra lo que sugiere el nombre, la cláusula 9 del contrato establece que la reinversión no ocurre sola: “el Cliente podrá solicitar a la Entidad la renovación automática (reinversión) de su cuenta de depósito a plazo fijo”. Es decir, hay que pedirla. Y si la pediste y quieres cancelarla, hay que hacerlo por servicios electrónicos con al menos tres días de anticipación al vencimiento.
Si no pides nada, la cláusula 8 manda: al vencimiento, el capital y los rendimientos se depositan en un apartado dentro de tu cuenta. No se pierden, pero tampoco siguen generando la tasa del plazo.
Comisiones: pocas, y una tarifada en $300
| Concepto | Costo |
|---|---|
| Contratación y accesorios | $0 |
| Servicios electrónicos de la cuenta | $0 |
| Aclaración improcedente por movimiento no reconocido | $300 + IVA |
| Reposición de tarjeta por deterioro, robo o extravío | $150 + IVA |
| Comisión por SPEI o por retiro en cajero | No tarifada en el documento |
La tabla de costos declara que Stori Inversión+ es un producto “sin comisiones”, y no aparece ningún renglón de SPEI ni de retiro en cajero. Que no estén tarifados sugiere que son gratuitos, pero ningún documento del emisor lo afirma expresamente, así que lo dejamos anotado como lo que es: un silencio.
El cargo de $300 más IVA por aclaración improcedente merece un párrafo. Se cobra cuando reclamas un movimiento que no reconoces y la investigación concluye que sí era tuyo. Es una comisión legal y común en el sector, pero conviene saber que existe antes de levantar una aclaración a la ligera.
Stori Inversión frente a CETES y frente a otras SOFIPOs
La comparación honesta necesita una advertencia previa: los plazos de Stori Inversión y los de CETES no coinciden exactamente. Banco de México publica CETES a 28, 91, 182 y 350 días; Stori ofrece 30, 60, 90, 180 y 360. Se comparan los más cercanos, y no son idénticos.
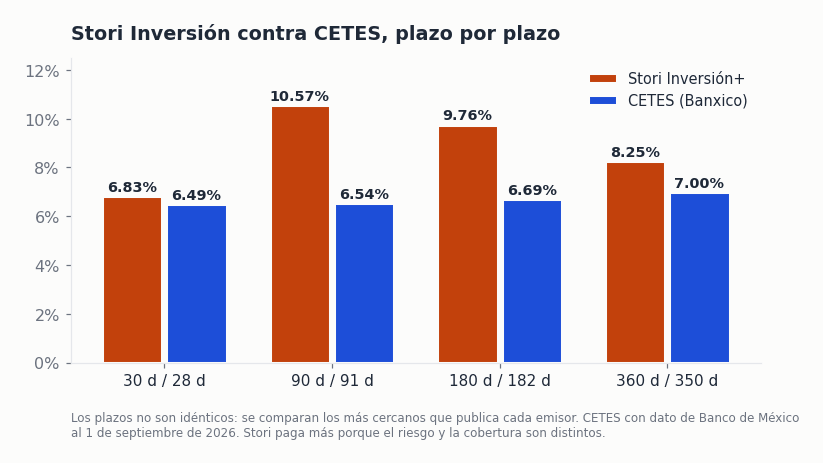
Con el dato de Banxico al 1 de septiembre de 2026, CETES pagaba 6.49% a 28 días, 6.54% a 91 días, 6.69% a 182 días y 7.00% a 350 días. Stori paga más en los cuatro tramos comparables, y en el de 90 días la ventaja es de cuatro puntos porcentuales.
Esa diferencia no es un regalo. CETES es deuda del Gobierno Federal, el instrumento de menor riesgo del mercado mexicano, sin tope de cobertura porque no lo necesita. Stori es una sociedad financiera popular con cobertura hasta 25,000 UDIS. Se paga más porque el riesgo es distinto, y esa es exactamente la conversación que desarrollamos en CETES contra SOFIPO contra pagaré bancario.
Dentro del universo de SOFIPOs, Stori Inversión está en la parte media-alta de la tabla en el tramo corto y no destaca en el largo. Otras sociedades pagan por encima del 10% a plazos de año y medio en adelante, con su propio conjunto de condiciones. La comparativa completa está en nuestro comparativo de las mejores SOFIPOs de México 2026 y en el artículo sobre SOFIPOs de tasa alta.
Impuestos: qué te retienen y qué te toca declarar
Aquí es donde se pierde una parte de la ganancia que casi nadie contempla al comparar tasas. Las sociedades financieras populares están obligadas a retener ISR sobre intereses igual que los bancos, porque el artículo 7 de la Ley del Impuesto sobre la Renta las considera parte del sistema financiero para estos efectos.
La tasa de retención la fija cada año la Ley de Ingresos de la Federación. Para 2026 es de 0.90% anual, según el artículo 24 de esa ley, publicada en el Diario Oficial el 7 de noviembre de 2025 y sin reformas hasta la fecha. Subió cuarenta puntos base respecto del 0.50% de 2025.
El detalle que cambia la aritmética es este: la retención se calcula sobre el capital, no sobre el interés. Si dejas $100,000 un año completo, te retienen $900 sin importar cuánto hayas ganado. Cuando la tasa que te pagan es baja, la retención puede llevarse una mordida enorme del rendimiento; cuando es alta, pesa proporcionalmente menos. Lo desarrollamos completo en cómo funciona el ISR sobre intereses en 2026.
Esa retención es un pago provisional a cuenta de tu ISR anual, no un impuesto adicional. En la declaración anual se acredita contra el impuesto que resulte, y el ingreso acumulable es el interés real: el interés nominal menos el ajuste por inflación. Si la inflación se comió tu rendimiento, puedes terminar con una pérdida deducible en lugar de un ingreso, y si te retuvieron de más, se devuelve.
Antes de invertir en Stori: cinco cosas que conviene tener claras
- Revisa la vigencia del folleto de Stori Inversión el día que contrates. La versión que revisamos vence el 7 de septiembre de 2026 y las tasas se recalculan cada pocas semanas. La tasa que viste el mes pasado probablemente ya no existe.
- No cuentes con el 14.14% hasta confirmar que calificas. Exige el programa Stori Pro, un historial de gasto en la tarjeta de crédito y un tope de $10,000. Y su reglamento está vencido.
- Si el plazo importa poco, el de 90 días es el mejor sin condiciones. Paga más que el de 180 y que el de 360.
- No metas más de $220,359.57 en esta sociedad. Es el tope de cobertura del Fondo con la UDI de hoy. Repartir entre marcas del mismo grupo no duplica la protección: lo que cuenta es la sociedad, no la marca comercial.
- Da por hecho que no vas a poder sacar el dinero antes. No hay cláusula de retiro anticipado. Invierte solo lo que no vas a necesitar durante el plazo completo.
Preguntas frecuentes
¿Cuánto rinde Stori con $50,000 a 90 días?
Cuánto rinde Stori a ese plazo se calcula fácil. Con la tasa de 10.57% del folleto, $50,000 a 90 días en Stori Inversión generan $1,321.25 de interés bruto. La retención de ISR de 0.90% anual sobre el capital, prorrateada a 90 días, son $110.96. El neto ronda los $1,210.29, antes del ajuste que corresponda en tu declaración anual.
¿Puedo sacar mi dinero de Stori Inversión antes del vencimiento?
El contrato múltiple de depósitos no contempla el retiro anticipado ni una penalización por hacerlo. En la práctica, el dinero se libera al vencimiento del plazo contratado.
¿Es seguro invertir en Stori?
Está autorizada y supervisada por la CNBV como sociedad financiera popular y sus depósitos están cubiertos por el Fondo de Protección hasta 25,000 UDIS por persona. Eso no elimina el riesgo: significa que hasta ese monto existe un fondo que responde. Por encima de ese tope, no.
¿Qué diferencia hay entre el GAT real de Stori Inversión y la tasa que anuncian?
La tasa es lo que pagan; el GAT real es lo que queda después de descontar la inflación esperada. Para el plazo de 360 días, la tasa es 8.25% y el GAT real es 3.91%. La segunda cifra es la que te dice cuánto poder de compra ganas.
¿Stori se convirtió en banco como Nu?
No, según toda la documentación legal publicada por el emisor al 7 de septiembre de 2026, que la sigue describiendo como sociedad financiera popular. Nu sí completó esa transición; puedes ver qué cambió en nuestra reseña de Nu México 2026.
¿Conviene más Stori Inversión o la tarjeta de crédito de Stori?
Son productos independientes, aunque el programa Stori Pro conecta a Stori Inversión con la tarjeta al exigir gasto en ella. Las condiciones de la tarjeta, incluido su CAT, están en nuestra reseña de la tarjeta Stori 2026.
Cómo verificamos esto
Todas las tasas, comisiones y condiciones de Stori Inversión que aparecen en este artículo salieron de documentos publicados por el propio emisor: el folleto informativo de depósitos, la tabla de costos y comisiones, el contrato múltiple de depósitos y los términos y condiciones del programa Stori Pro. Ningún dato viene de comparadores, blogs de terceros ni notas de prensa.
Las cifras oficiales provienen de fuentes primarias: la Circular 35/2010 de Banco de México sobre la metodología del GAT; la tabla de tasas de interés de Banco de México con dato al 1 de septiembre de 2026 para CETES; el boletín 498/26 del INEGI del 24 de agosto de 2026 para la inflación de la primera quincena de agosto; el valor de la UDI publicado en el Diario Oficial de la Federación el 25 de agosto de 2026 para el periodo del 26 de agosto al 10 de septiembre; y la Ley de Ingresos de la Federación para 2026 publicada por la Cámara de Diputados.
Huecos declarados. No pudimos confirmar en fuente oficial de la CNBV el nivel de operaciones ni la clave CASIFIM de la sociedad: los padrones de portafolioinfo.cnbv.gob.mx bloquean el acceso automatizado. Tampoco pudimos abrir el listado del Fondo de Protección correspondiente a 2026, de modo que la pertenencia de Stori al Fondo consta en la declaración del propio emisor y en el listado del primer semestre de 2025, no en una publicación de este año.
Del lado de Banxico, obtuvimos la tabla de tasas de interés, no el acta de resultados de la subasta de CETES por fecha.
Sobre el emisor quedan tres huecos más. No localizamos una versión del folleto de Stori Inversión posterior al 7 de septiembre de 2026, ni una versión vigente de los términos y condiciones de Stori Pro. Y no pudimos confirmar el índice IDATU de Stori ante CONDUSEF, porque el comunicado del sector no abrió.
Este contenido lo revisa el equipo editorial de Pesos Listos antes de publicarse.