Nu ya es banco: desde el 6 de agosto de 2026 la empresa que guarda tu dinero dejó de ser una Sociedad Financiera Popular (SOFIPO) y opera como Nubank, S.A., Institución de Banca Múltiple. Para ti eso cambia tres cosas que importan: quién te protege si la institución quiebra, cuánto te protege y qué documentos tienes que leer. Lo demás, según la propia Nu, sigue igual.
En Pesos Listos leímos el oficio de autorización publicado en el Diario Oficial, el contrato nuevo de la Cuenta Nu, sus folletos y su tabla de costos. Encontramos un cambio enorme a tu favor, dos documentos que todavía se contradicen y un par de huecos que nadie ha explicado por escrito. Aquí está todo, con fecha y fuente.
Lo esencial en 30 segundos
- Figura nueva: Nubank, S.A., Institución de Banca Múltiple. La autorización salió en el DOF el 23 de mayo de 2025 (oficio VN-310/36356/2025) y Nu dice que opera como banco desde el 6 de agosto de 2026.
- Protección: pasaste del Fondo de Protección de SOFIPOs (25,000 UDIS, unos $221,442) al IPAB (400,000 UDIS, unos $3,543,068). Es 16 veces más.
- Trámites: ninguno. Misma app, misma CLABE y sin firmar nada, según Nu.
- Tasas: Cajitas 6.50% (promocional; el contrato dice 6%), Cajita Turbo 13%, Ahorro Congelado de 6.55% a 6.80%, con cálculo al 25 de septiembre de 2026.
- Tarjeta: el CAT promedio subió de 148.1% a 150.1% sin IVA en el folleto nuevo.
- Ojo: la tabla de costos de las Cajitas todavía dice «Fondo de Protección hasta por 25,000 UDIs». El contrato y el folleto dicen IPAB. Mandan los segundos.
Qué significa que una SOFIPO se convierte en banco
Cuando una SOFIPO se convierte en banco no se crea una empresa nueva que compre a la vieja. La misma sociedad cambia de régimen: deja de regirse por la Ley de Ahorro y Crédito Popular y pasa a la Ley de Instituciones de Crédito. Así lo pide el oficio de la autorización de Nu: que Nu México Financiera «adopte el régimen de institución de banca múltiple».
La Ley de Instituciones de Crédito prevé este camino en su artículo 10 Bis. Las sociedades que ya existen y piden ser banco deben presentar el acuerdo de transformación, y cuando la autorización bancaria entra en vigor, la autorización anterior «quedará sin efectos por ministerio de ley». Dicho simple: Nu ya no es SOFIPO en ningún sentido legal.
Para un ahorrador, que Nu ya es banco pesa más que el cambio de logotipo. Una SOFIPO la supervisa la CNBV con reglas de ahorro popular y la respalda un fondo financiado por las propias SOFIPOs. Un banco tiene requisitos de capital mucho más altos, otra regulación prudencial y el respaldo del Instituto para la Protección al Ahorro Bancario. Si quieres repasar la figura anterior, la explicamos en qué es una SOFIPO.
El capital que exigió la autorización
El oficio publicado en el DOF fija un capital inicial de $14,205,688,876 y exige que, antes de operar, estén pagados al menos $13,295,104,179. Para dimensionarlo: es una cifra muy por encima del capital de cualquier SOFIPO que hayamos revisado. DiDi Cuenta, por ejemplo, reportó $1,647.8 millones de capital contable a junio de 2026.
El oficio también condiciona el arranque a que la CNBV autorice el inicio de operaciones conforme al artículo 46 Bis de la misma ley. Nu anunció esa autorización el 10 de julio de 2026 y dijo tener 30 días naturales para terminar la transformación. El número de ese segundo oficio no lo localizamos en el DOF; lo declaramos como hueco al final.
Nubank IPAB: cuánto protege ahora tu dinero
Este es el cambio grande ahora que Nu ya es banco. Mientras fue SOFIPO, Nu estaba en la lista del Fondo de Protección de Sociedades Financieras Populares, que cubre hasta 25,000 UDIS por persona y por SOFIPO. Con la UDI del 18 de octubre de 2026 (8.857670), eso equivale a $221,442. Como banco, la cobertura de Nubank IPAB llega a 400,000 UDIS, es decir, $3,543,068.
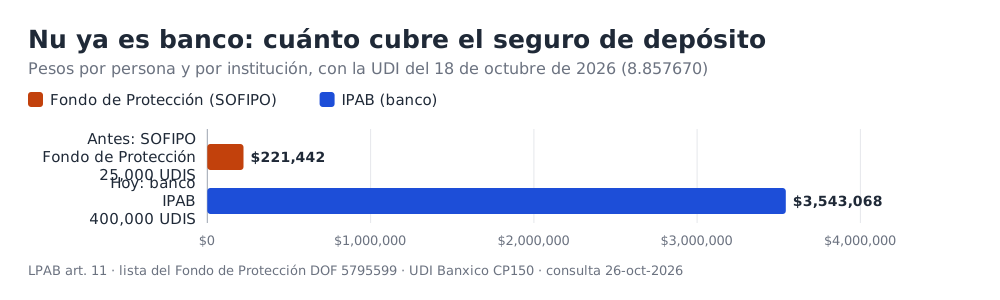
La base legal es el artículo 11 de la Ley de Protección al Ahorro Bancario: el IPAB paga el saldo de las obligaciones garantizadas, incluidos los intereses, «hasta por una cantidad equivalente a cuatrocientas mil unidades de inversión por persona, física o moral, cualquiera que sea el número y clase de dichas obligaciones a su favor y a cargo de una misma Institución».
Esa frase tiene dos consecuencias prácticas. Primera: el tope es por persona y por banco, no por cuenta. Si tienes Cuenta Nu, Cajitas y Ahorro Congelado, todo se suma contra los mismos 400,000 UDIS. Segunda: abrir varias cajitas no multiplica la protección. Para pasar de ese tope tendrías que repartir el dinero entre bancos distintos.
Qué no cubre el seguro de depósito bancario
El artículo 10 de la misma ley enumera lo que el IPAB no garantiza: obligaciones a favor de otras entidades financieras o de sociedades del mismo grupo, títulos negociables y al portador, depósitos de accionistas, consejeros y altos funcionarios del propio banco, y operaciones ilegales o de mala fe. Para una persona normal que ahorra en su cuenta, nada de eso aplica.
El artículo 6 añade que los bancos tienen la obligación de informar el tipo y monto de las operaciones garantizadas. Nu lo cumple en el contrato nuevo de la Cuenta Nu: la cláusula I.1.10 dice que los depósitos «quedan garantizados por el IPAB… hasta por el equivalente a cuatrocientas mil UDI por persona». Su folleto vigente repite la frase.
| Concepto | Como SOFIPO (hasta el 5-ago-2026) | Como banco (desde el 6-ago-2026) |
|---|---|---|
| Razón social | Nu México Financiera, S.A. de C.V., S.F.P. | Nubank, S.A., Institución de Banca Múltiple |
| Ley principal | Ley de Ahorro y Crédito Popular | Ley de Instituciones de Crédito |
| Quién protege tus depósitos | Fondo de Protección de SOFIPOs | IPAB |
| Tope por persona | 25,000 UDIS ≈ $221,442 | 400,000 UDIS ≈ $3,543,068 |
| CLABE | La que ya tenías | La misma, según Nu |
| Registro del contrato de la Cuenta Nu | Registro anterior | 17455-999-044108/02-02409-1026 |
Si quieres entender por qué esa diferencia de 16 a 1 no es teórica, revisa lo que pasó con los ahorradores en el caso CAME en nuestro artículo sobre la quiebra de una SOFIPO. Ahí se ve qué recupera quien tenía más que el tope y cuánto tarda.
Qué cambió en el contrato de Nu banco
El contrato de Nu banco para la Cuenta Nu está publicado en su sitio con el nuevo emisor, «Nubank S.A., Institución de Banca Múltiple», y un registro distinto ante CONDUSEF: 17455-999-044108/02-02409-1026. El documento no trae fecha de versión impresa, así que la referencia útil es la que da Nu en su blog: los contratos nuevos rigen desde el 6 de agosto de 2026.
Según la misma Nu, no tuviste que firmar nada para que tu cuenta pasara al banco. Antes del cambio avisó por correo y ofreció cancelar sin penalización a quien no estuviera de acuerdo. Los préstamos contratados antes del 6 de agosto conservan sus condiciones originales. Para el resto, el contrato vigente es el nuevo, aunque nunca le hayas dado clic a «aceptar».
Niveles de cuenta: cuánto puedes depositar
El contrato fija dos niveles. En el Nivel 2 puedes recibir depósitos de hasta 3,000 UDIS al mes, unos $26,573. En el Nivel 4, hasta 30,000 UDIS, unos $265,730. La cuenta se queda en Nivel 2 hasta que Nu valida la información adicional que te pide. Es un límite de entradas por mes, no de saldo total.
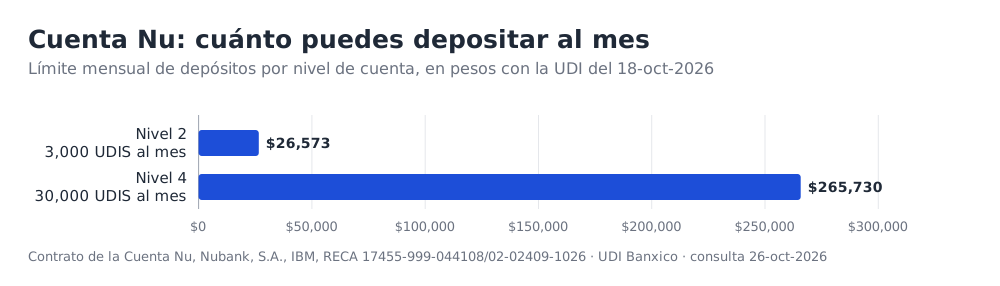
Hay un detalle práctico: si quieres mover a Nu una suma grande, como un finiquito o la venta de un coche, en Nivel 2 te topas con el límite rápido. Conviene completar la validación antes de necesitarla, no el día que llega el dinero.
Cómo te avisan si cambian las condiciones
El contrato dice que los cambios se avisan por correo con 30 días naturales de anticipación. Pero hay una excepción importante: la tasa de la Cajita es «la última publicada en nuestra Página Web». En la práctica, el rendimiento puede moverse sin el aviso de 30 días. Revisa la página de GAT de Nu cada vez que vayas a dejar una cantidad importante.
SPEI: el único tropiezo reportado
Con el cambio de figura cambió también el nombre del destinatario en las transferencias: ahora aparece como Nubank, S.A., Institución de Banca Múltiple. Notas de prensa de agosto reportaron que algunos bancos pidieron volver a dar de alta a Nu como beneficiario para evitar rechazos. Es información de prensa, no de un documento oficial, pero el remedio cuesta un minuto.
Cuánto paga Nu ahora: Cajitas y Ahorro Congelado
La página de GAT de Nu, con fecha de cálculo del 25 de septiembre de 2026 y vigencia al 18 de noviembre de 2026, da estas cifras. La GAT real descuenta la inflación esperada; Nu no publica qué inflación usa, pero las cifras cuadran con una expectativa cercana a 4%.
| Producto | Tasa anual | GAT nominal | GAT real |
|---|---|---|---|
| Cajita Turbo | 13.00% | 13.88% | 9.53% |
| Cajitas Nu (promocional) | 6.50% | 6.72% | 2.64% |
| Ahorro Congelado 7 días | 6.55% | 6.77% | 2.69% |
| Ahorro Congelado 28 días | 6.60% | 6.82% | 2.74% |
| Ahorro Congelado 90 días | 6.70% | 6.93% | 2.85% |
| Ahorro Congelado 180 días | 6.80% | 7.04% | 2.95% |
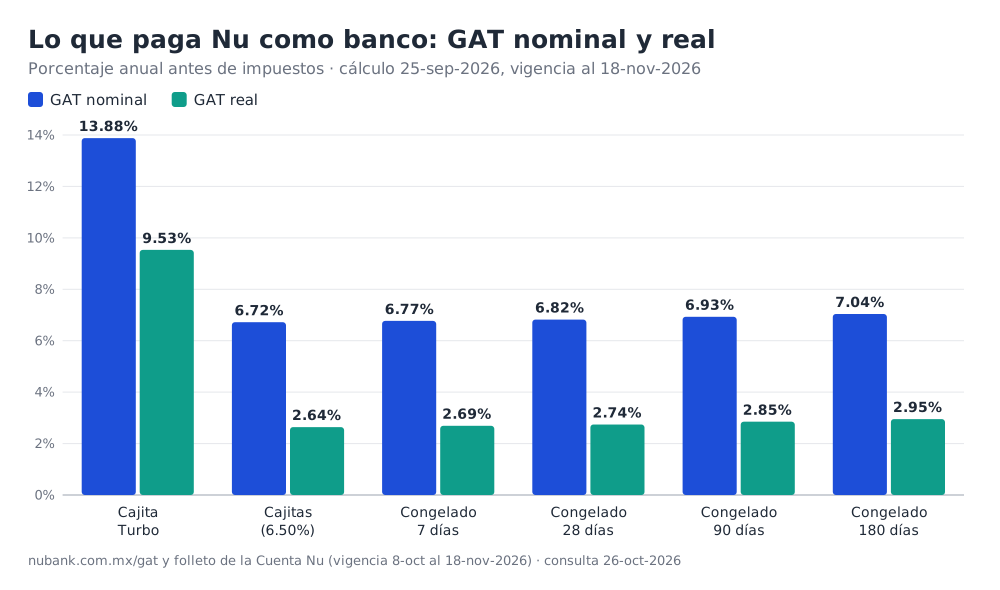
Dos lecturas. La primera: el 6.50% de las Cajitas es promocional; la tasa contractual de la Cajita disponible 24/7 es 6%. Si la promoción termina, la referencia es esa. La segunda: la Cajita Turbo paga casi el doble, pero ni la página ni el folleto que revisamos detallan sus condiciones de acceso y monto. No te las vamos a inventar: consúltalas en la app antes de mover dinero.
¿Cómo se compara con lo demás? Los CETES a 28 días se colocaron en 6.25% en la subasta del 13 de octubre de 2026, según Banxico. El Ahorro Congelado de Nu está en ese rango, ahora con respaldo del IPAB. Lo comparamos plazo por plazo, con pagarés y SOFIPOs, en CETES vs SOFIPO vs pagaré bancario.
Ser banco no cambió el ISR
Que Nu ya es banco tampoco cambia tus impuestos. La retención de ISR sobre intereses es la misma en un banco que en una SOFIPO: para 2026 la tasa es 0.90% anual sobre el capital que genera intereses. El cambio de figura no te da ni te quita beneficios fiscales. El detalle de cómo se calcula y cuándo conviene declarar está en nuestra guía del ISR sobre intereses 2026.
CAT de la tarjeta Nu: subió al cambiar de folleto
El CAT de la tarjeta Nu tiene folleto nuevo. El documento que Nu enlaza hoy desde su sección de contratos dice CAT promedio de 150.1% sin IVA, tasa fija promedio ponderada de 94.6% sin IVA y comisión anual de $0, «calculado el 13 de agosto de 2026». El folleto anterior, de la etapa de SOFIPO, decía 148.1% y 93.6%, con cálculo al 10 de abril.
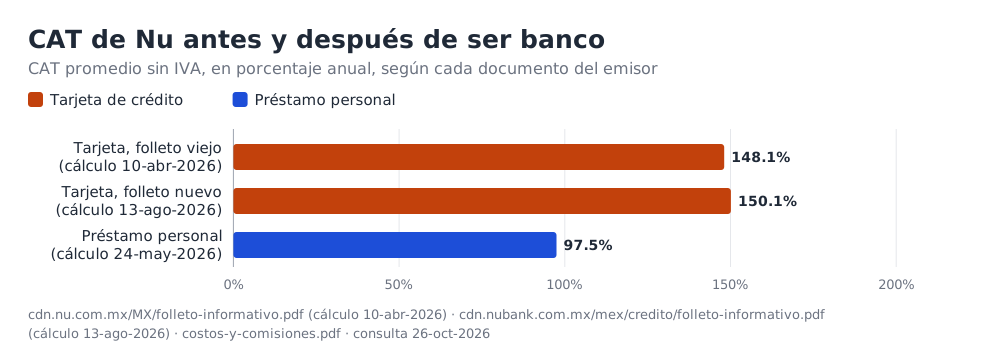
Dos advertencias sobre ese folleto nuevo. Su vigencia impresa dice «del 8 de octubre al 9 de febrero de 2026», que es imposible porque termina antes de la fecha de cálculo; casi seguro quisieron decir 2027. Y el folleto viejo, con su vigencia vencida el 7 de octubre, sigue en línea en otra dirección. Si un comparador te muestra 148.1%, está citando el documento caducado.
La tabla de costos del banco da además el préstamo personal: CAT promedio de 97.5% sin IVA, tasa de 86.9%, cálculo al 24 de mayo y vigencia del 25 de mayo al 25 de noviembre de 2026. El rango de tasa ordinaria de la tarjeta va de 39% a 139%. El CAT promedio es un promedio: el tuyo depende de tu perfil. Cómo leerlo está en cómo leer el CAT.
La contradicción que Nu todavía no corrige
La tabla de costos y comisiones del banco está actualizada solo en parte. Las secciones de tarjeta y préstamo ya traen las cifras nuevas, pero la sección de Cajitas conserva fecha de cálculo del 10 de agosto, vigencia del 20 de agosto al 7 de octubre de 2026 y la leyenda «Producto garantizado por el Fondo de Protección hasta por 25,000 UDIs».
Es decir, un mismo emisor publica hoy dos regímenes de protección para el mismo producto. Por qué no nos preocupa demasiado: el contrato vigente y el folleto vigente de la Cuenta Nu dicen IPAB, y la ley no deja lugar a duda, porque la autorización de SOFIPO quedó sin efectos. Por qué sí importa: un ahorrador que solo lea la tabla de costos subestimaría su protección 16 veces.
No es la primera vez que encontramos un documento de costos vencido o contradictorio en un emisor grande. Documentamos 21 casos en folleto informativo y CAT vencido, incluido el propio Nu, y ahí explicamos qué puedes exigir cuando el documento no cuadra.
Qué pasó con el Fondo de Protección durante la transición
Aquí está el hueco más relevante. Nu México Financiera aparece todavía como entidad número 24 en la lista del Fondo de Protección del primer semestre de 2026, publicada en el DOF el 6 de agosto, el mismo día en que Nu dice haber empezado como banco. La lista del segundo semestre no se ha publicado.
Ningún documento de Nu ni de autoridad que hayamos encontrado explica por escrito qué cobertura tuvo un depósito hecho en la SOFIPO durante los días exactos de la transformación. Nu dice en su blog que la protección del IPAB «sustituye a la que tenías bajo el esquema anterior de Sofipo». Hoy tu saldo está en un banco y lo cubre el IPAB; lo que no está escrito es el detalle del puente.
Para efectos prácticos no cambia tu decisión de hoy. Pero es un tema que una autoridad debería aclarar, porque Nu no será la última: la prensa reporta que otras empresas buscan licencia bancaria y que a otra SOFIPO, Finsus, le fue negada en 2026. Esa última es información de prensa; no localizamos el oficio.
Lo que no cambia y lo que debes revisar
Aunque Nu ya es banco, la app es la misma según la propia empresa: la CLABE es la misma, tu tarjeta sigue funcionando y tu dinero no se movió a otra cuenta. Eso es coherente con una transformación: la sociedad es la misma, solo cambió de régimen. Lo que sí te toca revisar es poco y concreto.
- Tu nivel de cuenta. Si sigues en Nivel 2, el tope de depósitos es de unos $26,573 al mes.
- El beneficiario en tu otro banco. Si una transferencia a Nu falla, da de alta otra vez la cuenta con el nombre nuevo.
- Cuánto tienes en total en Nu. Suma cuenta, Cajitas y Ahorro Congelado; el tope del IPAB es por persona y por banco.
- La tasa vigente. La de la Cajita puede cambiar sin el aviso de 30 días.
- El folleto correcto. El de la tarjeta vigente dice 150.1% de CAT; el viejo de 148.1% está vencido.
Si estás decidiendo entre Nu y otra opción digital, el cambio de figura sí mueve la comparación. Nuestra comparativa Stori vs Nu se escribió con Nu como SOFIPO: la diferencia de protección ahora es de 400,000 UDIS contra 25,000. Y la reseña completa de la cuenta y la tarjeta está en Nu México reseña 2026.
¿Conviene dejar todo en Nu ahora que es banco?
Que Nu ya es banco mejoró la protección, pero no el rendimiento: el Ahorro Congelado sigue en el rango de los CETES de corto plazo. Si tienes más de $3.5 millones, repártelos entre instituciones, porque el IPAB cubre hasta ese monto por banco. Y si comparas contra una SOFIPO con tasa más alta, recuerda que ahí la protección es de unos $221,000. Las opciones que siguen siendo SOFIPO están en nuestra guía de SOFIPOs en México.
Preguntas frecuentes
¿Nu ya es banco de verdad o solo es publicidad?
Sí, Nu ya es banco. La SHCP, por conducto de la CNBV, otorgó la autorización para organizar y operar Nubank, S.A., Institución de Banca Múltiple, publicada en el DOF el 23 de mayo de 2025 (oficio VN-310/36356/2025). Nu informa que inició operaciones como banco el 6 de agosto de 2026, y su contrato vigente ya lleva la nueva razón social.
¿Cuánto cubre el IPAB en Nu?
Hasta 400,000 UDIS por persona, sumando todas tus cuentas en Nubank. Con la UDI del 18 de octubre de 2026 son unos $3,543,068. La cifra en pesos sube un poco cada día porque la UDI se ajusta con la inflación.
¿Tuve que firmar un contrato nuevo?
No. Nu dice que los contratos nuevos rigen desde el 6 de agosto de 2026 sin que tuvieras que firmar, y que antes avisó por correo con opción de cancelar sin penalización. Los préstamos firmados antes de esa fecha conservan sus condiciones.
¿Cambió mi CLABE?
Según Nu, no: conservas la misma CLABE. Lo que cambió es el nombre del banco destinatario. Si una transferencia desde otro banco falla, vuelve a registrar a Nu como beneficiario.
¿Las Cajitas siguen pagando lo mismo?
Sí, al 26 de octubre de 2026: Cajitas 6.50% (promocional; 6% en contrato), Cajita Turbo 13% y Ahorro Congelado de 6.55% a 6.80%, con cálculo al 25 de septiembre y vigencia al 18 de noviembre. Ser banco no subió ni bajó las tasas.
¿Es más segura una cuenta en Nu que en una SOFIPO?
En protección del depósito, sí: 400,000 UDIS contra 25,000. Eso no dice nada sobre la calidad de la atención ni sobre el rendimiento, que son decisiones aparte. Una SOFIPO bien capitalizada y dentro del tope sigue siendo una opción razonable para montos chicos.
Cómo verificamos esto
Revisamos en fuente primaria, el 26 de octubre de 2026:
- El oficio de autorización de Nubank publicado en el Diario Oficial de la Federación del 23 de mayo de 2025 (código 5758092, oficio VN-310/36356/2025).
- Los artículos 6, 10 y 11 de la Ley de Protección al Ahorro Bancario y el artículo 10 Bis de la Ley de Instituciones de Crédito.
- La página de GAT de Nu (cálculo 25-sep-2026, vigencia al 18-nov-2026), el contrato de la Cuenta Nu y los folletos de la cuenta y de la tarjeta.
- La tabla de costos y comisiones de Nubank y el folleto viejo de la tarjeta (vencido el 7-oct-2026).
- Las explicaciones de Nu en su blog oficial sobre trámites, contrato y fecha de inicio como banco.
- La lista del Fondo de Protección del primer semestre de 2026 (DOF código 5795599) y el valor de la UDI de Banxico.
Huecos declarados: no localizamos el oficio de la CNBV que autorizó el inicio de operaciones (julio de 2026); la fecha del 6 de agosto proviene de Nu. No hay texto oficial sobre la cobertura del Fondo de Protección durante la transición. No leímos el artículo 105 de la Ley de Ahorro y Crédito Popular en su versión oficial, porque el PDF se corta antes; la cifra de 25,000 UDIS proviene del Fondo de Protección. Las condiciones de la Cajita Turbo no constan en los documentos revisados. La negativa a Finsus y los problemas de SPEI son información de prensa.
Este contenido lo revisa el equipo editorial de Pesos Listos antes de publicarse.