Stori vs Nu dejó de ser una comparación entre dos fintechs parecidas: desde el 6 de agosto de 2026, Nu opera como banco múltiple y Stori sigue siendo SOFIPO. Eso cambia quién responde por tu dinero, hasta cuánto y con qué reglas. En Pesos Listos abrimos los folletos vigentes de los dos y comparamos tarjeta, rendimiento y cobertura con las cifras que cada uno publica, para que la decisión entre Stori vs Nu no dependa de un anuncio.
Lo esencial en 30 segundos
- La cobertura es la diferencia grande: Nu, como banco, entra al IPAB con 400,000 UDIS —unos $3,525,084 al 4 de septiembre de 2026—. Stori, como SOFIPO, tiene 25,000 UDIS: unos $220,318.
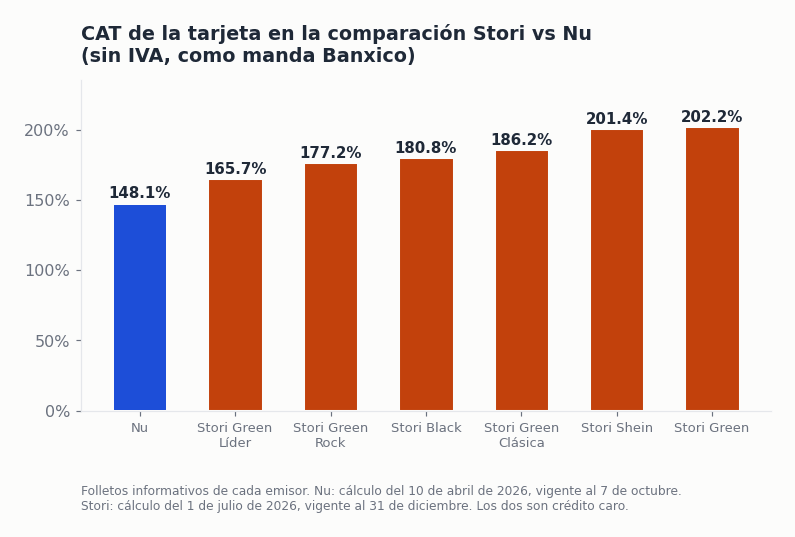
- En tarjeta gana Nu. Su CAT es 148.1% sin IVA contra 165.7% a 202.2% de las variantes de Stori. Los dos son crédito caro.
- En rendimiento gana Stori, si aceptas plazo: su Inversión+ a 90 días paga 11.00% de GAT nominal y 6.55% real, contra 6.72% nominal de la Cajita de Nu.
- Las dos mejores tasas de ambos tienen condiciones y tope. La Cajita Turbo de Nu exige una compra con tarjeta cada 30 días y se topa en $25,000. La tasa de 60 días de Stori exige nivel Pro y se topa en $10,000.
- Nu todavía no actualiza sus propios documentos: su tabla de costos vigente al 7 de octubre de 2026 sigue identificando al emisor como sociedad financiera popular, un mes después de la conversión.
- Aquí no hay botón de afiliado. Ninguno de los dos paga comisión a este sitio por esta comparación de Stori vs Nu.
Stori SOFIPO y Nu banco: la diferencia que cambia todo
Empecemos por lo que casi ninguna comparativa de Stori vs Nu dice. Stori SOFIPO significa que Stori México, S.A. de C.V., S.F.P. es una sociedad financiera popular: está autorizada y supervisada por la CNBV bajo la Ley de Ahorro y Crédito Popular, no bajo la Ley de Instituciones de Crédito. Su nombre aparece en el listado de sociedades adheridas al Fondo de Protección publicado por el propio fideicomiso.
Nu recorrió el camino contrario. Nació en México como SOFIPO —Nu México Financiera, S.A. de C.V., S.F.P.—, obtuvo la autorización de la CNBV para iniciar operaciones como institución de banca múltiple el 10 de julio de 2026 y migró formalmente a sus clientes el 6 de agosto. Hoy es un banco.
La consecuencia práctica es simple: dejaron de estar en el mismo régimen. Comparar sus tasas sin comparar sus figuras jurídicas es comparar dos cosas que la ley trata distinto, y es el error más común al plantear Stori vs Nu. Si esto te suena a chino, empieza por qué es una SOFIPO y qué tan seguro está tu dinero.
La contradicción que sigue viva en los documentos de Nu
Aquí está el hallazgo incómodo de esta revisión. Al 4 de septiembre de 2026, casi un mes después de operar como banco, la tabla de costos y comisiones vigente de Nu —calculada el 10 de abril y vigente hasta el 7 de octubre de 2026— sigue identificando al emisor con su razón social de sociedad financiera popular. Su blog corporativo tampoco refleja la conversión.
No es un detalle cosmético: es el documento al que te remite el contrato. Lo desarrollamos en nuestra reseña de Nu México, donde documentamos cinco archivos oficiales del emisor conviviendo con dos figuras jurídicas y dos coberturas distintas.
IPAB o Fondo de Protección de SOFIPOs: dónde queda tu dinero
El Fondo de Protección de SOFIPOs cubre hasta 25,000 UDIS por persona y por sociedad. El IPAB, que protege a los bancos, cubre hasta 400,000 UDIS por persona y por institución. Son dieciséis veces de diferencia, y es el renglón donde Stori vs Nu se decide para quien tiene un ahorro considerable.
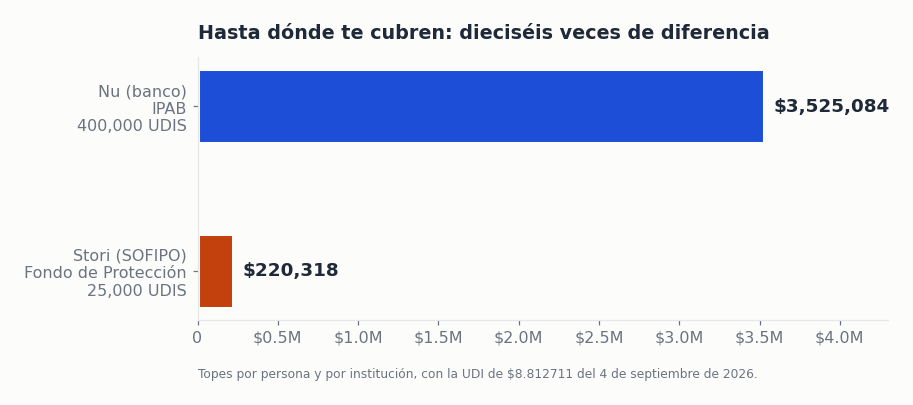
Con la UDI de $8.812711 publicada para el 4 de septiembre de 2026, el tope de Stori equivale a $220,317.78 y el de un banco a $3,525,084.40. Si tu ahorro cabe holgadamente en el primero, la diferencia es teórica. Si no, es la variable que decide.
Dos advertencias honestas. La primera: no pudimos confirmar en una fuente del propio IPAB que Nu ya aparezca en el padrón de instituciones cubiertas; el sitio del instituto bloqueó nuestras consultas. La segunda: el último listado del Fondo de Protección que pudimos abrir es del 16 de julio de 2025 y todavía incluye a Nu México Financiera como sociedad adherida, porque en esa fecha aún era SOFIPO.
Que el Fondo funciona está probado: en el caso CAME cubrió al 99.5% de 169,564 ahorradores. Pero cubrió hasta el tope, y esa es la lección. Lo contamos completo en qué pasa cuando una SOFIPO quiebra.
Rendimiento de Stori contra el de Nu: los GAT reales
El rendimiento de Stori y el de Nu se comparan con el GAT, no con la tasa. Y dentro del GAT, lo que importa es el real: el nominal menos la inflación esperada. Un GAT nominal de 7% con inflación de 3% deja mucho menos de lo que parece, así que Stori vs Nu se resuelve mirando la columna del GAT real.
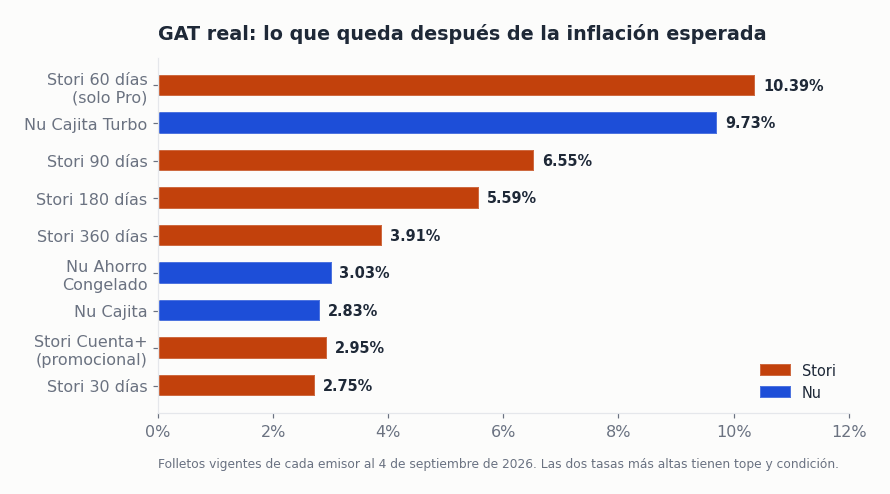
| Producto | GAT nominal | GAT real | Disponibilidad | Condición o tope |
|---|---|---|---|---|
| Nu Cajita | 6.72% | 2.83% | A la vista | Ninguna |
| Nu Cajita Turbo | 13.88% | 9.73% | A la vista | Tope de $25,000 y una compra con tarjeta cada 30 días |
| Nu Ahorro Congelado | 6.80% | 3.03% | 90 días | Ninguna |
| Stori Cuenta+ (promocional) | 7.25% | 2.95% | A la vista | Vigencia hasta el 7 de septiembre de 2026 |
| Stori Inversión+ 30 días | 7.05% | 2.75% | 30 días | Mínimo $100 |
| Stori Inversión+ 60 días | 15.00% | 10.39% | 60 días | Solo nivel Stori Pro; tope de $10,000 |
| Stori Inversión+ 90 días | 11.00% | 6.55% | 90 días | Mínimo $100 |
| Stori Inversión+ 180 días | 10.00% | 5.59% | 180 días | Oferta limitada |
| Stori Inversión+ 360 días | 8.25% | 3.91% | 360 días | Oferta limitada |
Fíjate en la curva de Stori: sube hasta los 90 días y después baja. A 360 días paga menos que a 90. Eso es una decisión comercial del emisor, no una anomalía del mercado, y significa que amarrar tu dinero un año con Stori te deja peor que renovar cada trimestre.
Qué pasa con $50,000 en un año
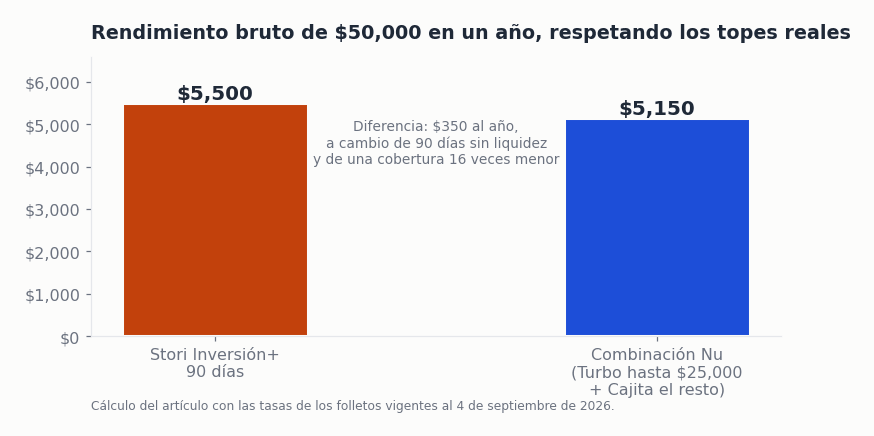
El ejercicio respeta los topes reales de cada producto, que es donde se cae la mayoría de las comparativas. La Cajita Turbo de Nu solo bonifica los primeros $25,000; el resto se queda en la tasa normal. La tasa Pro de Stori solo aplica a $10,000.
Con esas reglas, Stori Inversión+ a 90 días entrega $5,500 brutos y la combinación de Nu $5,150. La diferencia es de $350 al año, a cambio de amarrar el dinero 90 días y de aceptar una cobertura dieciséis veces menor. Si el rendimiento es tu único criterio, compáralos también contra CETES, SOFIPO y pagaré bancario.
¿Tarjeta Nu o Stori? El CAT decide
Si la pregunta es tarjeta Nu o Stori, el orden de Stori vs Nu se invierte: aquí Nu es más barata en todas las variantes.
| Concepto | Nu | Stori |
|---|---|---|
| CAT sin IVA | 148.1% (cálculo 10-abr-2026, vigente al 7-oct-2026) | 165.7% a 202.2% según variante (cálculo 1-jul-2026, vigente al 31-dic-2026) |
| Tasa ordinaria anual | 93.6% ponderada | 98.2% a 114.6% |
| Anualidad | $0 | $0 |
| Comisión de apertura | No aplica | $0 a $500 según perfil |
| Pago tardío | $400 + IVA = $464 | $300 + IVA = $348 |
| Disposición de efectivo | $0 | 10% del monto |
| Reposición de plástico | $0 | $150 + IVA |
| Comprobante de ingresos | No lo pide el folleto | Lo exige en Rock, Green y las variantes Nivel 2 |
| Cashback | No tiene | Lo anuncia, pero su sitio se contradice entre 1% y “hasta 10%” |
Nu gana en cinco de nueve renglones y pierde en dos: la comisión por pago tardío y el hecho de no tener recompensas. Stori cobra 10% por disposición de efectivo, que es de las comisiones más caras del segmento. Si vienes de un rechazo, revisa antes las tarjetas de crédito sin buró.
Stori vs Nu: la tabla completa de la decisión
| Si tu prioridad es… | Conviene | Por qué |
|---|---|---|
| Proteger un ahorro grande | Nu | Como banco entra al régimen del IPAB: 400,000 UDIS contra 25,000 |
| Sacarle rendimiento a un monto que cabe en el tope | Stori | Inversión+ a 90 días paga 11.00% nominal contra 6.72% de la Cajita |
| Tener liquidez total | Nu | La Cajita rinde a la vista, sin plazo forzoso |
| Crédito lo más barato posible | Nu | 148.1% de CAT contra un piso de 165.7% en Stori |
| Que un atraso cueste menos | Stori | $348 contra $464 por evento |
| Documentación clara y actualizada | Stori | Sus folletos son coherentes; los de Nu todavía arrastran la figura anterior |
La respuesta más honesta a Stori vs Nu es que no compiten en la misma cancha. Nu es hoy un banco con tarjeta más barata y cobertura amplia; Stori es una SOFIPO con mejor tasa a plazo y peor cobertura. Mucha gente usa los dos: la cuenta grande en el banco, el plazo en la SOFIPO, dentro del tope.
La cuenta de diario: comisiones y letra chica
Más allá de la tarjeta y del plazo, la mayoría usa estas apps para lo cotidiano. Ahí Stori vs Nu se parece más de lo que su publicidad sugiere: los dos cobran cero por transferencias SPEI, no exigen saldo mínimo y no cobran por inactividad.
Las diferencias aparecen en los eventos raros. Stori cobra $300 más IVA por una aclaración que resulte improcedente y $150 más IVA por reponer el plástico; Nu no cobra reposición. Ninguno de los dos publica un costo propio por retirar en cajero.
Y ahí hay un hueco documental que conviene conocer. La tabla de costos vigente de Nu declara $0 por retiro en cajero, sin más. Después de la conversión a banco, el emisor comunicó a sus clientes que reembolsa la comisión del cajero ajeno solo un número limitado de veces al mes. Ese límite no aparece en el documento oficial vigente, y no lo publicamos como cifra porque no pudimos leerlo en el folleto.
Tamaño: no están en la misma liga
Nu México reportó 15.8 millones de clientes al cierre del segundo trimestre de 2026 en el comunicado de resultados de su matriz, publicado el 13 de agosto de 2026. De Stori, la cifra oficial más reciente que localizamos es de 3 millones de usuarios, y viene de un comunicado de agosto de 2024: tiene más de dos años y no la usamos como dato de 2026.
El tamaño no dice cuál te conviene, pero sí explica por qué la comparación Stori vs Nu suele estar escrita desde el lado de Nu: hay muchísima más gente contando su experiencia con uno que con el otro.
El ángulo fiscal que aplica a los dos por igual
En Stori vs Nu hay un mito fiscal que conviene desarmar. Algunos creen que los rendimientos de una SOFIPO no causan impuesto. Sí lo causan, y exactamente igual que los de un banco.
El artículo 7 de la Ley del Impuesto sobre la Renta incluye expresamente a las sociedades financieras populares dentro del sistema financiero. Por eso la retención del artículo 24 de la Ley de Ingresos de la Federación para 2026 —0.90% anual sobre el capital que genera los intereses— aplica igual a Stori y a Nu.
Dos consecuencias prácticas. La retención se calcula sobre el capital, no sobre el interés ganado, así que en un producto de rendimiento bajo puede llegar a superar lo que ganaste. Y es un pago provisional: en tu declaración anual se acredita contra el impuesto que realmente te corresponda, y puede salir a favor. Lo desarrollamos completo en cómo funciona el ISR sobre intereses en 2026.
Cinco cosas que revisar antes de mover tu dinero
- La vigencia de la tasa. Las de Stori que citamos vencen el 7 de septiembre de 2026 y las de Nu se calcularon el 25 de junio. Un GAT sin fecha no sirve para decidir.
- El tope del producto estrella. Las dos mejores tasas del mercado en esta comparación aplican solo a $25,000 y a $10,000 respectivamente.
- Cuánto ahorro tienes. Si superas los $220,318, la cobertura de una SOFIPO deja de alcanzarte y ese excedente queda sin red.
- Si vas a revolver saldo en la tarjeta. Con CAT de 148.1% y 202.2%, cualquier rendimiento que ganes del otro lado se lo come el crédito.
- Que la institución esté en el listado oficial. Para una SOFIPO, el listado del Fondo de Protección; para un banco, el padrón del IPAB.
Ninguno de estos cinco puntos aparece en la publicidad de ninguno de los dos, y los cinco cambian el resultado de Stori vs Nu según quién seas tú.
Preguntas frecuentes
¿Cuál es más seguro, Stori o Nu?
En Stori vs Nu, por régimen de cobertura gana Nu: como banco múltiple le corresponde el esquema del IPAB, de 400,000 UDIS, contra las 25,000 UDIS del Fondo de Protección que aplica a Stori. Eso no significa que Stori sea insegura; significa que el respaldo legal ante una quiebra es de otro tamaño.
¿Stori va a convertirse en banco como Nu?
No encontramos ningún trámite público de licencia bancaria de Stori ante la CNBV. Al 4 de septiembre de 2026 sigue siendo sociedad financiera popular, y así lo declara su propio folleto vigente hasta el 31 de diciembre de 2026.
¿Puedo tener cuenta en los dos?
Sí, y para montos medianos suele ser lo más eficiente: los topes de cobertura son por persona y por institución, así que repartir el ahorro entre dos entidades multiplica la protección. Ese es justamente el argumento de nuestra guía de mejores SOFIPOs de México.
¿Las tasas de Stori son permanentes?
No. Las de su folleto de depósitos vigente al momento de esta revisión tienen vigencia hasta el 7 de septiembre de 2026, y la tasa promocional de Cuenta+ convive con una tasa estándar de 0.00%. Verifica la vigencia antes de mover dinero.
¿Qué pasa con mi dinero en Nu ahora que es banco?
El emisor migró las cuentas el 6 de agosto de 2026. Lo que no pudimos confirmar en fuente oficial del IPAB es que Nu ya figure en el padrón de instituciones cubiertas, y así lo declaramos: es lo único que faltaría para cerrar el argumento de la cobertura ampliada.
¿Cuál tiene mejor atención al cliente?
El indicador de desempeño en la atención a usuarios que publica CONDUSEF para el sector de sociedades financieras populares, con corte al tercer trimestre de 2025, calificó a Nu México Financiera con 9.42 y a Stori con 7.29. Existe una publicación posterior con corte al cuarto trimestre de 2025 que no pudimos leer.
Cómo verificamos esto
Las tasas, CAT, GAT y comisiones de esta comparación de Stori vs Nu salen del folleto informativo y de la tabla de costos y comisiones publicados por cada emisor, consultados el 4 de septiembre de 2026. No usamos comparadores ni blogs como fuente de datos duros.
El listado de sociedades adheridas al Fondo de Protección de Sociedades Financieras Populares, publicado el 16 de julio de 2025, confirma la figura de Stori. La UDI de $8.812711 del 4 de septiembre de 2026 proviene de los indicadores publicados en el Sistema de Información del Diario Oficial de la Federación. El marco fiscal se verificó en la Ley del Impuesto sobre la Renta publicada por la Cámara de Diputados.
Lo que no pudimos verificar y por eso no afirmamos. No confirmamos en una fuente del propio IPAB que Nu ya aparezca en el padrón de instituciones cubiertas: el sitio del instituto bloqueó nuestras consultas. Tampoco localizamos el oficio del Diario Oficial que otorga a Nu la autorización de inicio de operaciones, así que la fecha del 10 de julio de 2026 la damos como reportada, no como leída en el documento.
No pudimos abrir el listado del Fondo de Protección correspondiente al primer semestre de 2026, más reciente que el que citamos. No conseguimos los términos vigentes del nivel Stori Pro para el periodo de agosto y septiembre de 2026: el que localizamos venció el 10 de junio. Y no logramos leer las cifras del indicador de CONDUSEF con corte al cuarto trimestre de 2025, aunque el comunicado existe.
Este contenido lo revisa el equipo editorial de Pesos Listos antes de publicarse.