Actualizado el 2 de noviembre de 2026 con el folleto de crédito, la tabla de costos, el documento de depósitos y los términos de Stori Pro vigentes ese día. Publicado originalmente en septiembre de 2026.
La tarjeta Stori es de las más pedidas en México por gente sin historial crediticio y también de las más caras del mercado formal. Para esta actualización volvimos a leer, el 2 de noviembre de 2026, el folleto informativo, la tabla de costos y comisiones, el documento de depósitos, los términos del programa Stori Pro y los estados financieros del emisor. Cambiaron tres cosas importantes desde agosto.
No hay opiniones de foro aquí: hay documentos con fecha. Esto es lo que se puede decir de la tarjeta Stori con el papel oficial en la mano, y lo que cambió en el último trimestre.
Lo esencial en 30 segundos
- Lo que Stori ofrece hoy cuesta entre 180.8% y 202.2% de CAT sin IVA. Las tres versiones más baratas (Líder, Rock y Clásica) ya no se ofertan, según su propia tabla de costos.
- La Green Nivel 2 subió de 149.3% a 192.2% de CAT con el documento calculado el 31 de julio de 2026, vigente del 1 de septiembre de 2026 al 28 de febrero de 2027.
- La anualidad sigue en $0, pero varios productos cobran $500 de apertura.
- El cashback cambió: del 1 de octubre al 31 de diciembre de 2026 depende de cuánto gastas al mes, llega a 10% solo en supermercados y en el nivel más alto, y caduca.
- Stori Inversión+ sigue dando 15% de GAT nominal a 60 días, solo con Stori Pro y hasta $10,000. Esas tasas vencen el 16 de noviembre de 2026.
- El saldo parado en Cuenta Más rinde 0.00% con el documento vigente del 1 de noviembre de 2026 al 30 de abril de 2027.
- El emisor gana dinero, pero menos: $55.6 millones en enero-junio de 2026 contra $253.2 millones en todo 2025.
Qué es Stori hoy: una SOFIPO, no una SOFOM
La razón social vigente es Stori México, S.A. de C.V., Sociedad Financiera Popular. La misma entidad firma el folleto de tarjetas, el de depósitos y los contratos. El cambio viene del oficio de la CNBV 311-58588/2024, del 28 de octubre de 2024, que modificó su denominación después de la fusión con la SOFIPO que Stori había adquirido.
Muchas Stori opiniones que circulan todavía hablan de una SOFOM. Ya no es así, y la diferencia importa: una SOFIPO opera bajo la Ley de Ahorro y Crédito Popular, con supervisión prudencial de la CNBV sobre su capital y su cartera, y participa de manera obligatoria en el Fondo de Protección. El desarrollo completo de la figura está en qué es una SOFIPO y qué tan seguro está tu dinero.
La tarjeta Stori, producto por producto (noviembre de 2026)
No existe «la» tarjeta Stori: hay una familia de productos con CAT distinto. Y el dato que casi nadie revisa es cuáles de esos productos se pueden contratar hoy. La tabla de costos dice que Green Líder, Green Rock y Green Clásica «ya no se ofertan»; el folleto llama a Líder y Rock «edición limitada, sin oferta actual».
| Producto | CAT sin IVA | Tasa anual | Línea | Apertura | ¿Se ofrece? |
|---|---|---|---|---|---|
| Stori Green | 202.2% | 114.6% | $500 – $23,000 | $500 | Sí |
| Stori Shein | 201.4% | 114.1% | $500 – $5,000 | $500 | Sí |
| Stori Green Nivel 2 | 192.2% (antes 149.3%) | 111.2% | $500 – $250,000 | $500 | Sí |
| Stori Black | 180.8% | 107.8% | $15,000 – $40,000 | — | Sí |
| Stori Green Clásica | 186.2% | 109.9% | $2,000 – $23,000 | — | No (tabla de costos) |
| Stori Green Rock | 177.2% | 103.1% | $500 – $5,000 | $500 | No |
| Stori Green Líder | 165.7% | 98.2% | $4,000 – $8,000 | — | No |
Además, el folleto ya lista cuatro productos nuevos —Shein Nivel 2, Green Líder Nivel 2, Green Rock Nivel 2 y Green Clásica Nivel 2— con su línea de crédito pero con el CAT marcado «PRÓXIMAMENTE». Hasta que Stori publique ese CAT, no hay forma de comparar esos productos.
El CAT de Stori, frente a otras tarjetas sin historial
El CAT de Stori se expresa sin IVA, por metodología de Banxico, y es un promedio que supone que pagas solo el mínimo durante tres años. Sirve para comparar tarjetas, no para predecir tu costo. Si quieres entender cómo se lee, lo explicamos en cómo leer el CAT de una tarjeta de crédito.
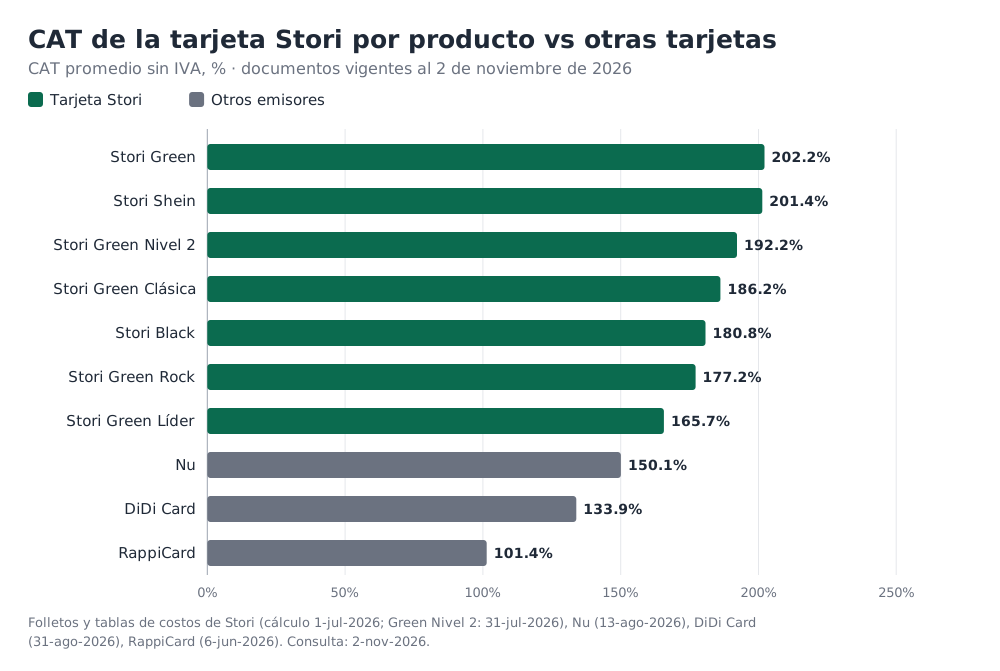
La comparación deja el número en contexto. Con documentos vigentes al 2 de noviembre de 2026, la tarjeta de Nu trae 150.1% (cálculo del 13 de agosto), DiDi Card 133.9% (31 de agosto) y RappiCard 101.4% (6 de junio). Vexi, en su nivel de entrada, 95.6%. Ningún producto de Stori que hoy se pueda contratar baja de 180.8%.
Klar publica 187.0% para su tarjeta convencional, pero ese CAT tenía vigencia «del 01 de mayo al 01 de noviembre de 2026» y al 2 de noviembre no había documento nuevo en su página. Es un dato vencido y así lo señalamos. Explicamos por qué importa en qué hacer con un folleto informativo con CAT vencido.
Lo que cuesta revolver $10,000 con la tarjeta Stori
Si pagas el total cada mes, el CAT nunca te toca. Si dejas saldo, sí. Hicimos la cuenta sencilla con la tasa promedio de cada folleto: saldo por tasa anual entre doce, más el IVA de 16% que se cobra sobre los intereses.
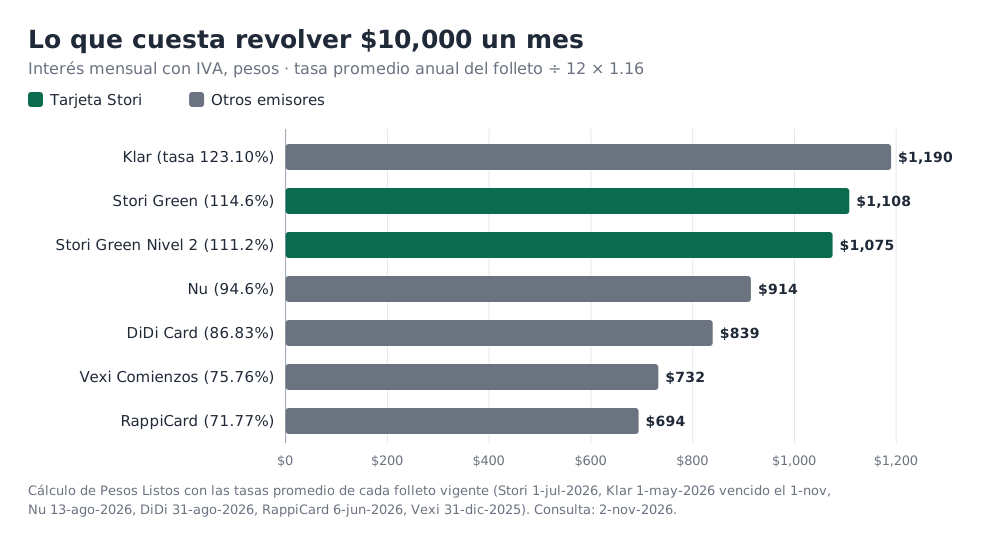
Con Stori Green, $10,000 sin pagar generan unos $1,108 de interés con IVA en un solo mes. Con Nu serían unos $914 y con RappiCard unos $694. Es una estimación con la tasa promedio publicada; el emisor calcula sobre saldo promedio diario y tu tasa depende de tu evaluación. El orden de magnitud, sin embargo, no cambia: revolver con Stori es caro.
Las comisiones que sí cobra la tarjeta Stori
Las comisiones no cambiaron desde agosto. La anualidad es $0 y no hay cargo mensual de mantenimiento, pero estos son los cargos que conviene tener a la vista:
| Concepto | Importe |
|---|---|
| Anualidad | $0 |
| Apertura (Green, Green Rock, Shein, Green Nivel 2, Shein Nivel 2 y Green Rock Nivel 2) | $500 una vez; Stori puede condonarla según su estudio |
| Disposición de efectivo en cajero de otra entidad o en el extranjero | 10% del monto |
| Falta de pago | $300 + IVA |
| Aclaración improcedente | $300 + IVA |
| Reposición por deterioro, robo o extravío | $150 + IVA |
| Consulta de saldo en otras entidades / en el extranjero | $10 + IVA / $25 + IVA |
La disposición de efectivo es el cargo más caro: sacar $2,000 cuesta $200 de entrada, más intereses desde el primer día. Y la apertura de $500 «condonable» significa exactamente eso: puede que te la condonen, puede que no.
El cashback de la tarjeta Stori cambió en octubre
En agosto encontramos tres cifras de cashback distintas según dónde se leyera. Hoy el documento que manda son los términos del programa Stori Pro, con beneficios válidos del 1 de octubre al 31 de diciembre de 2026. El cashback depende del nivel, y el nivel depende de cuánto gastas en el mes calendario sumando crédito y débito.
| Nivel (gasto del mes) | Supermercados | Movilidad y comida a domicilio | Streaming | Tope mensual |
|---|---|---|---|---|
| Ocasional ($0 a $1,999) | — | — | — | Sin cashback |
| Frecuente (desde $2,000) | 1% | No aplica | No aplica | $400 |
| Habitual (desde $5,000) | 3% | 3% | 3% | $1,100 |
| Constante (desde $10,000) | 10% | 6% | 6% | $2,500 |
Además hay 2% a 3% en recargas dentro de la app, 1% a 3% en papelerías y 1% en gasolina solo en Constante. La lectura honesta: el «hasta 10%» de la publicidad aplica solo a supermercados y solo a quien gasta $10,000 o más al mes. Quien gasta $2,000 recibe 1% en supermercados y nada en lo demás.
Las reglas que más pesan están en la letra chica. El cashback se abona solo en Cuenta+, no se cobra en efectivo ni se transfiere, y caduca al terminar el mes en que lo ganaste más dos meses calendario. Las compras a meses sin intereses no generan cashback, las de débito suman para el nivel pero no dan cashback, y en morosidad se congela. Aplica a Green, Black y Garantizada; las tarjetas de alianzas quedan fuera. Comparamos los topes de otras tarjetas en tarjetas con cashback en México.
Stori Inversión+: el 15% sigue teniendo tres candados
Del lado del ahorro, Stori Inversión+ es el plazo fijo del emisor. El documento de depósitos vigente tiene cálculo del 13 de octubre de 2026 y vigencia del 20 de octubre al 16 de noviembre de 2026; el mínimo es de $100 y no hay comisiones. El detalle completo de cada plazo está en cuánto rinde Stori Inversión+.
| Producto | Tasa | GAT nominal | GAT real | Condición |
|---|---|---|---|---|
| Inversión+ 60 días | 14.14% | 15.00% | 10.49% | Solo Stori Pro (desde Frecuente), tope $10,000 |
| Inversión+ 90 días | 10.57% | 11.00% | 6.65% | Ninguna |
| Inversión+ 180 días | 9.76% | 10.00% | 5.69% | Vigencia limitada |
| Inversión+ 360 días | 8.25% | 8.25% | 4.01% | Vigencia limitada |
| Inversión+ 30 días | 6.83% | 7.05% | 2.85% | Ninguna |
| Apartados (a la vista) | 7.00% | 7.25% | 3.05% | Promocional; rinde desde $25.72 |
| Saldo en Cuenta Más | 0.00% | 0.00% | 0.00% | El saldo parado no rinde |
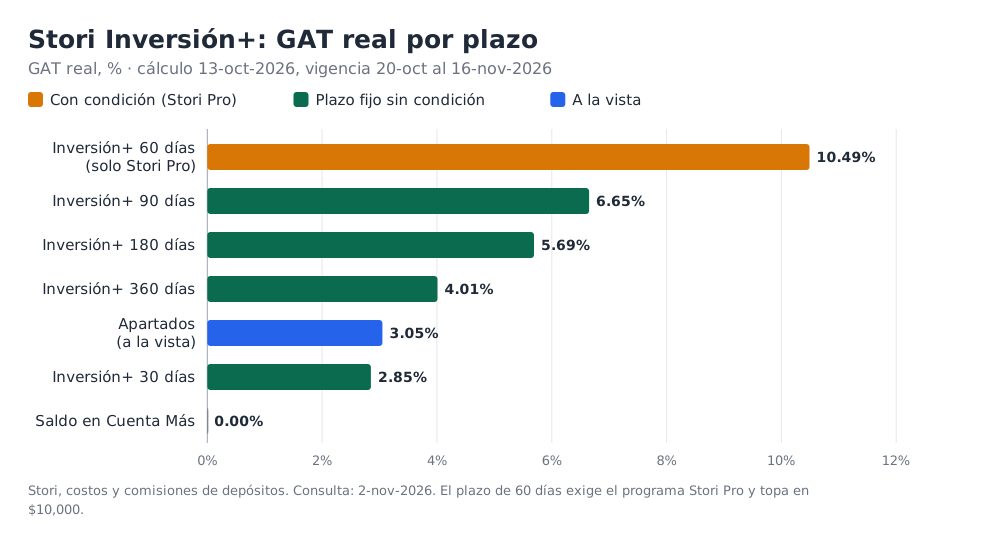
Los tres candados del 15%
- Exige gasto, no saldo. La tasa promocional aplica a partir del nivel Frecuente de Stori Pro, es decir, gastar al menos $2,000 en el mes con tus tarjetas Stori.
- Solo a 60 días. Es el único plazo de la promoción y no se puede elegir otro.
- Tope de $10,000. No aplica a reinversiones ni se combina con otras promociones.
En pesos: $10,000 a 60 días al 14.14% generan unos $232 de interés; menos la retención de ISR de 0.90% anual sobre el capital ($14.79), quedan unos $218 netos. Para conseguirlos hay que gastar $2,000 al mes con una tarjeta de tres dígitos de CAT. A 90 días, sin condiciones, los mismos $10,000 dejan unos $238 netos, aunque el dinero queda inmovilizado un mes más.
De Stori Inversión+ no puedes sacar el dinero antes del plazo
Stori lo responde de forma textual en su sitio: no es posible retirar el dinero antes de que termine el plazo de la Inversión+. No hay penalización porque no hay salida. Si ese dinero es tu fondo de emergencia, es el producto equivocado.
El Fondo de Protección: cuánto cubre en noviembre de 2026
Como SOFIPO, Stori está cubierta por el Fondo de Protección de sociedades financieras populares hasta 25,000 UDIS por persona. Con la UDI del 2 de noviembre de 2026 (8.879492, publicada por Banxico en el DOF del 23 de octubre), eso son $221,987. Sus propios documentos de depósitos lo dicen: «garantizado por el Fondo de Protección hasta por 25,000 UDIs».
Stori aparece como la sociedad número 31 de las 34 participantes en la lista del primer semestre de 2026, publicada en el Diario Oficial el 6 de agosto de 2026. Para contraste, un banco cubre 400,000 UDIS por IPAB, unos $3,551,797: dieciséis veces más. Nu ya pertenece a ese grupo; lo explicamos en Nu ya es banco.
El Fondo funciona, pero es un trámite con plazos y no un cajero automático. Cómo se pagó en los casos reales está en qué pasa con tu dinero en la quiebra de una SOFIPO.
Solidez de Stori: gana, pero gana menos
Los estados financieros al 30 de junio de 2026, los más recientes publicados (septiembre aún no aparece en su sitio), muestran una cartera total de $9,926.7 millones, de la que $1,253.5 millones están en etapa 3, es decir, vencida: 12.6%. La captación es de $8,628.9 millones, $3,056.0 millones a la vista y $5,572.9 millones a plazo, con un capital contable de $2,081.2 millones. El NICAP de junio fue de 135.66%, en categoría 1.
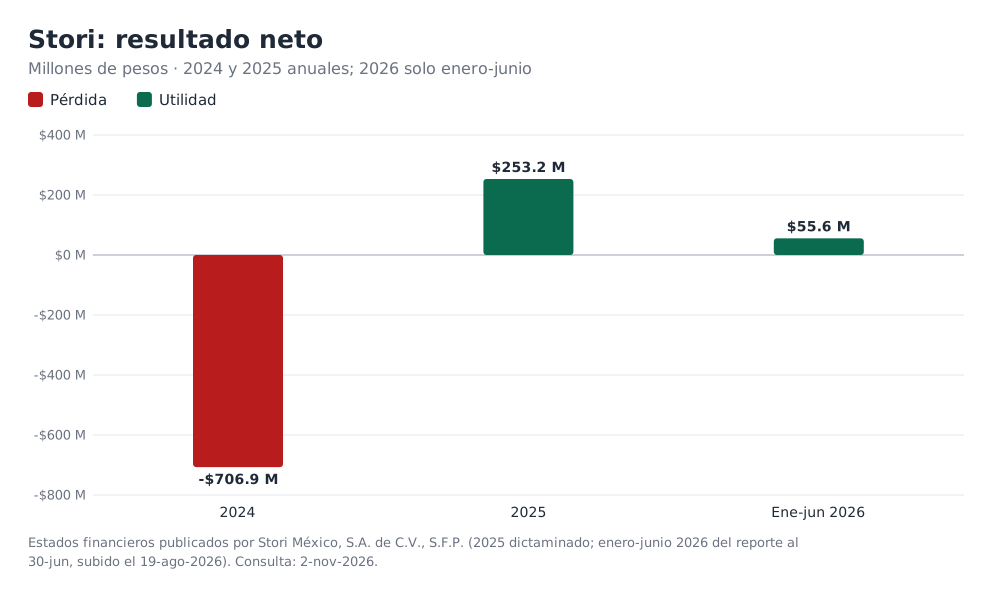
El dato nuevo es el resultado: $55.6 millones de utilidad en enero-junio de 2026, contra $253.2 millones en todo 2025 y una pérdida de $706.9 millones en 2024. Sigue en números negros, pero a un ritmo menor que el año pasado. La lectura honesta no cambia: el problema de Stori no es su solvencia, es el precio de su crédito.
Stori opiniones: lo que dicen los documentos y lo que no pudimos verificar
Cualquier búsqueda de Stori opiniones devuelve cientos de experiencias personales. Sirven para saber si la app funciona, no para saber cuánto cuesta el crédito. Nosotros fuimos por el dato regulatorio y nos topamos con un muro que hay que declarar: no pudimos obtener las cifras de reclamaciones de Stori ante CONDUSEF, porque sus sistemas de consulta no abren desde nuestro entorno. Preferimos decirlo antes que inventar un número.
Lo que sí encontramos son contradicciones del emisor consigo mismo. La página de inicio anuncia líneas de «hasta $50,000» mientras el folleto fija Black hasta $40,000 y Green Nivel 2 hasta $250,000. El documento de depósitos trae erratas como «vigencia del 620 de octubre». Y la tabla de costos da por descontinuada la Clásica mientras el folleto no lo dice. En todos los casos manda el folleto.
Si dudas entre Stori y sus competidores más directos, la comparación completa está en Klar vs Stori 2026 y en Stori vs Nu 2026.
Stori vs Nu vs Vexi: la tabla honesta
| Stori | Nu | Vexi | |
|---|---|---|---|
| Figura | SOFIPO | Banco | Sociedad mercantil (S.A.P.I.) |
| CAT de la tarjeta | 180.8% a 202.2% (lo que se ofrece) | 150.1% | 95.6% / 71.4% / 48.2% por nivel |
| Anualidad | $0 | $0 | $0 |
| Apertura | $500 en varios productos | No | Hasta $490 con IVA |
| Cuenta de ahorro | Sí, Fondo de Protección ≈ $221,987 | Sí, IPAB ≈ $3,551,797 | No capta ahorro |
Si lo que buscas es una tarjeta para empezar con el CAT más bajo, Vexi gana en papel, aunque cobra por entrar y su emisor no es entidad financiera; lo revisamos a fondo en Vexi opiniones 2026. Si quieres un banco con IPAB, Nu. Stori tiene sentido cuando ya la usas y aprovechas Stori Pro.
El ángulo fiscal: qué te retienen
La retención de ISR sobre intereses en 2026 es de 0.90% anual sobre el capital, no sobre los intereses. Stori Inversión+ tributa igual que un depósito bancario: la Ley del Impuesto sobre la Renta incluye a las sociedades financieras populares en el sistema financiero. Misma retención, misma constancia y misma precarga en tu declaración anual.
Sobre $10,000 a 60 días, la retención es de $14.79 sin importar cuánto te pagó el producto. Con inflación de 3.62% anual en la primera quincena de octubre de 2026 según el INEGI, el plazo de 30 días apenas deja 2.85% real; el de 60 días con Stori Pro, 10.49%.
¿A quién le sirve la tarjeta Stori y a quién no?
Le sirve a quien no tiene historial, no consigue otra tarjeta y va a pagar el total cada mes. Pagando completo, el CAT de 202% es un número que nunca le toca.
Le sirve a quien ya gasta $2,000 o más al mes con Stori y quiere estacionar hasta $10,000 a 60 días en Inversión+ con la tasa promocional, mientras siga vigente.
No le sirve a quien planea revolver saldo: a 114.6% anual, $10,000 sin pagar generan más de $1,100 de interés al mes. Tampoco a quien busca cashback sin gastar mucho, ni a quien necesita el dinero disponible en cualquier momento.
Si tu objetivo es solo construir historial, compara antes las opciones con menor CAT en tarjetas de crédito sin buró y la estrategia completa en cómo construir historial crediticio desde cero.
Si después de leer todo lo anterior la tarjeta Stori encaja con tu caso, este es el enlace al sitio oficial del emisor:
Ver la tarjeta Stori en el sitio oficial
Pesos Listos no recibe comisión por este enlace. Así ganamos dinero.
Preguntas frecuentes
¿Stori es confiable?
Como institución, sí: es una SOFIPO supervisada por la CNBV, con NICAP de 135.66% en categoría 1 a junio de 2026, utilidades en 2025 y en el primer semestre de 2026, y participante del Fondo de Protección. Como producto de crédito es caro: lo que hoy ofrece va de 180.8% a 202.2% de CAT.
¿Cuál es el CAT de la tarjeta Stori en noviembre de 2026?
Stori Green 202.2%, Shein 201.4%, Green Nivel 2 192.2% y Black 180.8%, sin IVA. Líder (165.7%), Rock (177.2%) y Clásica (186.2%) siguen en el folleto, pero la tabla de costos dice que ya no se ofertan.
¿Cuánto cobra de anualidad la tarjeta Stori?
Cero en todos sus productos. Varios cobran $500 de apertura por única vez, condonable según el estudio de crédito del emisor.
¿De verdad Stori Inversión+ paga 15%?
Sí, 15.00% de GAT nominal, pero solo a 60 días, solo desde el nivel Frecuente de Stori Pro y solo sobre los primeros $10,000. Esa tasa está vigente al 16 de noviembre de 2026; después hay que revisar el documento nuevo.
¿Cuánto cubre el Fondo de Protección en Stori?
Hasta 25,000 UDIS por persona, unos $221,987 con la UDI del 2 de noviembre de 2026.
¿El cashback de Stori caduca?
Sí. Según los términos de Stori Pro vigentes de octubre a diciembre de 2026, caduca al terminar el mes en que se ganó más dos meses calendario, y solo se usa dentro de Cuenta+.
Cómo verificamos esto
Todos los datos salen de fuente primaria leída el 2 de noviembre de 2026: el folleto informativo de crédito de Stori, su tabla de costos y comisiones de crédito, el documento de costos de depósitos, los términos de Stori Pro, los estados financieros a junio de 2026 y el NICAP de junio; la UDI del DOF del 23 de octubre de 2026; la lista del Fondo de Protección del DOF del 6 de agosto de 2026; la inflación de la primera quincena de octubre del INEGI, y los documentos de Nu, Klar, DiDi Card, RappiCard y Vexi para comparar.
Cada CAT lleva su fecha de cálculo y va sin IVA. Los intereses mensuales y las ganancias netas son cálculos propios con la tasa promedio publicada. Las cifras de 2024 y 2025 vienen de los estados financieros que revisamos en agosto de 2026.
Lo que no pudimos verificar: las reclamaciones contra Stori ante CONDUSEF y su existencia o no de sanciones; el CAT de Stori Garantizada, de las tarjetas de alianzas y de los cuatro productos Nivel 2 marcados «próximamente»; los estados financieros y el NICAP de septiembre de 2026, que no estaban publicados, y la fecha de emisión de los términos de Stori Pro. El documento de Klar con CAT de 187.0% venció el 1 de noviembre de 2026 sin reemplazo publicado al día de la consulta.
Las tasas de Inversión+ vencen el 16 de noviembre de 2026 y el CAT de la mayoría de las tarjetas, el 31 de diciembre. Revisa siempre la fecha de cálculo antes de contratar.
Este contenido lo revisa el equipo editorial de Pesos Listos antes de publicarse.