Si buscas Fondeadora opiniones, lo que necesitas no es una reseña de la app sino saber quién guarda tu dinero, cuánto te paga de verdad y qué tan sólida es la empresa. En Pesos Listos leímos su tabla de costos de julio de 2026, sus estados financieros de 2024 a junio de 2026, el dictamen del auditor y la lista oficial del Fondo de Protección. Esto es lo que dicen los documentos, no la publicidad.
Resumen honesto de nuestras Fondeadora opiniones antes de entrar: Fondeadora es una SOFIPO autorizada y protegida, con una tasa de 8% que está por encima de los CETES de corto plazo. También es una empresa que lleva al menos dos años y medio perdiendo dinero, que perdió casi una cuarta parte de sus depósitos en seis meses y cuyo capital ha dependido de aportaciones de sus accionistas.
Lo esencial en 30 segundos
- Quién es: Fondea Technologies, S.A. de C.V., Sociedad Financiera Popular (antes Apoyo Múltiple). Es SOFIPO y está en la lista del Fondo de Protección como entidad número 15.
- Protección: hasta 25,000 UDIS por persona, unos $221,442. Lo que pase de ahí no está cubierto.
- Bóveda 30 días: 8% fijo, GAT nominal 8.30%, GAT real 4.36%, cálculo julio de 2026. Si retiras antes de 30 días, la tasa es 0%.
- Bóveda Metal: 15%, GAT 16.08%, hasta $100,000. La tarjeta metálica cuesta $2,699 + IVA.
- Solidez: NICAP de 170.09% a junio de 2026 (mínimo regulatorio de la categoría 1: 131%), cartera vencida (etapa 3) de 3.02%.
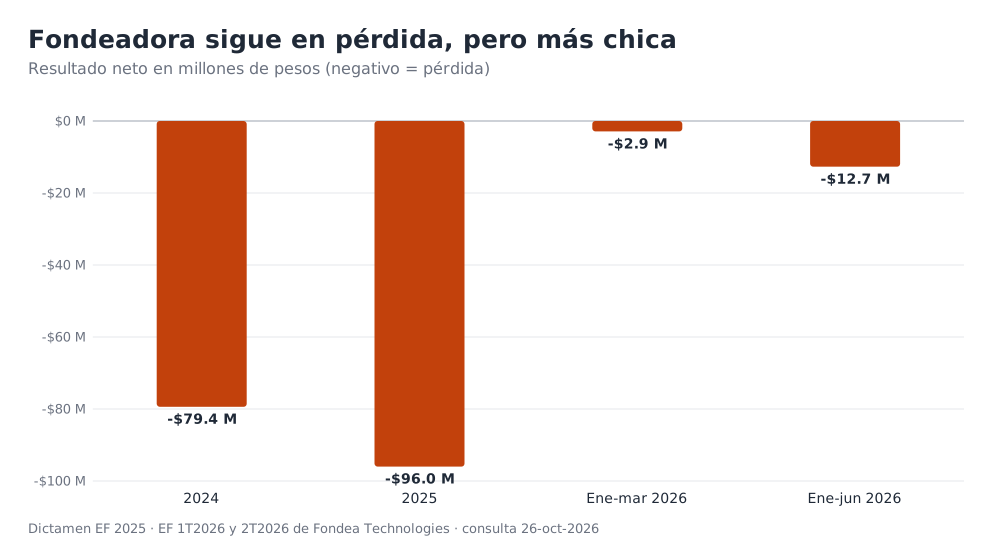
- Alertas: pérdidas de $79.4 millones en 2024, $96.0 millones en 2025 y $12.7 millones en el primer semestre de 2026; captación de $2,721.5 a $2,058.1 millones entre diciembre y junio.
Fondea Technologies: quién está detrás de Fondeadora
Fondeadora es una marca. La entidad que capta tu dinero es Fondea Technologies, S.A. de C.V., S.F.P. El pie de página del sitio lo dice así: «Fondeadora® es una marca registrada propiedad Fondea Technologies, S.A. de C.V., S.F.P.», autorizada y supervisada bajo la Ley de Ahorro y Crédito Popular. No es una fintech de pagos sin cobertura: es una SOFIPO.
La historia está en la nota 1 de sus estados financieros dictaminados de 2025. La sociedad se constituyó el 29 de agosto de 2007 como Apoyo Múltiple, S.A. de C.V., S.F.P. La CNBV la autorizó como SOFIPO de nivel de operaciones I el 25 de noviembre de 2009, y le autorizó recibir depósitos el 15 de noviembre de 2013. El cambio de nombre a Fondea Technologies se aprobó en asamblea el 29 de agosto de 2023.
Es decir, Fondeadora no tramitó una licencia desde cero: compró una SOFIPO que ya existía. La prensa financiera reportó la compra en septiembre de 2023, con aprobación de la CNBV y monto no revelado. Ese dato es de prensa; lo que sí consta en documento oficial es la continuidad de la misma sociedad con otro nombre. Si la figura es nueva para ti, empieza por qué es una SOFIPO.
Está en la lista del Fondo de Protección
La lista oficial de SOFIPOs con cobertura del Fondo de Protección para el primer semestre de 2026, publicada en el Diario Oficial el 6 de agosto, incluye literalmente a «Fondea Technologies, S.A. de C.V., Sociedad Financiera Popular» como entidad número 15 de 34. Sus productos cubiertos son la cuenta personal, las cuentas empresariales y profesional, y las Bóvedas, hasta 25,000 UDIS.
Con la UDI del 18 de octubre de 2026 (8.857670), esos 25,000 UDIS son unos $221,442 por persona, sumando todo lo que tengas en Fondeadora. Para comparar: un banco tiene la cobertura del IPAB de 400,000 UDIS, unos $3.5 millones. Lo explicamos con el caso de Nu, que acaba de pasar de SOFIPO a banco, en Nu ya es banco.
Rendimiento de Fondeadora: qué paga cada producto
El rendimiento de Fondeadora depende del producto. La tabla de costos y comisiones del emisor, con fecha de cálculo de julio de 2026 y vigencia de seis meses, da estas cifras. Todas son antes de impuestos y la GAT real descuenta una inflación esperada que el documento no declara; las cifras cuadran con una expectativa de 3.8%.
| Producto | Tasa fija | GAT nominal | GAT real | Registro |
|---|---|---|---|---|
| Fondea Personal (cuenta) | Sin rendimiento | — | — | 3180-003-036677/09-02032-0826 |
| Bóveda 30 días | 8% | 8.30% | 4.36% | 3180-003-038542/06-02950-1024 |
| Bóveda Metal | 15% | 16.08% | 11.85% | 3180-003-043649/01-00751-0426 |
| Fondea Profesional | 2.5% | 2.53% | −1.21% | 3180-999-040119/06-01612-0625 |
| Bóveda 30 días (personas morales) | 7% (2.5% si retira antes) | 7.23% | 3.32% | 3180-003-038958/04-02951-1024 |
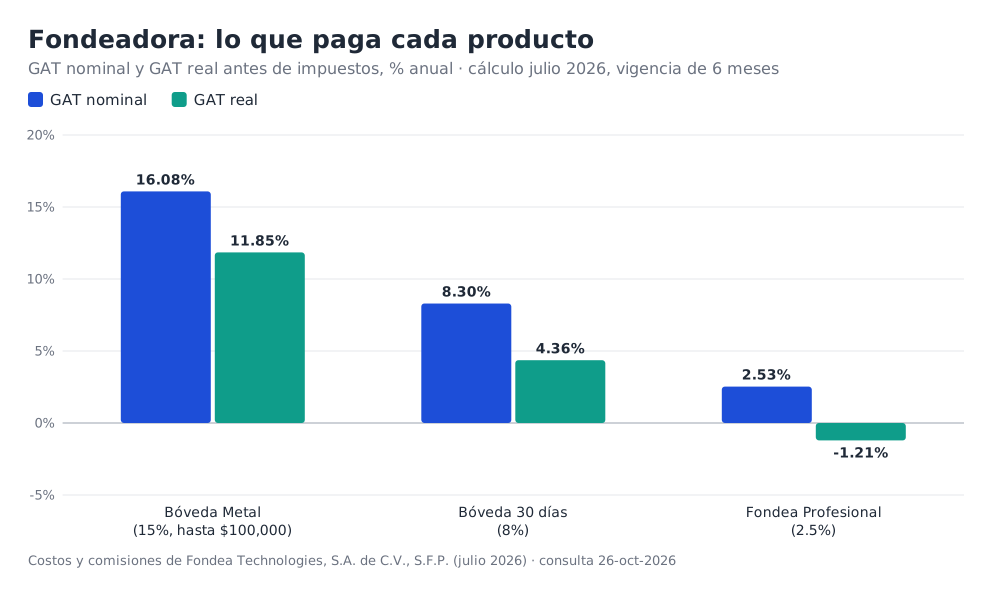
La cuenta personal no paga nada. Toda la ganancia está en la Bóveda. Y la GAT real de la cuenta profesional es negativa: con 2.5% de tasa, tu dinero pierde poder de compra frente a la inflación esperada, y además pagas $69 + IVA al mes de administración a partir del segundo mes.
Para ubicar el 8%: los CETES a 28 días se colocaron en 6.25% en la subasta del 13 de octubre de 2026, según Banxico. La Bóveda paga casi dos puntos más, a cambio de una protección de $221,442 en lugar de la garantía directa del gobierno federal. Ese intercambio lo desarrollamos en CETES vs SOFIPO vs pagaré bancario.
La Bóveda de Fondeadora: cómo funciona y dónde está la letra chica
La Bóveda de Fondeadora es un apartado dentro de la cuenta que paga 8% fijo anual, siempre que el dinero se quede ahí al menos 30 días. La página del producto dice que se permite una sola Bóveda y que los depósitos van «sin montos mínimos ni máximos». La tabla de costos fija un mínimo de un centavo y ninguna comisión.
La letra chica está en el retiro anticipado. La página dice que si retiras antes de los 30 días «se aplica la tasa base del 0% anual». No pierdes capital, pero pierdes todo el rendimiento del periodo. La tabla de costos no menciona ese 0% para personas físicas; para personas morales sí fija una tasa reducida de 2.5%. Toma la Bóveda como dinero que no vas a tocar en un mes.
Cuánto ganas de verdad con la Bóveda
Un ejemplo con números redondos: $50,000 durante un año completo en la Bóveda, con la GAT nominal de 8.30%, generan alrededor de $4,150 de intereses brutos. La retención de ISR de 2026 es de 0.90% anual sobre el capital, unos $450, que la propia página de la Bóveda menciona. Te quedan cerca de $3,700 netos.
En términos reales, descontando la inflación esperada, la ganancia es menor: la GAT real es 4.36%, algo así como $2,180 de poder de compra adicional sobre esos $50,000. La retención no es necesariamente el impuesto final; puede haber diferencia a favor o en contra en tu declaración anual. Lo explicamos en ISR sobre intereses 2026.
Bóveda Metal: el 15% tiene condiciones
La página de Fondeadora Metal anuncia una Bóveda de 15% (GAT nominal 16.08%, real 11.85%, cálculo julio de 2026) con «monto máximo de ahorro hasta $100,000 MXN» y el mismo requisito de 30 días. La tarjeta metálica cuesta $2,699 + IVA (unos $3,131) y, desde el primer aniversario, $999 + IVA de anualidad, que se exenta con $100,000 de compras al año.
La página no dice expresamente si el 15% exige la tarjeta metálica; la ofrece dentro del plan Metal. Si la exige, las cuentas son claras: el 15% te da unos 7.78 puntos de GAT más que la Bóveda normal. Sobre $100,000 son unos $7,780 extra en el primer año, menos $3,131 de la tarjeta: ganas unos $4,650. Con $40,000 apenas empatas. Con menos, pierdes.
Tampoco dice qué pasa con lo que pase de $100,000. Pregúntalo en la app antes de depositar. Y nota que el tope de cobertura del Fondo, unos $221,442, aplica a la suma de todo lo que tengas en Fondeadora, no a cada Bóveda.
Comisiones de Fondeadora
| Concepto | Costo según la tabla de julio de 2026 |
|---|---|
| Tarjeta de débito de plástico | $149 + IVA |
| Reposición de plástico por robo o extravío | $119 + IVA |
| Tarjeta metálica | $2,699 + IVA |
| Reposición de tarjeta metálica | $1,799 + IVA |
| Anualidad de la metálica (desde el primer aniversario) | $999 + IVA; exenta con $100,000 de compras al año |
| Uso de referencias | $10 con IVA por evento |
| Bóvedas | Sin comisiones |
| Administración, cuenta Profesional | $69 + IVA al mes desde el segundo mes |
| Administración, cuenta Empresarial | $349 + IVA al mes desde el segundo mes |
La página de la cuenta personal promete enviar y recibir dinero «los 365 días del año sin costo». La tabla de costos no menciona comisión por SPEI ni por retiro en cajero, y no localizamos un contrato público en PDF. Una nota en la tabla dice que la versión «Contrato Múltiple» de la cuenta personal tiene sus comisiones en proceso de registro ante CONDUSEF.
Crédito: Fondeadora también presta
Fondeadora no tiene tarjeta de crédito, pero sí créditos. La misma tabla da estos CAT promedio sin IVA, calculados en julio de 2026: Fondea Compras 88.3% (tasa ponderada 65%, rango de 25% a 120%, apertura $250 + IVA), Fondéate 49.3%, prendario empresarial 44.9% e hipotecarios de 30.5% y 29.5%. Esa cartera es la que explica buena parte de lo que sigue.
¿Fondeadora es segura? Lo que dicen sus estados financieros
La pregunta «¿Fondeadora es segura?» tiene dos partes. La regulatoria: es una SOFIPO autorizada, supervisada y cubierta por el Fondo de Protección hasta unos $221,442. La financiera: qué tan probable es que la entidad tenga problemas. Para la segunda, leímos sus tres cortes más recientes. Las cifras están en millones de pesos.
| Concepto | Dic 2024 | Dic 2025 | Mar 2026 | Jun 2026 |
|---|---|---|---|---|
| Activo total | $2,002.2 | $2,856.0 | $2,601.3 | $2,272.0 |
| Captación | $1,848.7 | $2,721.5 | $2,451.1 | $2,058.1 |
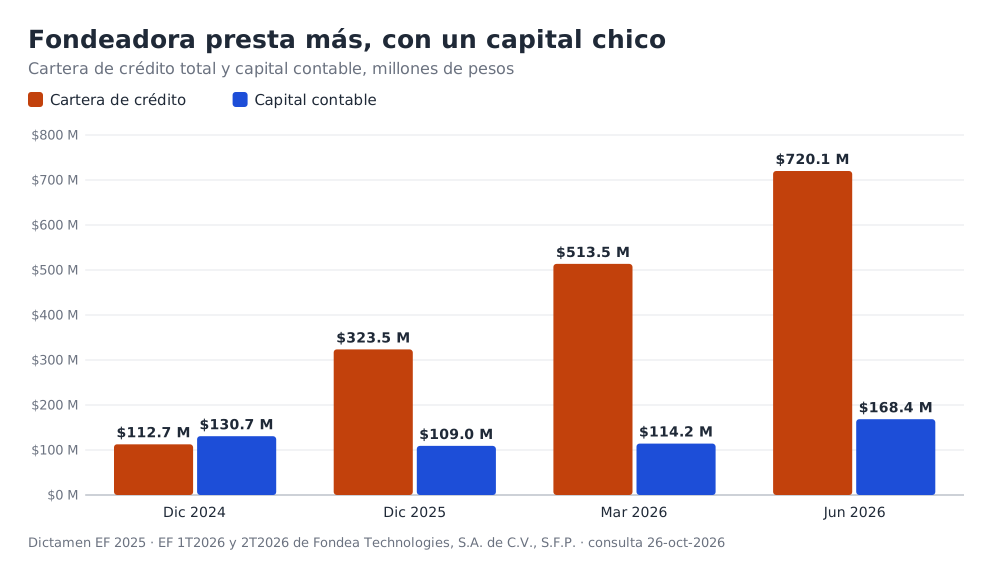
| Cartera de crédito | $112.7 | $323.5 | $513.5 | $720.1 |
| Capital contable | $130.7 | $109.0 | $114.2 | $168.4 |
| Resultado neto del periodo | −$79.4 | −$96.0 | −$2.9 | −$12.7 (ene-jun) |
| NICAP | n/d | n/d | 149.76% | 170.09% |
Lo bueno: más capital y morosidad contenida
El NICAP de junio de 2026 es 170.09%, en la categoría 1, la de mejor capitalización (131% o más). Subió desde 149.76% en marzo. La cartera en etapa 3, la que ya está en problemas, es $21.8 millones de $720.1 millones: 3.02%. Las reservas constituidas, $27.6 millones, igualan las requeridas. El auditor, RSM México Bogarín, emitió opinión sin salvedades el 27 de marzo de 2026.
Y la pérdida se achicó mucho: de $96 millones en 2025 a $12.7 millones en el primer semestre de 2026. El margen financiero del semestre fue positivo, $76.0 millones, porque la cartera de crédito creció más de seis veces en año y medio. El negocio se está moviendo de guardar dinero a prestarlo, que es como una SOFIPO gana.
Lo que preocupa: pérdidas y salida de depósitos
Fondea Technologies perdió $79.4 millones en 2024 y $96.0 millones en 2025. Sus propias notas reconocen «pérdidas de operación recurrentes». El capital contable de diciembre de 2025, $109 millones, es menor que el de un año antes, y se sostiene con aportaciones: en el primer semestre de 2026 los accionistas aportaron al menos $64 millones. En 2024 hubo además una reducción de capital para absorber pérdidas, autorizada por la CNBV.
El dato que más nos llamó la atención es la captación. Entre diciembre de 2025 y junio de 2026 bajó de $2,721.5 a $2,058.1 millones: $663 millones menos, 24% en seis meses. No sabemos la causa; los estados financieros no la explican. Puede ser una decisión deliberada de bajar el costo de fondeo, o ahorradores que se fueron. Lo que sí sabemos es que toda la captación es a la vista: no hay depósitos a plazo.
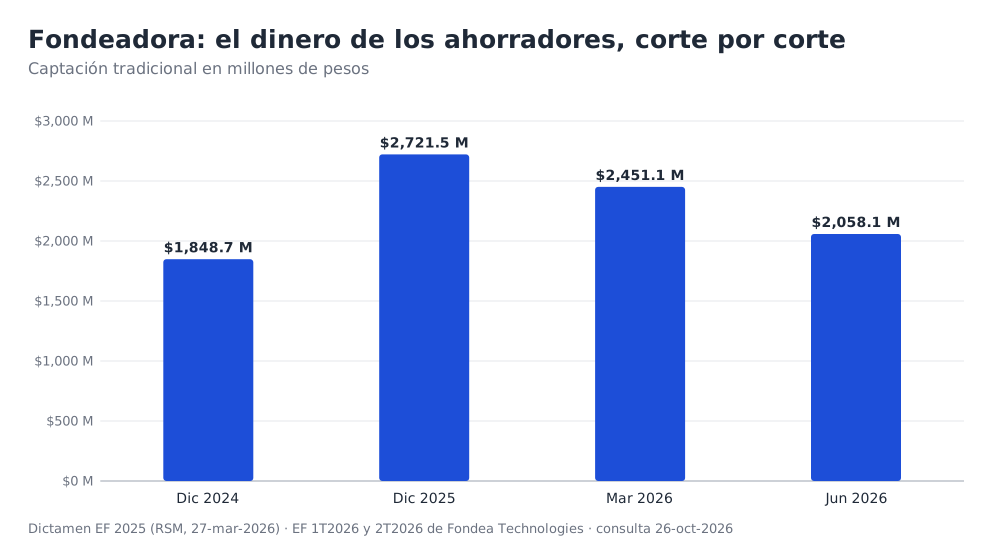
Eso importa por la liquidez. A junio, el efectivo y las inversiones en instrumentos financieros sumaban unos $1,049 millones, cerca de la mitad de la captación, toda retirable de inmediato. Y el capital contable equivale a 7.4% del activo. No son cifras de alarma por sí solas, pero sí de una entidad con poco margen. Por comparación, DiDi Cuenta reportó a la misma fecha capital de $1,647.8 millones; lo revisamos en DiDi Cuenta opiniones.
No tiene calificación crediticia
No encontramos calificación de HR Ratings, Fitch, Moody’s ni Verum para Fondea Technologies. Otras SOFIPOs del mismo tamaño o mayores sí la tienen; Crediclub, por ejemplo, tiene HR A+, como explicamos en SuperTasas opiniones. Sin calificación, la lectura de riesgo depende de los estados financieros, que es lo que acabas de ver.
Las discrepancias en los documentos de Fondeadora
Cotejar la página contra el PDF es parte de cualquier reseña seria, y en estas Fondeadora opiniones no fue la excepción. En Fondeadora encontramos varias diferencias que no cambian la decisión, pero que conviene conocer:
- Tasa: la meta descripción de la página personal dice «hasta 9% anual»; el cuerpo de la página y la tabla de costos dicen 8%.
- CAT en páginas de ahorro: las páginas de la cuenta y de la Bóveda muestran «CAT promedio 44.9%», que en la tabla corresponde al crédito prendario empresarial, no a la cuenta.
- Supervisor auxiliar: el pie de página dice «FAP» en una versión y «FEDRURAL» en otra.
- Retiro anticipado: la página fija 0%; la tabla de costos no lo menciona para personas físicas.
- Estados financieros del primer trimestre: el capital contable del balance ($114.162 millones) no cuadra con el del estado de variaciones ($114.147 millones). Es una diferencia menor, pero es una diferencia.
- Otra entidad en la página: la página personal incluye un aviso de una SOFOM E.N.R. con otro nombre sin explicar su relación con Fondeadora.
Ninguna de estas diferencias es grave por sí sola. Juntas dicen que el emisor no cuida con rigor la coherencia de su información pública, algo que vimos en casi todos los emisores revisados en nuestro inventario de folletos con CAT vencido.
Fondeadora opiniones: nuestra conclusión
Fondeadora sirve para una cosa concreta: ganar 8% sobre un monto que no rebase la cobertura del Fondo de Protección, en dinero que no vas a mover en 30 días. Para eso los números cuadran: tasa superior a CETES de corto plazo, sin comisiones en la Bóveda y con protección de unos $221,442.
No la usaríamos para guardar más de esa cifra. Una entidad con pérdidas recurrentes, sin calificación, con capital de $168 millones y que perdió casi una cuarta parte de su captación en seis meses no es lugar para el grueso de tus ahorros. La Bóveda Metal solo tiene sentido si mantienes cerca de los $100,000 y aceptas pagar la tarjeta.
Si buscas dónde poner lo que exceda el tope, compara con otras SOFIPOs en mejores SOFIPOs de México 2026 y en SOFIPOs de tasa alta. Y si quieres saber qué pasa con tu dinero si una SOFIPO cae, lee quiebra de una SOFIPO antes de decidir.
Preguntas frecuentes
Fondeadora opiniones: ¿es banco?
No. Es una Sociedad Financiera Popular: Fondea Technologies, S.A. de C.V., S.F.P., autorizada por la CNBV bajo la Ley de Ahorro y Crédito Popular. Su protección es la del Fondo de Protección de SOFIPOs, no la del IPAB.
¿Cuánto protege el Fondo de Protección en Fondeadora?
Hasta 25,000 UDIS por persona, sumando todas tus cuentas y Bóvedas en Fondeadora. Con la UDI del 18 de octubre de 2026 son unos $221,442. Lo que tengas arriba de esa cifra no está cubierto si la entidad entra en liquidación.
¿Cuánto paga la Bóveda de Fondeadora?
8% fijo anual, GAT nominal 8.30% y GAT real 4.36%, con fecha de cálculo de julio de 2026 y vigencia de seis meses. Solo paga si el dinero se queda 30 días o más; si retiras antes, la tasa de ese periodo es 0%.
¿Fondeadora retiene ISR?
Sí. La página de la Bóveda indica retención de ISR de 0.90%, que es la tasa anual de retención sobre el capital para 2026. Esa retención puede no ser el impuesto definitivo: se ajusta en tu declaración anual.
¿Fondeadora tiene pérdidas?
Sí. Sus estados financieros dictaminados muestran pérdida neta de $79.4 millones en 2024 y de $96.0 millones en 2025, y sus estados de junio de 2026 una pérdida de $12.7 millones en el semestre. La pérdida se redujo, pero no ha desaparecido.
¿Fondeadora tiene tarjeta de crédito?
No en la tabla de costos vigente. Tiene tarjeta de débito, de plástico o metálica, y créditos como Fondea Compras, con CAT promedio de 88.3% sin IVA calculado en julio de 2026.
Cómo verificamos esto
Revisamos en fuente primaria, el 26 de octubre de 2026:
- La tabla de costos y comisiones de Fondea Technologies (fecha de cálculo julio de 2026, vigencia de seis meses).
- Los estados financieros al 30 de junio de 2026, los del 31 de marzo de 2026 y el dictamen de los estados financieros de 2025, con su nota 1 de antecedentes.
- La lista de SOFIPOs con cobertura del Fondo de Protección del primer semestre de 2026, publicada en el Diario Oficial (código 5795599), y el documento de productos garantizados del emisor.
- Las páginas de la cuenta personal, la Bóveda y Fondeadora Metal en el sitio del emisor.
- El valor de la UDI publicado por Banxico y la subasta de CETES del 13 de octubre de 2026.
Huecos declarados: no localizamos el número de oficio ni la publicación en el DOF de la autorización original ni del cambio de nombre; las fechas vienen de la nota 1 del dictamen.
No identificamos en documento oficial al accionista controlador. No hay contrato de adhesión público en PDF, por lo que no publicamos límites de la cuenta en UDIS ni comisión por cajero. No pudimos consultar las cifras de la CNBV ni el Buró de Entidades Financieras con datos. No sabemos si el 15% de la Bóveda Metal exige la tarjeta metálica ni qué tasa paga lo que exceda $100,000. La compra de la SOFIPO en 2023 consta solo en prensa.
Este contenido lo revisa el equipo editorial de Pesos Listos antes de publicarse.